企業経営の目的は、将来の不確実性のなかからビジネス機会を開拓し、不確実性に合理的に対処することによって継続活動を確保し企業価値を創造し続けることにある。しかし、今企業が直面している不確実性はこれまで経験したものとは異なる特徴を持っているものと考えられる。既存の枠組みから離れて新たな視点からリスクプロファイルを検証し直してみる必要があろう。例えば、社会的価値観の変化は、社会の企業への要請内容に変化がある。また、企業が持続的成長のために取り組む領域は、これまでの企業活動の主戦場ではなかった市場取引の外部へ拡張される。このように事業環境の大きな変化は、企業価値に影響を及ぼす諸要素自体やその結果の様相を変化させることとなろう。
企業が既存の枠組みや基準にしがみついていては、持続的成長への効果的な打開策は見いだせない恐れがある。今後の流動的な変化がもたらす不確実性の拡大と企業価値への影響を理解するため、リスク構造の変化をいかに的確に捉え、新たな事業ポートフォリオ構築に向けての戦略推進と拡大する不確実性に適合しうる組織のレジリエンスを強化してゆく必要があろう。
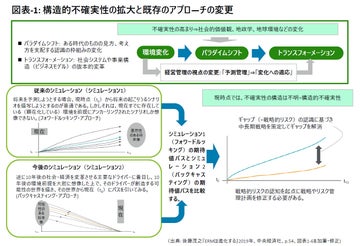
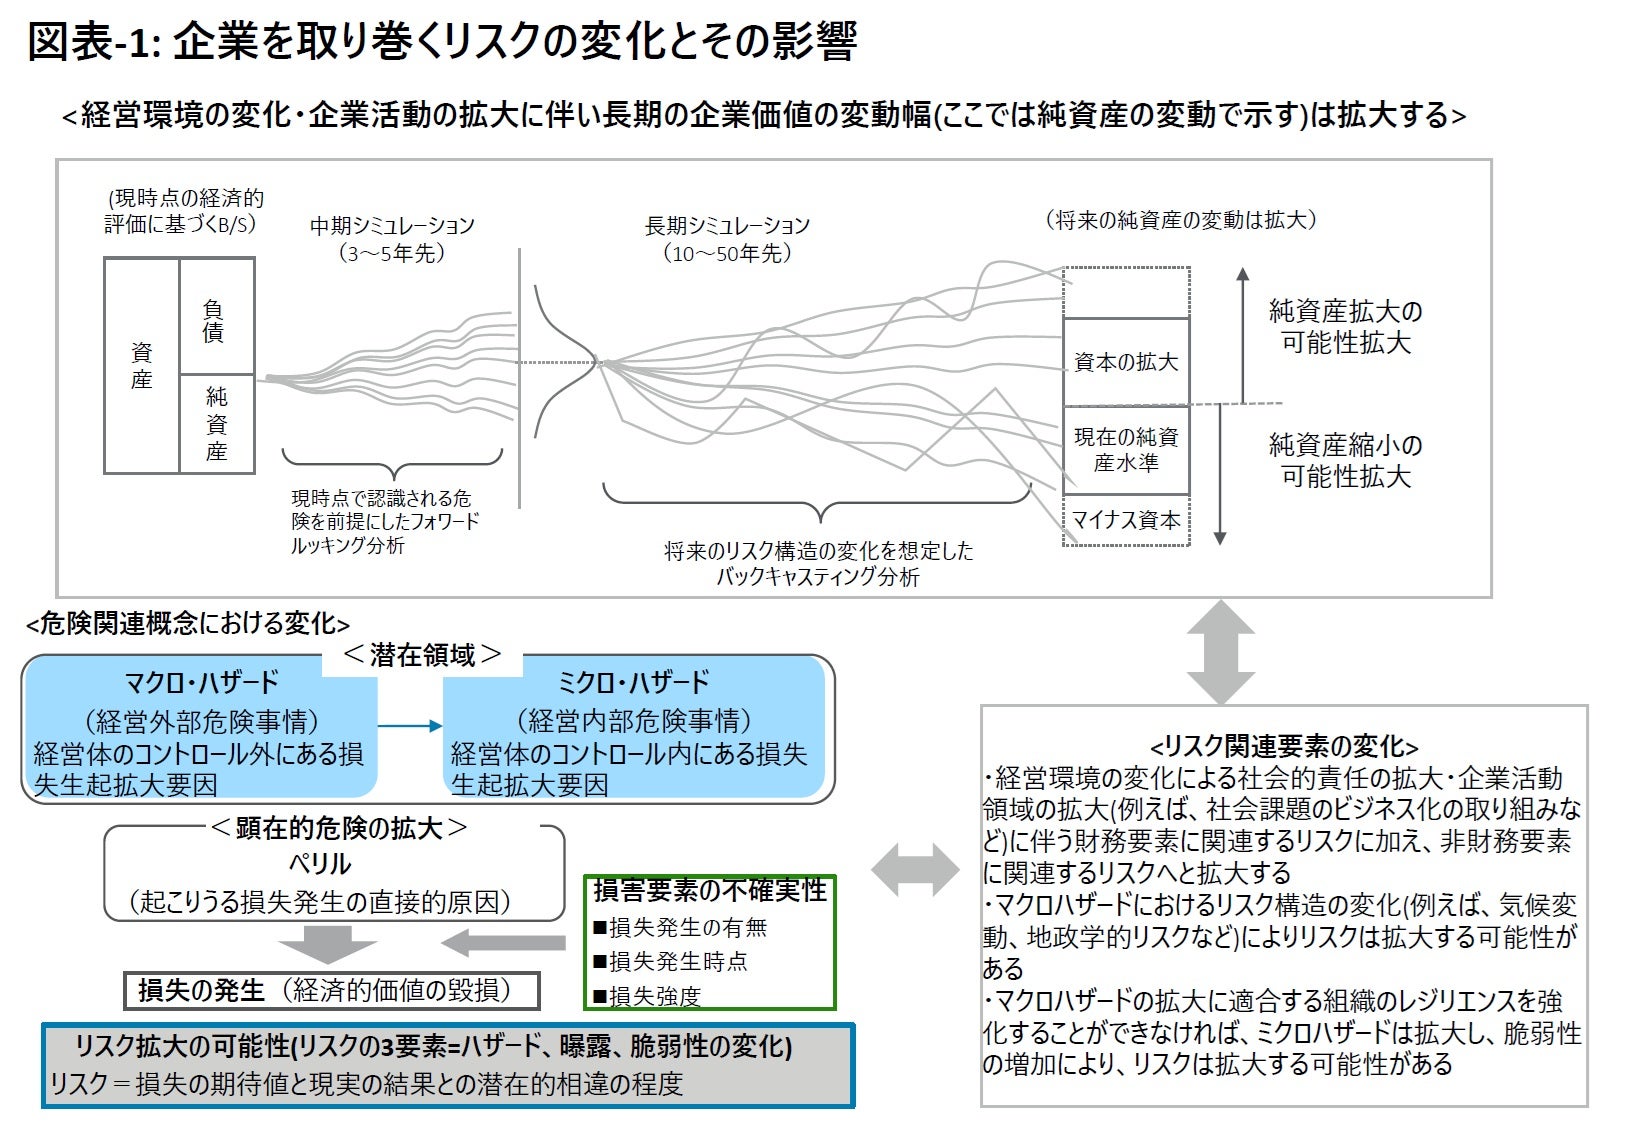
企業が直面する今後の経営環境の変化の特徴を危険関連要素の視点から捉え、企業価値に及ぼす影響を整理すると、図表-1の通りまとめられる。
不確実性と確率論との関係
経済学においては、合理的経済人による不確実性下の意思決定を説明する理論として期待効用理論(Expected Utility Theory)がある。この考え方は、「人は最大の期待効用(満足度)を得るように行動する」というものである。具体的には、将来の課題に対して選択可能な多数のシナリオを予め想定し、そのシナリオごとの結果に対する効用を評価し、その効用の発生確率をかけて計算した期待効用の高い順に選択するというものである。期待効用を明らかにするためには、将来発生するシナリオの洗い出しとその発生確率が重要な要素となる。このような背景も関係し、これまで経済学では、不確実性とリスクの関係が一つの重要な研究領域となってきた。フランク・H・ナイトは、不確実性について、生起確率が計測できる事象(Measurable uncertainty)を「リスク」と呼び、確率がわからない、すなわち計測不可能な不確実性(Unmeasurable uncertainty)を「真の不確実性(True uncertainty)」と区別している*1)。
このように、不確実性を確率空間で表現しうるか否かといった基準で区別する考え方が、今日のリスク管理の基礎を構成している。確率論に基づく効果的なリスク管理が追求されてきた背景となっている。その意味で、企業価値の変動の予測と評価において、確率論と統計学的手法は実務上不可欠なものとなっている。
ここで確率論と統計学の関係について少し整理しておきたい。両者は密接に関係し、リスク管理の実務において活用されているが、出発点と役割は異なる。確率論は、前提となっているモデルや仮定が与えられている場合に、結果の起こりやすさを計算する学問領域であり、その結果を演繹的に予測するアプローチとして活用される。一方、統計学は、実際に観察されたデータからその背後にある法則や構造(確率分布(モデル))を帰納的に推測する学問領域であり、いわば、確率論の応用分野といえる。
このように誰にとっても不確実な将来を、確率論と統計学を活用して、確率空間を想定した予測を通じて蓋然性を高め、リスク管理の有効性を高めてきたわけである。
リスク構造が不確かな場合のアプローチ
企業にとって、非財務要素を取り込んだ未経験の領域に入ってゆくことは、従来のように不確実性を確率空間に基づき眺めることを困難にする。このような、ステイト(状況)もオッズ(確率)も明確でない状況のことを、仕組みの見えない不確実性という意味で「構造的不確実性 (Structural ignorance) 」と呼んでいる。
構造的不確実性において期待効用理論は適用できない。このような不確実性に対する意思決定理論として適用される代表的なアプローチとして、ギルボア、シュマイドラー (2005)が提示した「事例ベース意思決定理論」がある。これは、過去の類似事例*2)から類推適用して取るべき行動を選択しようとする考え方である。そして、それぞれの選択肢が過去にどのくらいの効用をもたらしたのか、そのときの状況がどの程度、現在の状況に類似しているのか、という2点から選択肢を評価しようとするものである。
同理論は、ヒューム (Hume, D.)(1748)の次の主張を下地にしているという。すなわち、「われわれは似たように見える原因から似たような結果を予想する。これがわれわれの経験の集大成である*3)」というものである。
同理論は、「類似性を利用する」あるいは「真似る」という手段を使って意思決定するものであり、これを数学的に定式化することによって一般化して、経済学における意思決定論として補強した。
事例ベース意思決定理論は、何が起こるかわからないなりにも、将来を予測しながら現時点での行動を決めていく、このような人間の意思決定のしくみを読み解く数理モデルを構築した点で意味がある。つまり、人々は過去の事例を参照しながら、物事を決めていく。過去の似たような状況でよい結果を出した行為を選び、そうでない行為を避ける。期待効用理論とは異なり、確率空間やその結果に対する効用といった前提となる情報が客観的に与えられない状況下においても意思決定を可能にする理論といえる。
この理論を実務に適用することを考えてみたい。直面する不確実性に対処する際、リスク構造が明らかになっていないため、どのような確率で損害強度を及ぼすかを客観的確率分布に基づいて評価することはできない。しかしこの部分をいわばブラックボックス化して前に進めるといった効果がある(図表-2参照)。
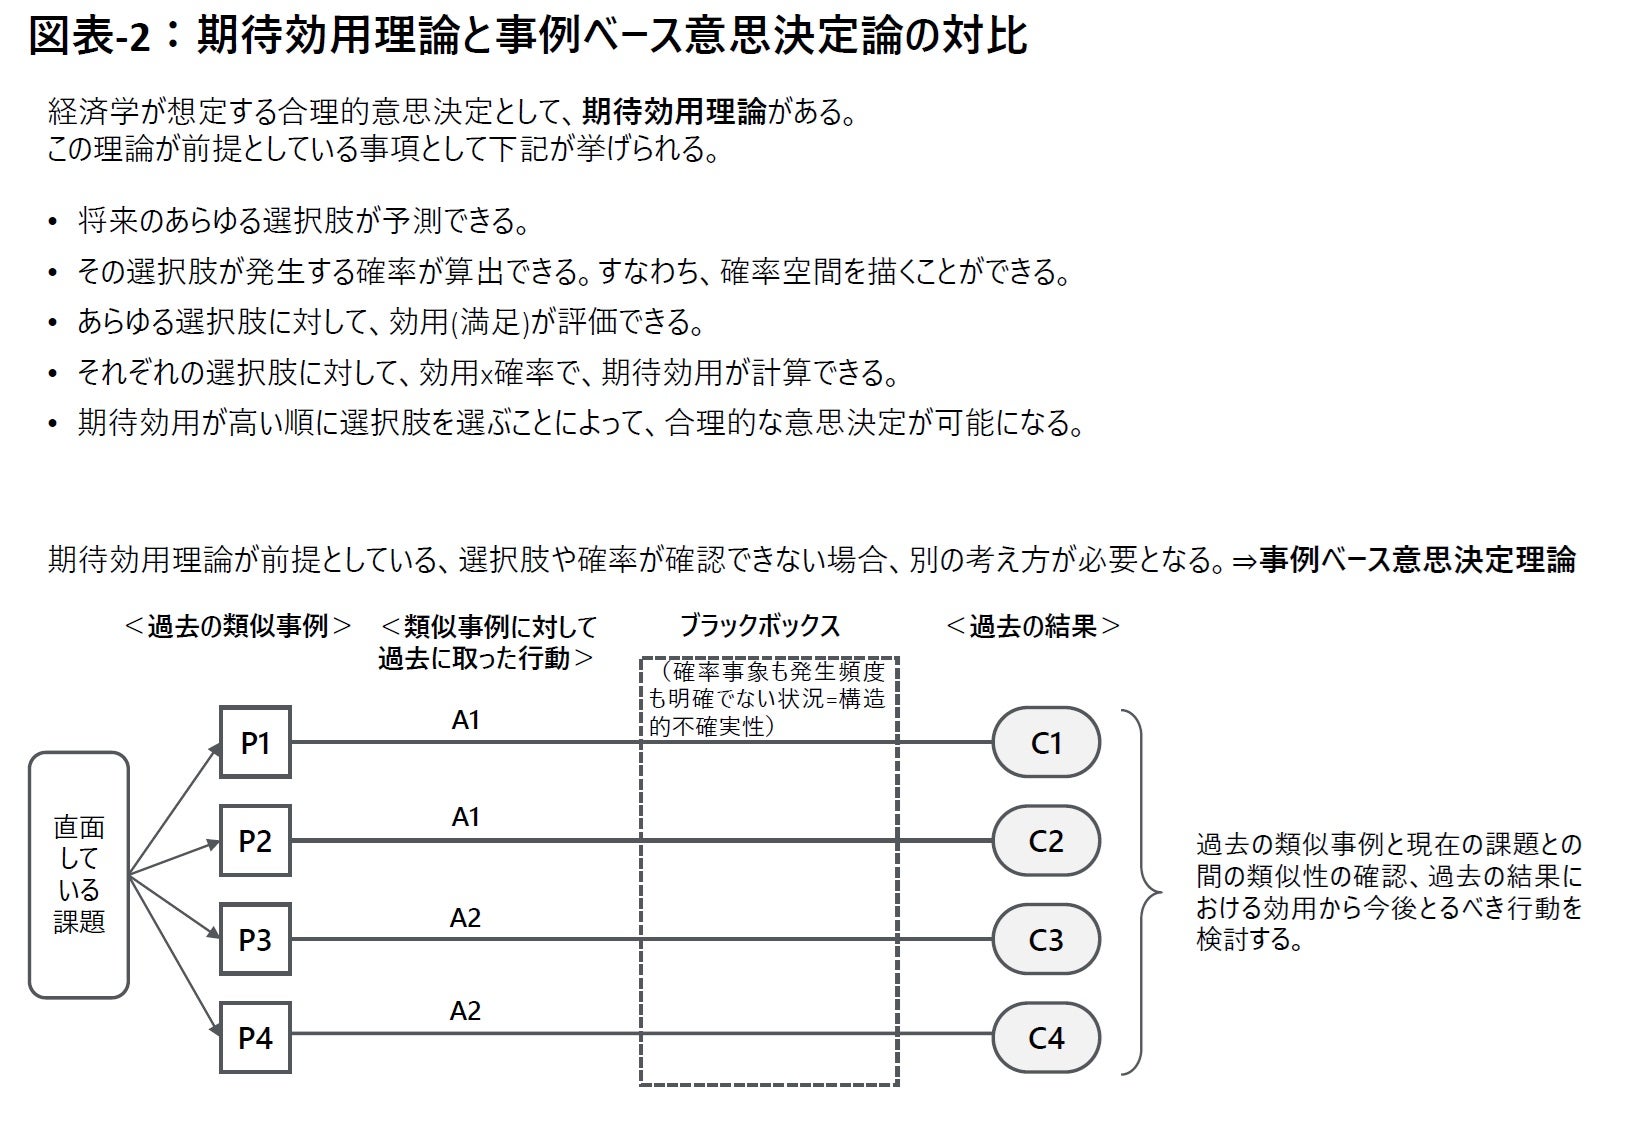
例えば、企業が社会課題のビジネス化を進める過程で遭遇する不確実性を可能な限り洗い出したとする。その不確実性に関する確率空間は導くことはできないが、洗い出された事態と過去経験した類似の事例(行為と結果)を集めることができれば、その時の効用に基づき今後採る行為を判断できるといった強みがある。企業が未知のリスクに直面したとき、リスクに関する情報が極めて不足しているといった理由で思考停止に陥ることなく、代替的アプローチによって意思決定を進めてゆくことができる。
不確実性を所与とする時代
社会的価値観が変化するなか、企業は社会的価値と経済的価値の両立を探り、社会と企業の持続的発展を追求してゆく必要がある。このようにサステナブル経営が直面する将来の不確実性の構造は、経済的価値の最大化を追求してきた従来の枠組みから変化してきている。企業にとって、意思決定という基本的な枠組み自体も、既存のものから脱却する必要があろう。
変化する経営環境の本質を捉えてそれに適合すること、すなわち企業が持続的成長のために描く目標を実現する過程で遭遇する不確実性の意味を探索し、対応策を見つけ出してゆくこと、そのための新たな枠組み作りや体制構築が求められているのではなかろうか。
*1) Knight,H.F.(1921)Risk,Uncertainty and Profit, Boston and New York, Houghton Mifflin Company.
*2) ここで“Case(事例)”とは、意思決定上の問題(Decision Problem: P)、行為(Act: A)、結果(Result:R)の3つを言う。
*3) Hume, D. 1748, An Enquiry Concerning Human Understanding, Clarendon Press