われわれにとってどのような未来が望ましいのか、将来どのような社会にしてゆきたいのか、といった視点は社会課題の解決を考える際の起点となる。そして、今後の社会のあり様を描き、社会の進むべき方向性を明らかにしてゆく役割は、社会の構成員全員(国家、政治、企業、市民など)が担っている。また、具体的な課題解決においては、構成員全員がそれぞれの役割や機能を果たしてゆかねばならない。
現代社会の諸課題は、社会システムが持つ自然システムや経済システムなどとの相互関係性の中から生まれている。この意味では、今後の企業活動は企業と社会との関係性を抜きには考えられない。企業は、自社の活動が社会へ与える影響や社会への依存性を意識し、社会の一員として、社会の発展と企業の発展を同期させてゆく必要がある。企業の社会的責任論やサステナブル経営論の文脈において、社会課題のビジネス化は、具体的な対応課題の一つとして浮上しており、避けて通れない論点と位置付けられよう。
企業の機能・役割の再整理
企業が営利企業である以上、その基本目的を利潤の最大化に置くことに変わりはない。また、経営者が株主の拠出した資本を効果的に活用し最大化するといったミッションを有することも変わらない。しかし、企業活動は株主だけでなく多様なステークホルダーによって支えられ、企業の社会市民としての存在が強く意識されている。
サステナブル経営は、企業が依存関係の深い社会の中で存在意義を発揮し、社会の発展と企業の経済的発展の両立を目指す経営といえよう。その具体的な対応策については、社会から企業に対して何が求められているのか、各企業にどのような対応が可能なのか、を再整理する中で明らかになる。株主利益至上主義、短期的経済価値拡大主義といったこれまでの視点から、社会的価値との両立、中長期的視点に立った持続的成長といった視点を取り入れてゆかなければならない。企業として、気候変動問題を含む環境問題、貧困・人権問題といった社会課題への対応を実際の事業活動と関連づけ、どのような形でその解決へ貢献するのか、そして中長期的視点から継続的な企業価値創造の枠組み作りを進めてゆくのか、企業の能動的な対応が求められている。
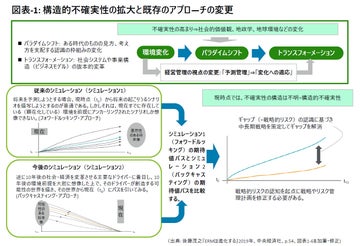
このような変化を前提にしたとき、経営にとって直接コントロールできない領域の拡大とその結果としての不確実性の高まりを認識せざるをえない。そして、価値創造への道筋を再定義する必要性にかられるはずである。換言すれば、企業がこれまでその思考の中心としてきた市場メカニズムの「外部性」に属する要素による影響が拡大していることとなる。従来の財務要素中心の経営管理では対応しきれない状況となっている。しかしながら、あらゆる外部性に際限なく応答する責任を引き受けることは現実的ではない。外部性への対応には、企業の中長期的な持続可能性と短期的な事業継続性とのバランスが必要となる。なぜなら、中長期的な理想に向かって取り組んだ結果、短期的に破綻してしまっては、本来の目的を達成できないからである。市場メカニズムに密接にかかわる財務資本にのみでなく、活用可能な資本概念を拡大し、戦略推進の時間軸を長くとる必要があろう。そして、社会的価値の向上と経済的価値の両立を能動的に進めてゆくためには、「社会課題のビジネス化」を経営課題として位置づけ、将来の事業ポートフォリオへの組み込みを検討しなければなるまい。
社会課題のビジネス化とサステナブル経営
組織体には社会における固有の役割・機能がある。例えば、行政サービスは、国民や住民という主権者に対する受託者責任によるものである。財源となる税金は公的資源であり、主権者に対する説明責任を果たしうるように、意思決定プロセスは厳格に運用される必要がある。非営利組織は、寄付金を主な財源としている。目的に同調する支援者への説明責任を果たしうるような目的に絞って社会課題に対応する必要がある。営利企業の社会課題への対応は、社会のなかにおける企業の存在意義を踏まえた営利活動が前提で、これまでの社会・経済発展の陰で拡大してきた課題への反省や危機感を踏まえて取り組む必要があろう。金融の世界でも、サステナビリティを投資判断に組み込むことが投資家の社会的責任として求められるようになってきている。このような流れとも呼応し、株主から経営を委託された経営の説明責任を果たしてゆかねばならない。
企業が社会課題のビジネス化に取り組むためには、事業が外部性との関係を整理し、企業戦略やリスク管理に組み入れ、価値創造の機会とリスクを一体的に管理する体系を構築する必要がある。また、これまでの失敗事例からわかるように、取り組みがスローガンのみに終わり見せかけの取り組みになったり(例えば、グリーンウォッシュと呼ばれている状況)、本業との連動が不明確で人材も十分でないため組織的・継続的取り組みがなされていなかったり、社会との連携ができておらず社会課題の解決につながらないといった事態に陥らないよう注意しなければならない。
まず企業として、ガバナンスを効かせた中長期戦略への落とし込み、その実行性を担保する経営管理体制の強化が急がれる。また、社会課題の解決を目指すためには、その企業の取り組みが将来コレクティブ・インパクトにつながり社会システムの変革を促してゆく必要があろう。このような時間軸の長い取り組みには、中長期的な活動を可能にする投資の連続性を確保し、多くの関連者との協働関係を実現してゆくことが不可欠といえる。
非財務要素を取り込む戦略的思考
マイケル・ポーターらが提唱した、共通価値の創造(Creating Shared Value: CSV)は、単純に社会課題を解決する商品、サービスを創造するという意味だけに止まらない。例えば、バリューチェーンを改革することにより、環境負荷が低い状況を創り出し、同時に環境保全につなげることも可能である。また、労働環境を改善する製造プロセスを創り出すことによって労働環境を改善することもできる。あるいは、気候変動への緩和策としてGHG排出を削減する技術開発が廃棄物の削減の効果にもつなげ、新たなサービスを開拓する市場拡大の機会を創ることもありうる。さらに、気候変動の進行の緩和と生物多様性の喪失を改善する生態系保全の取り組みが、温暖化の進行による異常気象への適応力向上(レジリエンス向上)のためのグリーンインフラ整備につながってゆく可能性もある。このように、従来の企業活動と財務要素の短期的な影響のみに束縛されるのではなく、企業活動と非財務要素との関係性を企業価値創造の中に結実させてゆく思考が必要となる。
経済活動は、直接的には市場取引を通じて評価されている。しかし、取引をしていない他人や社会全体に影響を与える視点も、企業の持続的成長を考える際には重要である。教育による知的資本の拡大は、自身の所得に対して正の効果を生む可能性があるだけでなく、社会全体への知識レベルや生産性の向上に影響を及ぼすこととなる。このように、企業活動も、市場取引に限定された狭い視点での短期的な効果に束縛されるのではなく、非財務要素が中期的で広範な関係性の中で企業価値をいかに向上させてゆくか、企業の能動的な意思としての再整理が必要となろう。これまでの企業評価の枠組みに則れば、短期的なPER(株価収益率)ではなく、将来に向けたPBR(株価純資産倍率)の拡大を意識しなければならない。このような思考は、図表-1で示したとおり、今後の価値創造の選択肢を多様化し、成長への潜在的領域を見出し機会が拡大する検討へとつながってゆく。社会課題のビジネス化の論議がこのような枠組みで深められてゆくことを期待したい。