企業活動を通じて社会課題の解決に貢献すること(社会課題のビジネス化)は、企業にとって新たなタイプの新規事業といえる。企業が新規事業を既存ポートフォリオに組み込む際の検討は、一般に次のステップを踏むこととなる。
・企業のビジョン、ミッションとの整合性を確認し経営戦略上の妥当性を確認する。
・当該事業に取り組むことによって、得られる将来の戦略的利点(例えば、企業価値向上やリスク分散、シナジー効果など)を検証し、その実現可能性について検討し、想定外の事態が生じた際の対応や撤退基準などを整理する。
・中長期戦略として対応しなければならない組織、人材面、文化面などに関わる検討事項を洗い出し、対応策を検討し中長期戦略を策定する。
・中長期戦略を実現するための具体的計画を立案する。
・当該事業の管理目標値を設定し進捗管理計画を策定する。
・事業計画を適切に推進するための財務管理、リスク管理、内部統制などを含む経営管理体制を整備する。
中長期戦略の検討と分析
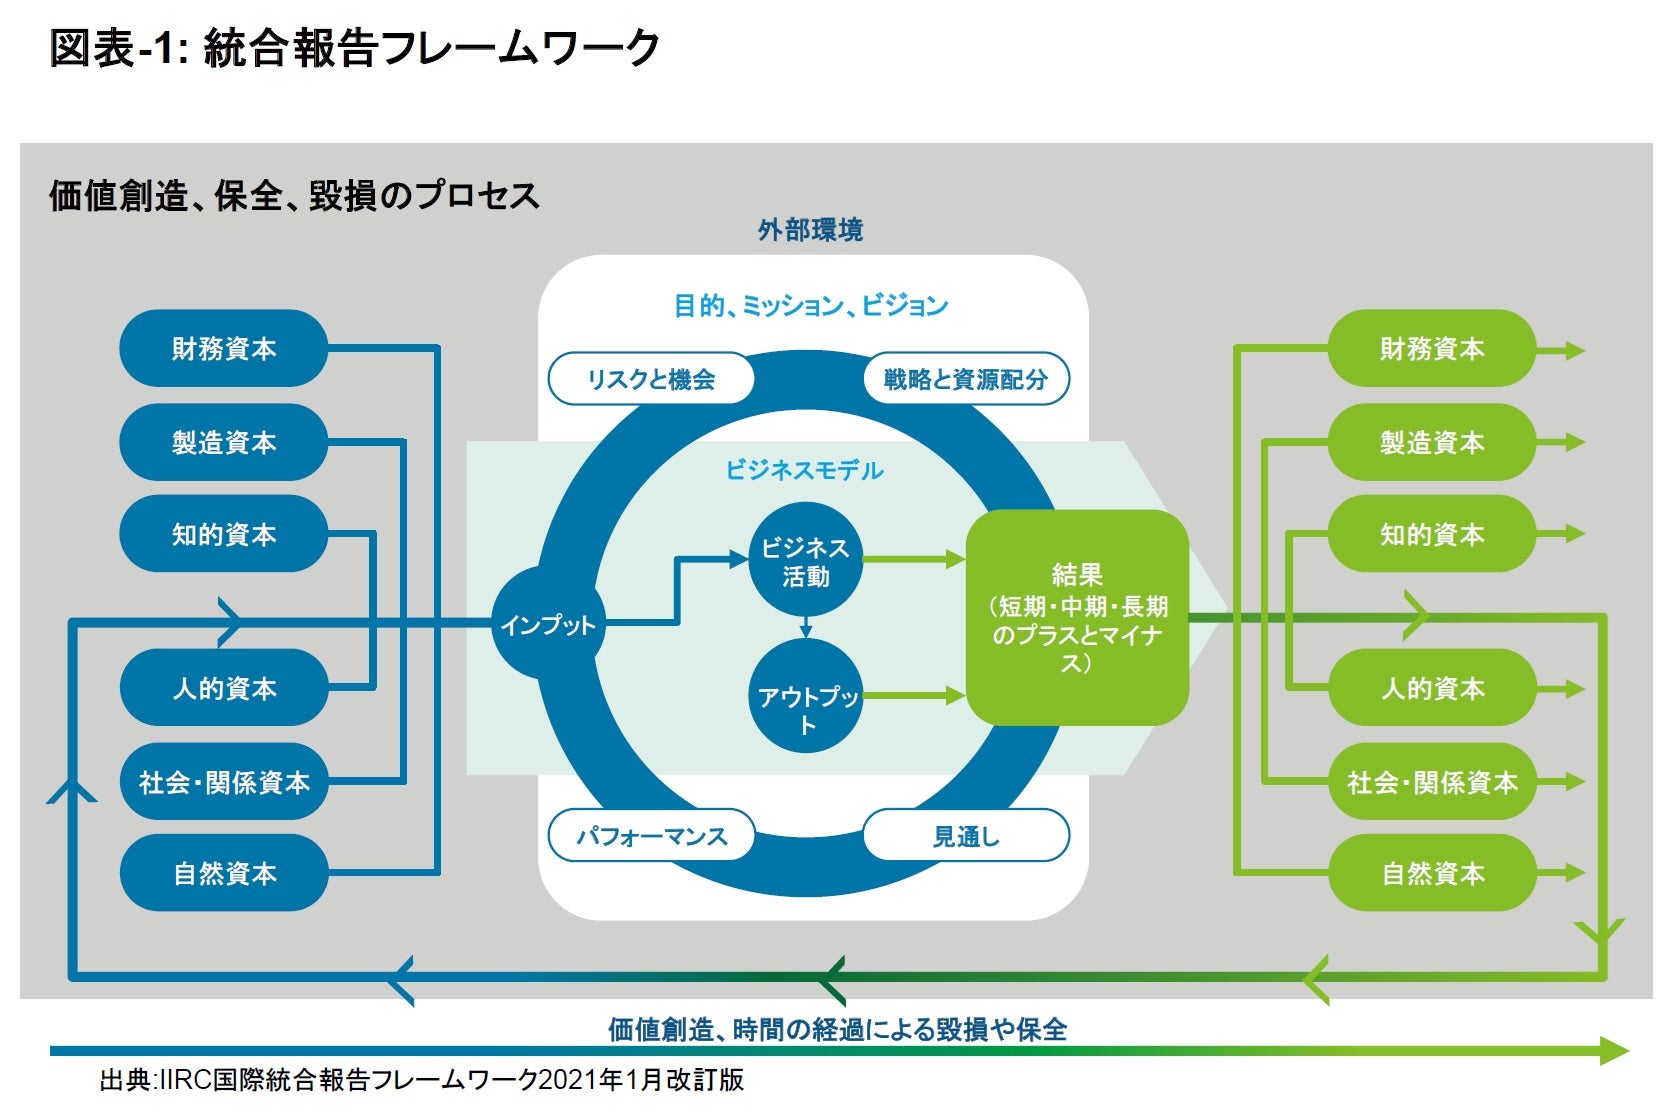
一般に中期経営計画は、3-5年という時間軸で策定されるケースが多い。この時間軸は、経営環境の予測可能性と計画の実効性のバランスを勘案して定められたものである。しかし、競争優位の源泉が有形資産から無形資産へとシフトし、経営課題が非財務要素へと拡大するなかで、企業は時間をかけて無形資産に投資し、それを持続的な形で価値創造に結びつけてゆく必要がでてきた。このような価値創造プロセスについての意義を説明するためには、測定可能な指標を設定し、その指標と活動との因果関係を提示して進捗を管理する必要がある。意義の説明においては、例えば環境課題への取り組みの場合、企業が保持している技術力を活用したビジネス化が環境問題改善にどのように効果的であるか、そして、この活動が企業価値向上に有効であるかについて具体的に説明する必要がある。そのため、事業活動を可能にする、ガバナンス方針、イノベーション創出案、人材育成策、地域貢献策、ブランド構築の考え方、ステークホルダーへの還元などといった諸課題に対し、自社の事業構造との関係を踏まえ今後の活動計画を企図した成果につなげてゆく道筋を説明しなければならない。これらを可視化するツールとして、2013年に国際統合報告評議会(IIRC)から提唱されている「オクトパスモデル*1」の活用が可能である。これは、企業の財務・非財務資本の状態が、どんな経営施策によって、どのように変化するのかをステークホルダーに説明するため、企業の財務・非財務戦略をタコの頭と手足に見立てた一枚の図に集約し、各要素間の関係性を可視化して価値創造プロセスを説明する統合フレームワークである。タコの頭部で事業に関わる要素をあらわし、ミッションやビジョンに基づいて、リスクと機会をうかがいながらビジネスモデルを構築し、効率的かつ生産的な資本配分を行ってゆくことを要領よく説明する必要があろう(図表-1参照)。
企業活動の合理的な説明
行政改革推進本部事務局は、「EBPMガイドブック*2」の中で、ロジックモデルを次のように説明している。「どの政策も、どのような行動がどのような結果をもたらすかについての仮説を持っている。そうした仮説について、政策の遂行によって政策課題が解決されるまでの論理的な道筋を示したものがロジックモデルである。政策の具体的な活動によってもたらされるものを、アウトプット・アウトカム・インパクトに分けて示している。」
企業は、ロジックモデルを活用することによって、ある取り組みや施策の成果や効果を、段階的な因果関係として整理・可視化し、ステークホルダーに企業価値との関係性をわかりやすく説明することができる。
政府が公開している「価値協創ガイダンス 2.0*3」は、ロジックモデルの考え方を中長期的な経営計画として示すための枠組みとして提示している。企業が将来の目指すべき姿を明確に定義し、そこに至るまでの課題と対策を、モニタリング指標を設定するなどして論理的・体系的に推進してゆくことが期待されている。
データに基づく進捗管理
企業は利潤追求を目的としたうえで、社会課題への対応も求められる存在である。したがって、企業が目指すべき方向性や解決すべき社会課題は、他者から要求される受動的なものではなく、主体的に設定すべきものであろう。企業が何を目指すのかを経営方針に組み込む必要がある。そして、企業固有の実情を考慮し、最重要経営指標(Key Performance Indicator: KPI)を設定することとなる。非財務資本への影響を分析する必要があるため、財務指標とは別の KPIを設定し、5年以上の中長期的な視点から取り組みの進捗を観察する手法が取られることが多い。
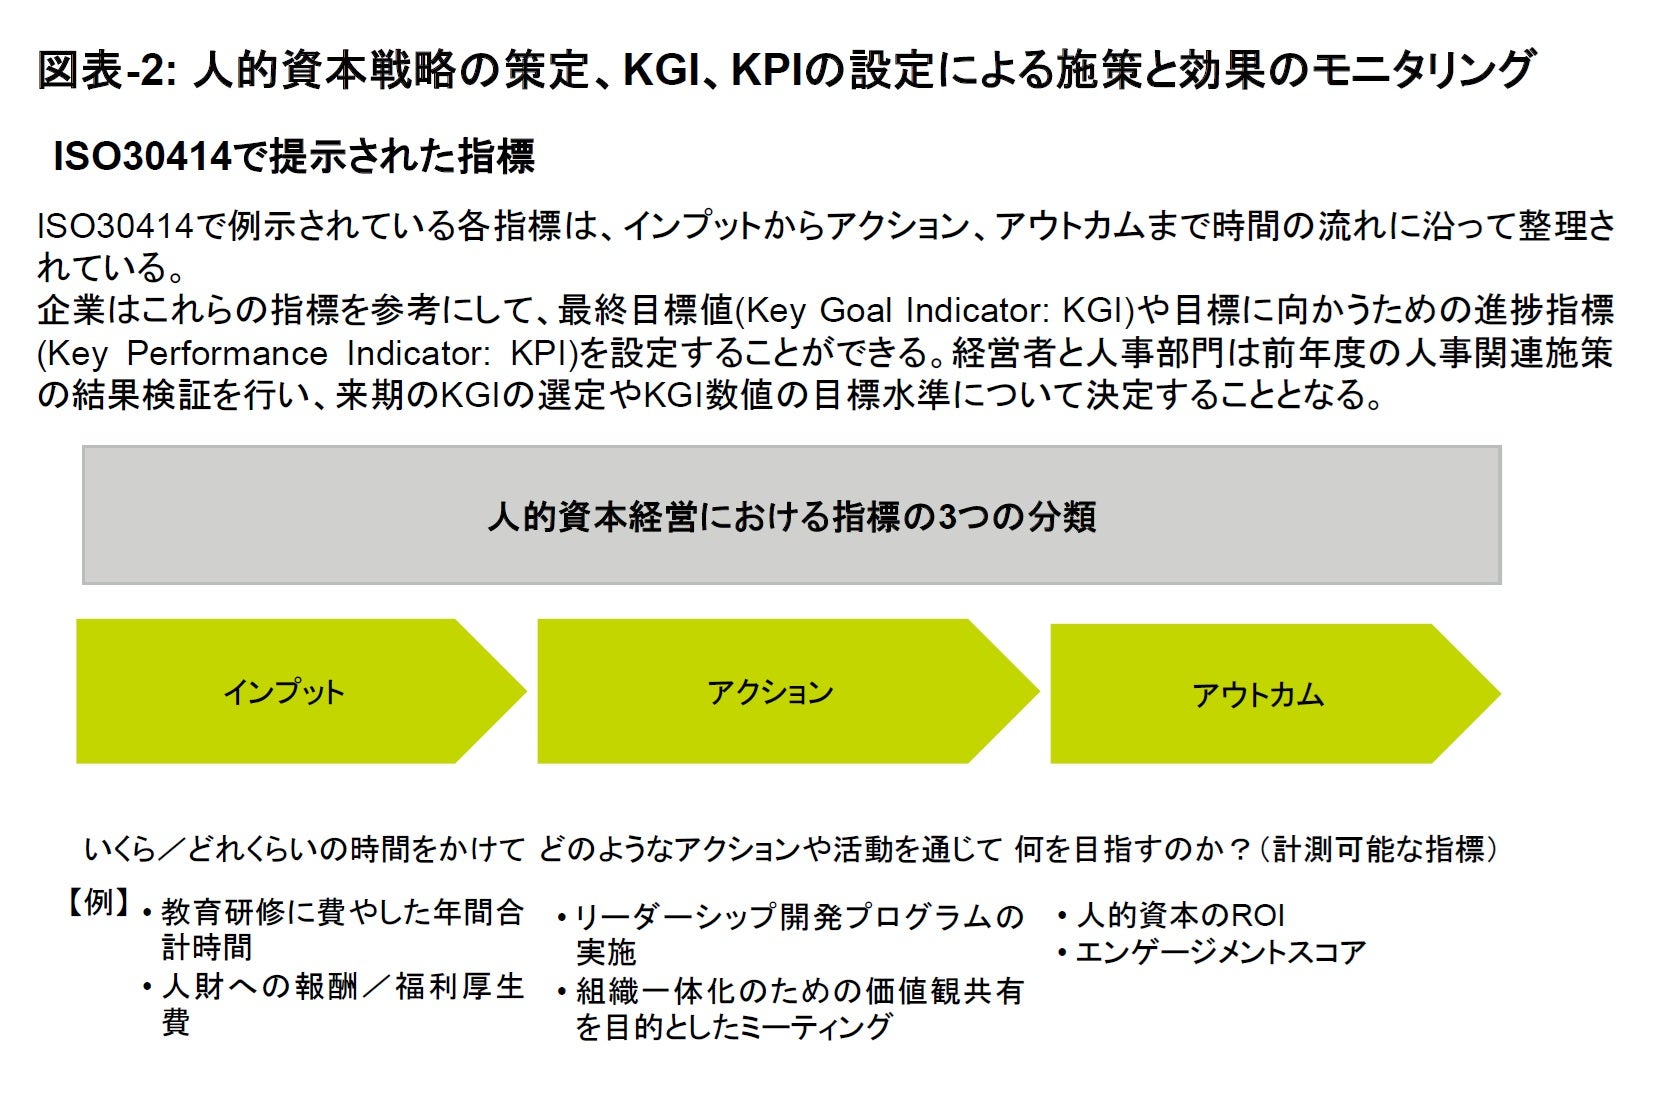
ここで、新規事業における人的資本の拡大戦略を推進する際のKPI設定について考えてみたい。ISO 30414*4に基づく人的資本開示についてのフレームワークが参考になろう。ISOでは、インプット系(研修時間、報酬額など時間と金額で人にどれだけ投資しているか定量的に計測する指標)、アクション系(経営者と従業員の対話活動などリーダーシップ開発プログラムの実施やエンゲージメント向上につながる組織文化醸成のための人事活動、組織活動を定量的、定性的に示す指標)、アウトカム系(人的資本の投資対効果を示す人的資本のROI(Human Capital Return on Investment)や組織の活性度を示すエンゲージメントスコアといった指標)の3分類にわけられた58指標を提示している。(図表-2参照)
建設的な対話の必要性
社会課題のビジネス化への取り組みは、中長期的な時間軸で展開される活動である。そのため、企業活動が社会課題解決へどのように貢献することとなるのか、そしてその活動が中長期的にいかに企業価値向上につながってゆくのかを説明する必要がある。また、このような企業活動を資金面で支える金融においても、社会的価値向上と企業の経済価値向上の両立について投資効果の進捗を検証してゆかなければならない。
このように、今後、説明する側の企業も検証する側の投資家も、両者にとって有効な枠組みを模索してゆくこととなる。両者が建設的な対話を継続し、相互に有用な枠組みの構築のための試みが続けられることとなろう。
*1 国際統合報告評議会(IIRC)が「価値創造プロセス」として提示したフレームワークである。これは、企業の持続的成長を支えるメカニズムを説明する中核的要素といえる価値創造を可視化したものといえる。企業は直面する外部環境や社会課題の中で、ビジョンや経営理念を掲げ、経営戦略を策定・実行し、多様な資本を活用して、自社固有のビジネスモデルを通じて価値を創出・循環させてゆく。この様子を図示したもので、その形状が足を広げたタコの姿に似ていることから「オクトパスモデル(Octopus Model)」と呼ばれている。構造は簡単で、投入した元手(資本)を出発点として事業活動により価値が創造され、製品やサービスなどといった形でアウトプットされる。そのアウトプットされたものが、社会にリリースされることによって、社会への貢献へとつながりアウトカムをもたらすといった考え方である。このときにインプットとして用いられた資本は、新たに価値が付加されて再び利用されるサイクルにつながってゆく。多くの企業がこのモデルをベースとして自社の価値創造の仕組みを統合報告書で説明している。
*2 社会課題のビジネス化は、これまで政府が担っていた機能の民間企業による一部代替と考えられる。その意味で、政策課題への対応に関する知見は参考になる。ロジックモデル作成方法については、2023年文部科学省大臣官房政策課政策推進室が作成した「ロジックモデル作成マニュアル」に詳しい。証拠に基づく政策立案(Evidence Based Policy Making: EBPM)で透明性・信頼性の高いアプローチがEBPMガイドラインの中で提唱されており、ロジックモデルの活用検討の参考になろう。
*3 2022年8月に、「サステナブルな企業価値創造のための長期経営・長期投資に資する対話研究会(SX研究会)」及び「価値協創ガイダンスの改訂に向けたワーキング・グループ」における議論の成果を取り込み、サステナビリティ・トランスフォーメーションの実現に向けた経営の強化、効果的な情報開示や建設的・実質的な対話を行うためのフレームワークとして、「価値協創ガイダンス2.0」が策定された。本ガイダンスは、企業と投資家を繋ぐ「共通⾔語」として、企業が、投資家に伝えるべき情報(経営理念やビジネスモデル、戦略、ガバナンス等)を体系的・統合的に整理し、情報開⽰や投資家との対話の質を⾼めるための⼿引として策定されたものである。同ガイダンスを⾃社の価値創造ストーリーに関連づけて活⽤することが期待されている。
*4 ISO30414は、国際標準化機構(ISO)が2018年12月に発表した人的資本に関する情報開示のガイドラインである。労働力の持続可能性をサポートするため、組織に対する人的資本の貢献を考察し、透明性を高めることを目的として発表された。