前回のコラム第13回-海外子会社経営リスク管理編(9)では、「内部監査」の第一ステップの「監査チームの結成」までの内容を説明しました。今回は、第二ステップの「現地往査の前に日本で行うビジネスリスクの事前想定と内部監査準備」の内容及び第三ステップの「具体的な監査方法」について説明いたします。
Ⅰ.第二ステップの目的と手法
1.目的
第二ステップの目的は、監査対象の海外子会社の重点リスクの目安を往査(注:現地監査に行くことを往査と呼びます。)前に立て、その重点リスクの監査方法を日本で事前に検討・準備することにあります。
2.手法
そのための手法としては、①日ごろから定期的に行っている内部統制資料(*財務諸表、CSA、KRI)からビジネスリスクを想定し、次に、②現地からのそのビジネスリスクに関連する資料をさらに収集・確認。最後に、③重点リスクの特定(リスクアプローチ手法)に合った監査方法の検討・準備と段取りとなります。具体的に段階ごとに見ていきます。
*詳細は、コラム第11回を参照願います。
(1)内部統制資料からのビジネスリスクを想定する方法
「2.手法」で述べたように、まずは、定期的に日本で確認をしている現地子会社の報告資料から、ビジネスリスクの想定を行い、ビジネスリスクの発生元の監査対象部門を決める必要があります。以下で、その方法を部門ごとに述べていきます。
①管理部門
内部統制資料の中でまず確認すべきは財務諸表の内容の確認です。例えば、財務表の数値が「人員増がないにもかかわらず人件費が増加している」という異常な状況の場合、給与の支払い担当者などによる横領が疑われます。その場合、現地から入手したCSAの質問(例:人員名簿と給与支払先を毎回確認をし、齟齬がないか?)への現地の答えを確認し、また、KRIで、残業時間の推移、離職率の推移、欠勤率、サボタージュ率、無固定労働契約などの推移を分析し、最終的におかしな箇所がある場合に、ビジネスリスクは管理部門に存在すると想定し、その監査方法を考えることになります。
②製造・業務部門
製造・業務部門も同様です。現地から報告された財務表の数値の異常な増減項目に「固定資産の除却損や増加が顕著にみられる」という異常な兆候がある場合、現場管理を行う部門での在庫横流しなどが疑われます。この場合も、現地から入手した以下のような棚卸資産関連のCSAと現地からの過去の回答をまず確認します。
原材料の購買スタッフは定期的に人事異動していますか?
原材料の購買については比較見積制度を導入していますか?
原材料の購買については事前承認制度(購入先、価格、条件)をとっていますか?
原材料の倉庫の入出庫の社内管理手続きはありますか?
実地棚卸の方法を明文化していますか?
その後、KRIの製品不良率の推移、製品在庫率の推移なども分析し、異常な箇所がある場合には、ビジネスリスクが製造・業務部門に存在すると想定し、その監査方法を考えることになります。
③販売部門
今までの説明した2つのパターンと同様ですが、財務表の数値が、「販売量が増えないのに売上高が増加している」などの異常値の兆候がある場合、販売部門によるバックリベートなどの不正が疑われます。この場合も販売部門へのCSAの質問と現地からの過去の回答を確認し、さらにに、返品率の推移、顧客クレーム件数の推移などをKRIで確認し、販売部門にビジネスリスクの存在がないかを最終的に想定・確定することとなります。
(2)ビジネスリスクに関連する資料を現地から再度収集・確認
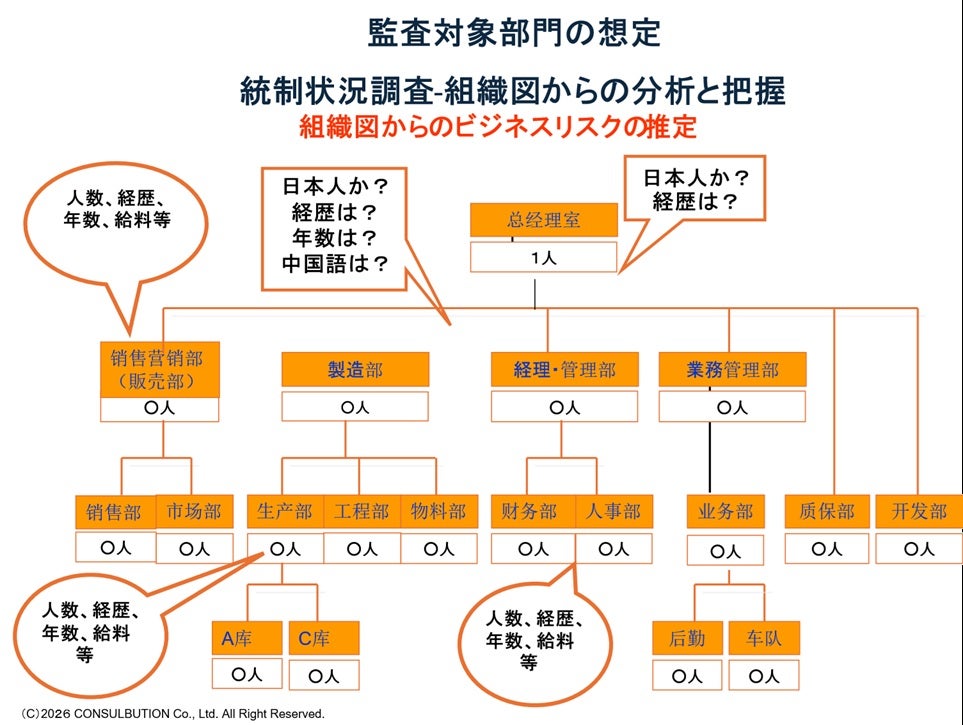
上記(1)で述べた方法で、ビジネスリスクが存在する可能性の高い部門を想定した後、現地から組織図及び各部署の人員配置、人事履歴などの詳細資料を入手し、監査の部門の最終決定前にその部門で良いかどうかの仮説検証を行います。そのためには、以下のような組織図(最新版及び過去の組織図)を入手し、過去・現在との違いも含め、色々な質問を行うこととなります。ただし、現地に詳しく聞きすぎると、監査に対する対策を現地が考えることがありますので、現地への質問には用心深さが求めれれます。
Ⅱ.第三ステップ
第三ステップは想定した部門への現地監査の具体的方法となります。ここでは、第二ステップで製造関連リスクが想定されたと仮定して、製造関連リスクと製造技術漏洩を含む知的財産監査を中心に説明します。
1.製造現場リスク
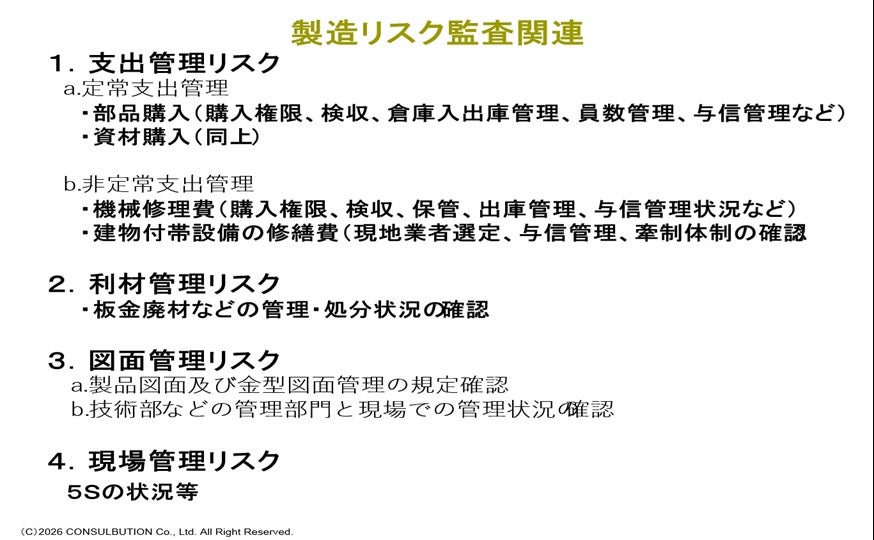
製造現場監査で最初に行う最も重要なことは「現場ガバナンスの状況」把握です。製造現場のガバナンス状況は5Sの状況で把握することができます。従って、現場に赴いたら、監査開始時に最初に現場の5S状況の把握を行います。その後に、実際の支出管理、利材管理、図面管理等の監査を実施することになります。製造現場の監査ポイントをまとめたのが、以下の図になります。
2.知的財産監査
製造現場での通常の監査内容は1の内容でほぼ問題ありませんが、最近とみに重要なのが「製造技術漏洩監査」です。これは、製造技術の流出防止を目的とする監査ですが、監査範囲は製造現場監査だけでは収まりません。したがって、情報漏洩監査として知的財産監査にまで範囲を広げて、以下のような監査ポイントを中心に監査を行う事が求められます。
(1)合弁パートナー・委託製造先との技術流出防止対策状況の確認
秘密保持契約の有無、内容の有効性、合弁側の従業員労働契約・管理規程の確認など
(2)現地従業員対策
競業禁止規程の確認、特定技術者の同業者への再就職禁止事項の確認
(3)日本人技術者対策
退職間際の日本人技術者を現地で使う場合、会社側としては主要な人材と守秘義務を締結しておく必要があります。退職後に先方の企業に雇用され技術を全てとられるリスク回避も今後重要な課題になるものと思われます。
(4)現場管理
技術を含む知的財産流出を防ぐ対策措置が確実に出来ているかが監査のポイントとな
ります。
①物理的な「秘密保護措置」の確認
図面管理、入退室管理、データアクセス管理状況の確認
②秘密保持関連規程の整備状況の確認
文書管理プロセスなど
③労務管理関連規程の確認
秘密保持契約、競業禁止規定、プロジェクトに関与する特定技術者の特別契約の確認など
④外部委託先の技術供与管理
業務委託の範囲の確認、技術供与契約の内容確認など
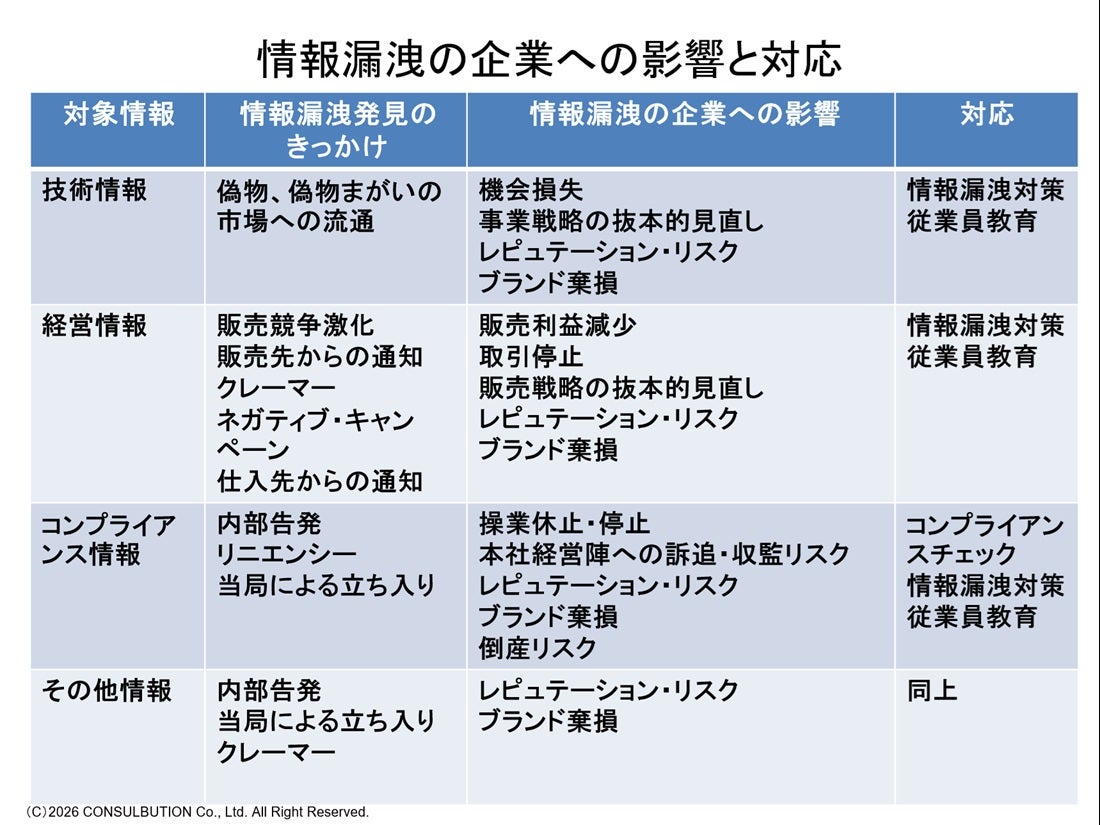
以下の図で分かる通り、情報漏洩はその範囲が広く、企業に様々な影響を与えます。この影響の広さを考えますと、現地監査チームに別途、知的財産全般の内部監査チームを立ち上げ、法律に関する専門知識を持つ外部専門家の能力を生かせる監査チームの組成が重要です。大企業では内部人材が豊富ですが、それでも社内人材のみで対応が不十分な場合、本社が主導して、外部専門家への委託も含め、最適なチームを作ることが、有効な知的財産監査には必要です。