前回のコラム第8回-海外子会社経営リスク管理編(4)では、海外子会社の経営管理の枠組みとして、アングロサクソン型のコーポレートガナンスの手法で優れている点、特に海外子会社の経営管理の枠組みとして、間接統治の方法を学ぶことが必要ではと述べました。
今回は実際の調査を基に行った日本企業と欧米企業のコーポレートガバナンスの比較を通じて、間接統治で本社・子会社が何を行うべきかについて見ていきたいと思います。
1.日本企業のガバナンスの特徴
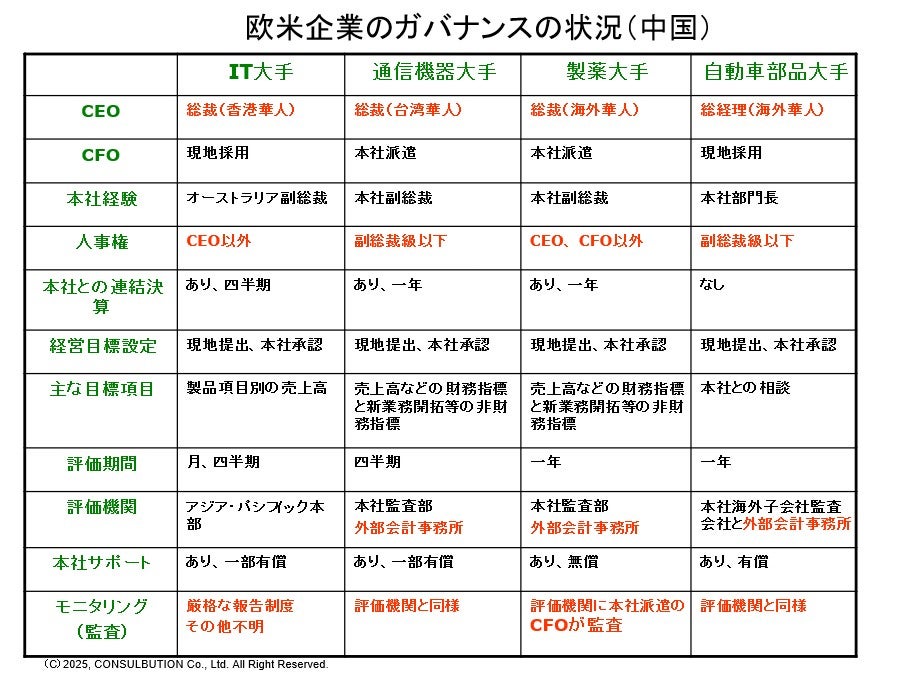
以下の表は日本企業の中国子会社のコーポレートガバナンスの状況を調査しまとめたものです。ここから分かることは、日本企業の中国子会社では、現地経営者に本社派遣の日本人経営者が多い、本社が現地経営者を管理・監督する手立てである「誘導、チェック、牽制の中心である経営監査」などの手立てが形式化している、現地経営者に人事権、資源配分権が無いなど、本社から現地経営者へ権限移譲が少ないという点です。
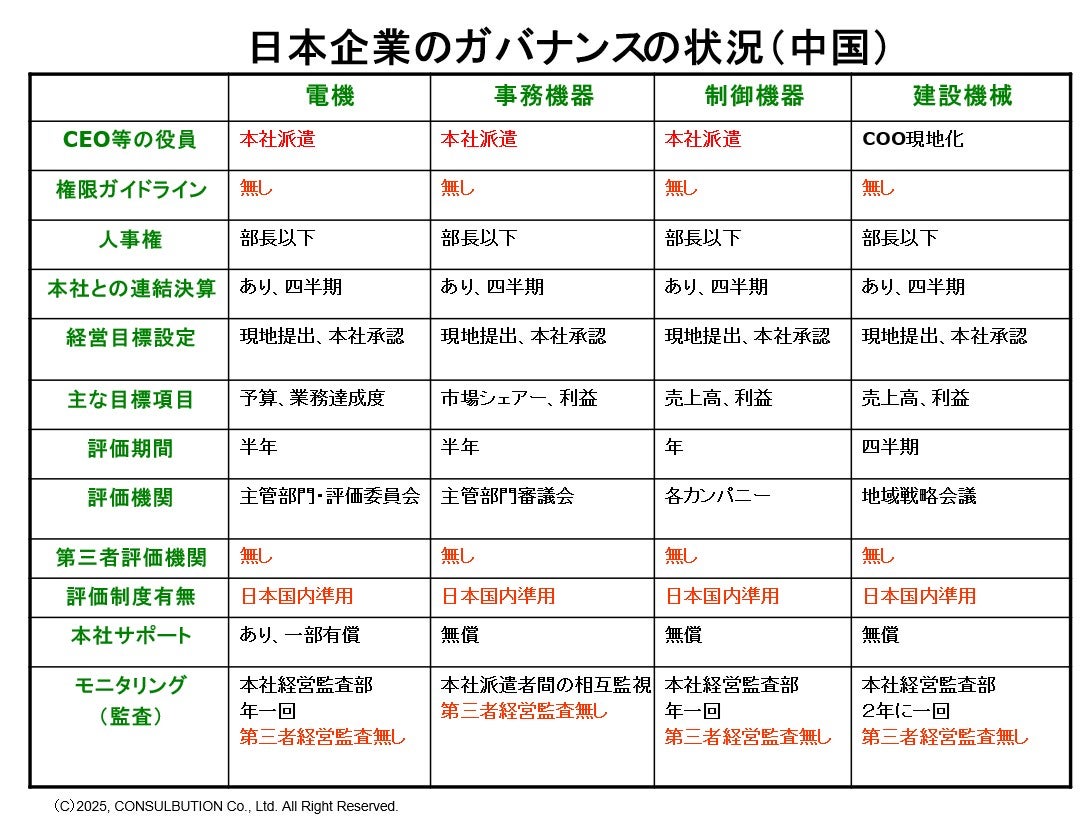
また、以前も触れましたが、海外進出で多かったメーカー系の日本企業の特徴として、モノづくりを優先するために、現地経営者に経営管理の経験の少ない技術系の日本人経験者を派遣することがあります。その結果、本来では、経営者である自身が行うべき経営管理の責務を現地スタッフの管理部門、特に、日本語が堪能などの特定メンバーに丸投げすることがあり、権限集中から来る不正の温床になることもあります。
権限移譲の少なさが本社指示待ちの経営姿勢になるために、現地スタっフから経営者として信頼されない等の深刻な事態も散見されます。
2.欧米企業のガバナンスの特徴
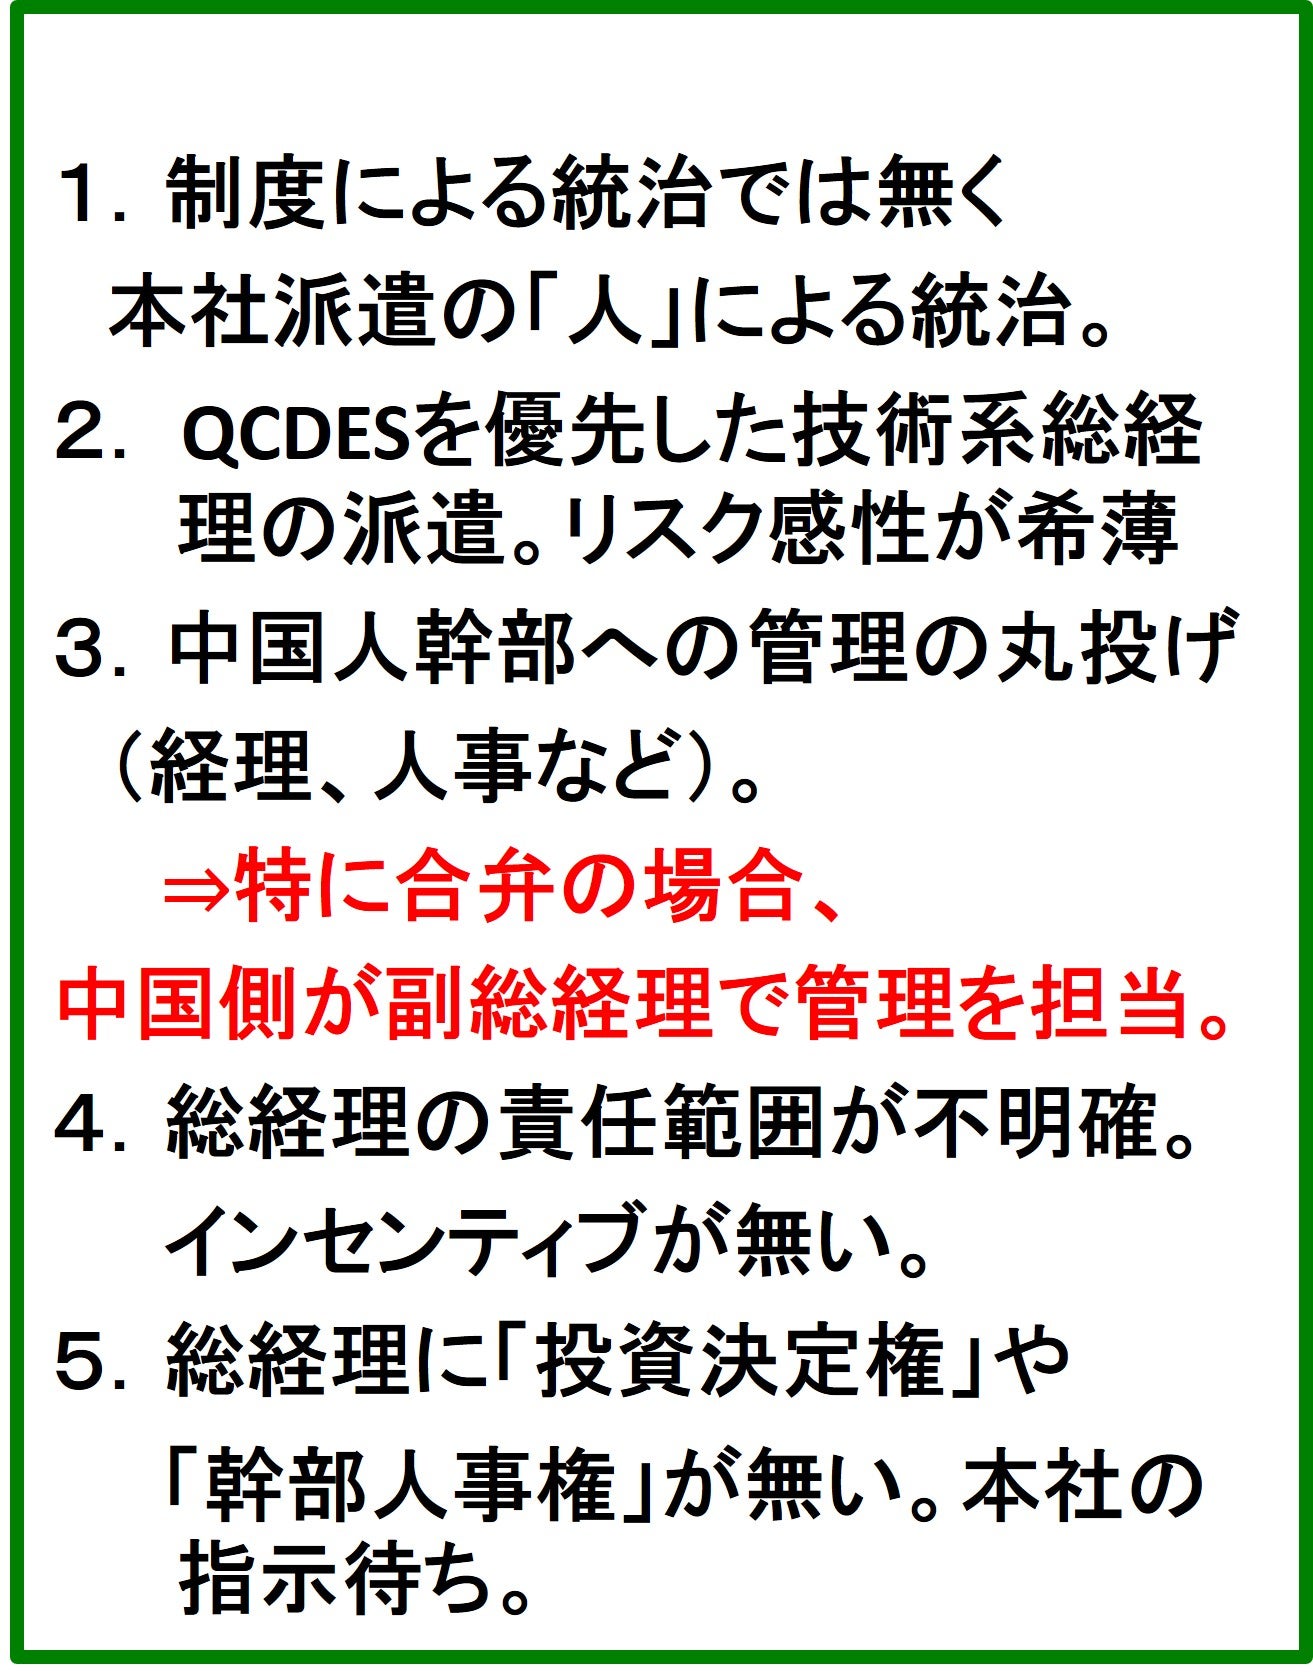
一方で、欧米企業の中国子会社における「アングロサクソン型コーポレートガバナンス」の状況をまとめたのが以下の図になります。アングロサクソン型コーポレートガバナンスの基本は「企業全体の目的に照らして、現地の経営が適切に行われるよう、現地経営責任者を選任し、経営管理の状況を誘導し、適切な経営が行われているかをチェック、牽制する」ことです。以前述べた東インド会社では現地のインド人でしたが、欧米系の企業は、中国でも経営トップに現地事情を熟知した華人を起用しています。さらに、華人経営者を現地の経営者に赴任させる前に本社で経営管理の経験を積ませ、現地赴任後も本社とのコミュニケーションに問題が無いよう、ローテーション人事を実施するなどの工夫もしています。
また、現地経営者が経営管理をするうえで重要な人事権を一定の決められた範囲内で権限移譲するとともに、第3者監査を徹底することで適切な経営が行われているかをチェック、牽制することも徹底しています。経営者を「仕事ができるという点で経営能力を信頼するが、人格としては全面的に信用せずに、必ずチェックを怠らない。必要に応じて経営者の任を解く権限を有する」という「信頼すれども信用せず」のアングロサクソン型のガバナンスの原則を貫いています。
欧米企業は、400年前に東インド会社で行った経営管理の手法を現在の中国子会社でも引き続き実施していることが分かります。
3.日本企業と欧米企業のコーポレートガバナンス上の重要な相違点
上記の1,2で述べた内容を基に、中国における日本企業と欧米企業のコーポレートガバナンスの違いをガバナンス実施上のキーワードでその相違点をまとめたのが以下となります。
|
|
現地経営者の選任 | 本社からの権限移譲 | チェック・牽制 |
| 日本企業 | 本社派遣の選任が主となっている | ほぼなし | 形式監査による監査の形骸化・内部統制の欠如 |
| 欧米企業 | 本社を経験した華人の起用 | 人事権の移譲 | 第3者による実質監査・内部統制の徹底 |
第7回コラムでも述べましたが、日本語の経営管理の「経営」の原義は「縄張りをして建築の構想を練ること」です(加護野忠男:経営の精神)。これを中国に進出した日本の企業にあてはめると、「中国に進出し自社の縄張りを増やし、建築(即ち製造・物つくり)に得意な人間を送りこみ、その構想を練る」というように解釈できます。一方、英語の「経営‐management‐」はmanageの名詞形ですが、その原義は動物などを意のままに飼いならし、意のままに動かすことにあります。語源からすると英語の経営(management)は「人を意のままに動かす」ことに注目した概念です。中国に進出した欧米系の企業は「中国人を意のままに動かすという観点から能力本位で現地経営者を選定し(社内外問わず)、その経営者が現地で経営(management)しやすいように権限移譲をする一方で、本社の意のままに動かすために現地経営責任者に本社からの統制(監査・牽制)と報奨・問題発生時には馘首できる人事権を欠かさない」という枠組みで間接統治を行っています。
4.間接統治における本社と現地経営者の役割
上記1-3で述べた間接統治における本社と現地経営者の役割と遂行手段をまとめたのが以下の図です。
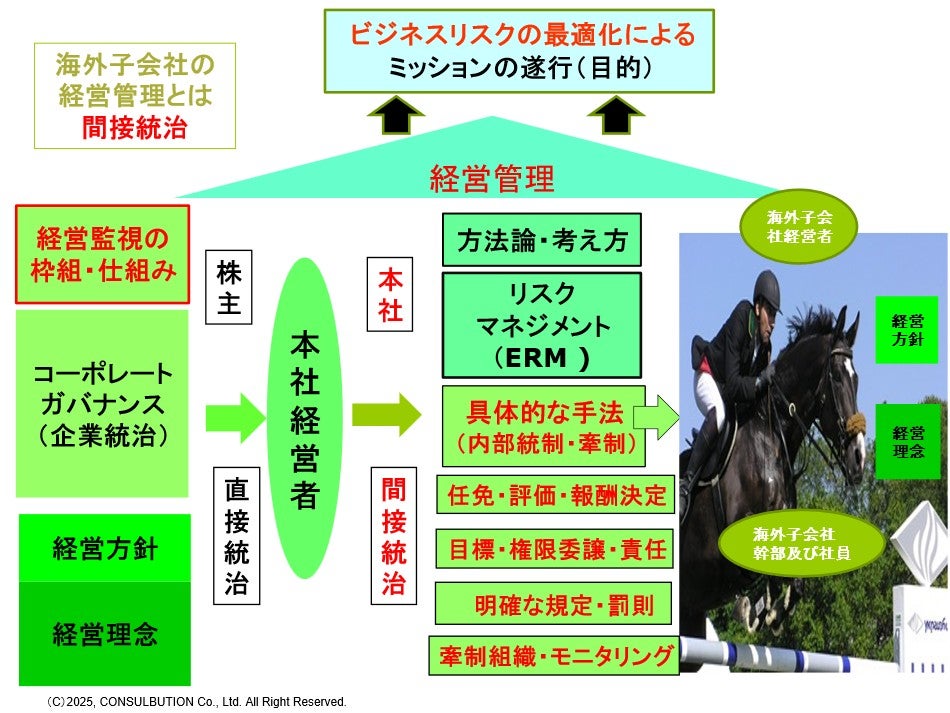
この図を更に詳細に比較してみると、以下のようにまとめることができます。 (1)本社の役割及び遂行手段
| 本社の役割(実施内容) | 遂行手段 |
| (1)各事業部門の統治機能 | 利益単位となっている各部門の業績評価、インセンティブ、資源配分権 |
| (2)戦略の決定と各事業部門との調整 | 同上 |
| (3)資源配分の決定と各事業部門との調整 | 同上 |
| (4)現地経営者の選任 | 同上の内、特に人事権 |
| (5)現地経営者の誘導、チェック、牽制 | ①資源配分権の供与、内部監査、業績評価の実施 <>②現地がリスクマネジメント体制及び内部統制システムを構築するためのサポート |
(2)現地子会社の経営者の役割及び遂行手段
| 現地子会社の経営者の役割 | 遂行手段 |
| (1)各事業部門の統治機能 | 利益単位となっている各部門の業績評価、インセンティブ、資源配分権 |
| (2)戦略の決定と各事業部門との調整 | 同上 |
| (3)資源配分の決定と各事業部門との調整 | 同上 |
| (4)部門責任者の選任 | 同上の内、特に人事権 |
| (5)部門責任者の誘導、チェック、牽制 | ①資源配分権の供与、内部監査、業績評価の実施 <>②事業活動に関するリスクマネジメント体制及び内部統制システムの構築 |
上記表を見てお分かりのように、本社の立場として全社的な観点で経営管理を考えるか、現地の子会社の経営者として現地レベルでの統治者としての立場で経営管理を考えるかの違いはありますが、本社の役割・遂行手段と現地子会社の経営者の役割・遂行手段に大きな違いはありません。
ただし、このガバナンスの枠組みを機能させるには、本社が中心となって、上記で述べた本社及び現地経営者の役割を明確にし、その遂行手段の正当性の担保及び公平性を現地の子会社に浸透させることが、経営管理の間接統治では重要となります。