ピーター・ドラッカーが、「経済的な活動は、現在の資源を不確かな未来に投入することであり、必然的に、企業は不確実性を管理する機能を必要とする*1」と述べているように、企業活動には常に新たなビジネス機会の探索が必要である。しかし、それには不確実性が伴う。したがって企業は、いかにリターンの源泉としてリスクを取り、企業価値を持続的に高めてゆくかに腐心する存在である。
このように企業活動は、社会に付加価値を提供するために将来に向けて働きかけるものであるといえる。将来の具体的なシナリオや結果は誰にも正確に予測できないため、企業活動は失敗による倒産リスク*2を常に孕んでいる。企業の社会的使命である付加価値を提供し続けるためには、付加価値創造の機会を探し続けるのと同時に、倒産を防止し、継続的活動を維持してゆかなければならない。
倒産原因は様々であるが、市場変化の把握遅れや対応力不足、経営判断の誤り、内部管理の不備、不祥事件の発生などが挙げられる。経営者は倒産要因を経営リスクとしてとらえ、的確に対処しなければならない。特に経営環境が大きく変化している状況の下では、変化への対応不備を防止し倒産を未然に防ぎ企業活動を続けるための耐性を向上させるためにリスク管理を強化する必要がある。
会計上の継続企業の再認識
現実の企業は様々なリスクにさらされながら事業活動を営んでいる。今日の会計では、企業が将来にわたって事業活動を継続するとの前提、すなわち継続企業(ゴーイングコンサーン; Going Concern)に関する有用な情報を、投資家をはじめとする利害関係者に提供することを目的としている。
日本では、1990年代後半に企業破綻の事例が相次いで発生した。その中には、監査人が監査報告書で適正意見を表明していた直後に倒産する会社も存在したことから、継続企業の前提に対する会計監査への要請が高まっていた。一方、米国や国際監査基準では、継続企業の前提に関する監査制度が導入されていた。このような中で、企業会計審議会が2002年1月に公表した「監査基準の改訂に関する意見書」で、継続企業の前提の監査に係る規定を導入し、2003年3月決算の財務諸表監査から適用することになった。
売上高の著しい減少や重要な営業損失、経常損失又は当期純損失の計上など継続企業の前提に重要な疑義を生じさせるような事象又は状況が存在する場合には、「当該事象又は状況を解消し、又は改善するための対応策」が財務諸表作成時現在計画されており、効果的で実行可能であるかどうかといった「継続企業の公準」が重視される。
国際会計基準は、企業業績を過去の確定値に基づき報告する収支管理の世界から、将来の価値創造について合理的な予測値に基づく財務報告の世界へと移行させた基準である。現在、これまでの財務情報に加え、いかに非財務情報を取り扱うのかに関する基準の検討を進めている*3。このような動きからわかるように、経営管理が、蓋然性の高い予測の世界から不確実性を所与とした合理的な予測の世界を意識した世界へと変化していることがわかる。
収支管理と企業価値創造管理における時間軸の違い
地球温暖化や生物多様性に代表される環境問題の論議の中では、企業が短期的経済利益の追求に偏重するあまり社会的価値を劣化させてきたのではないかという指摘と批判がある。企業は現在、社会から期待される企業の戦略のあり様を再検証し、既存戦略の見直しを社会的価値と経済的価値の両立の視点から見直している。
企業が社会課題のビジネス化戦略を進め、これらの新たな事業を既存のポートフォリオに取り込んでゆく際には、伝統的戦略と時間軸の違いから生じる不確実性状況の違いを強く意識する必要があろう。不確実性の中身をみると、伝統的戦略の中で重視されてきた財務要素を中心とした不確実性にとどまらず、市場メカニズムの外にある非財務要素に関わる不確実性に着目した対応をとる必要が出てくる。
伝統的な経営管理は、短期的な収益性の向上には有効であった。しかし、中長期的な価値向上にとって有効に機能するとは言えない。経営は、社会課題解決と中長期的企業価値向上をいかに実現してゆくか、その過程の中で企業価値を高めてゆくための管理体系の構築を進めてゆかなければならない。
収支の結果は、キャッシュの出し入れに伴い短期的に実現する。一方、リスクの発現には一定の時間の経過を必要とする。そして、リスクの性格によっては、例えば、不動産価格の変動のように長い時間軸で変動し、変化すると大幅な変動をきたし多方面に影響を及ぼすといったものもある。それゆえ、両者のバランスといった問題は、時間軸を意識した上で実現しなければならない。これは古くて新しい問題である。企業のポートフォリオが新しいリスクを取り込んで企業が成長してゆく過程においては、両者の時間軸のバランスをとり、適切な管理体制を構築してゆかなければならない。これを怠ると倒産の危機を招く。企業にとって、成長への新たな挑戦は、ビジネス機会の拡大とリスクの拡大とのバランス、それらに対する適切な管理の強化が不可欠である。機会の拡大とリスクの拡大を伴い、成長力の促進とレジリエンスの強化は同時に検討することが持続可能な成長の条件となる。異なる時間軸を意識して適切に経営管理する態勢構築には、経営として、企業活動の原動力となる人的資本への投資が不可欠となる。その上で、組織構成員のインセンティブシステムを見直し、目標との連動を図っていかなければならない。
中長期戦略の検討における留意点
「持続可能な社会と企業」といった文脈で社会的価値の向上と企業の経済的価値の向上を連動させて検討するためには、経営管理にESG要素を取り込む必要がある。経営にとって、財務要素と違ってESGテーマに関する経験は十分とは言えまい。今後企業が、社会的価値と経済的価値を両立させるためには、ESGの視点から企業と社会との関連性を意識し、企業価値への影響を整理してみる必要がある。例えば、企業の社会的存在意義や、事業活動と社会・環境問題との関係性、企業価値創造と資本の範囲・役割についての再定義も必要となろう。その上で、戦略、ビジネスモデル、リスク管理をこれらの新たな要素に対していかに機能させてゆくべきなのかを検討してゆかなければならない。
企業が、持続的成長を目指し、サステナブル経営を推進してゆくためには、対応策を経営管理体系の中に実装してゆく必要があろう。また、この検討においては、社会的価値観の変化に留意しなければならない。社会課題をめぐる社会的価値観は変化しており、その変化を企業はガバナンスの機能と連動させて取り込んでゆくことも期待されている。
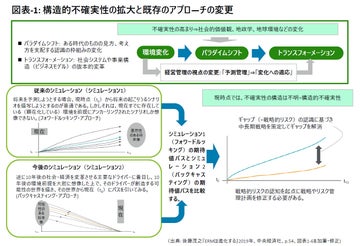
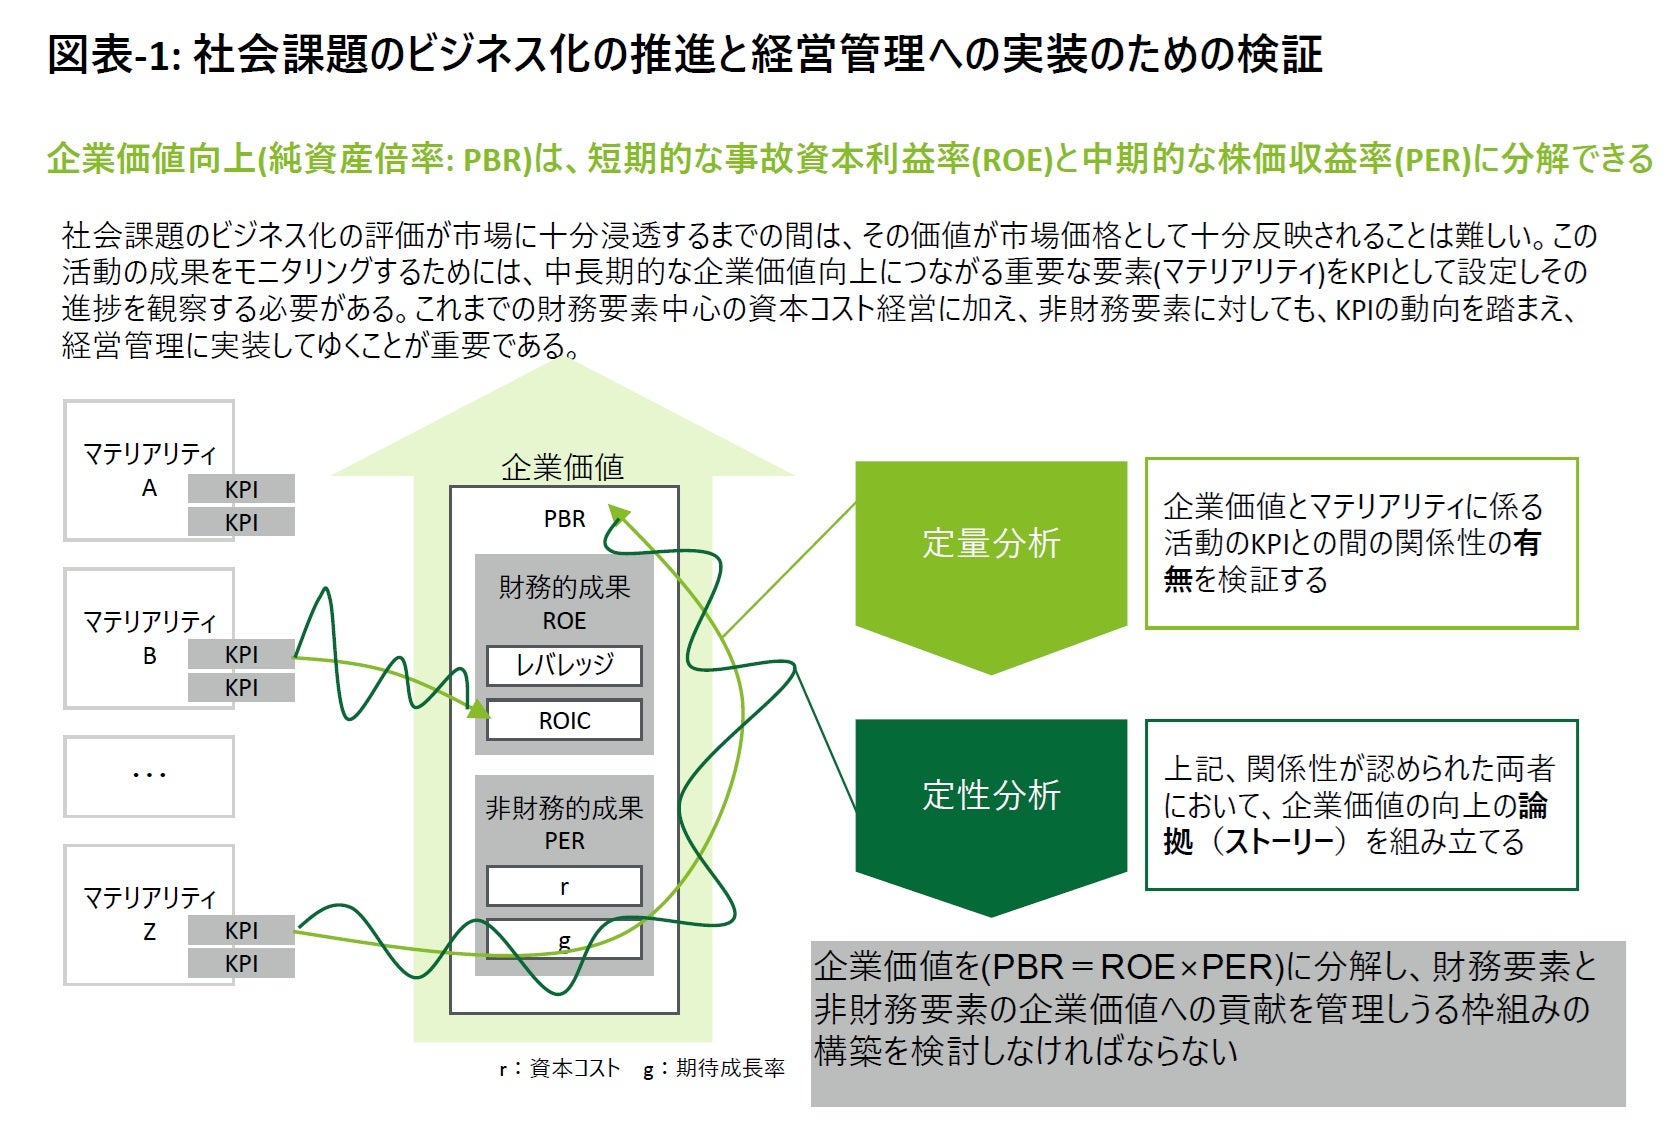
一つの検討の参考として、その視点を図表-1に整理してみた。
*1 P.F. ドラッカー『エッセンシャル版 マネジメント 基本と原則』上田惇生編訳、2001年、ダイヤモンド社、174~176ページ。
*2 日本においては、2024年は1万件を超える倒産件数が報告されている。
*3 国際会計基準(International Financial Reporting Standards: IFRS)を策定するIFRS財団によって2021年に設立された国際サステナビリティ基準審議会(International Sustainability Standards Board:ISSB)が、現在サステナビリティに関する統一的な開示基準を策定し、企業の持続可能性情報をグローバルに比較可能な形で提供することを目的として作業を行っている。
非財務情報(ESG情報)の開示基準はGRI、SASB、TCFDなど複数の枠組みが並立していたが、ISSBがこれらを統合し、企業がより明確で一貫性のある情報を開示できるよう基準案の策定を進めている。2023年6月に初の開示基準として「IFRS S1(一般的なサステナビリティ関連開示基準)」と「IFRS S2(気候関連開示基準)」を公表し、2025年4月に「温室効果ガス排出の開示に関する修正案を公表している。