リスクは価値創造との関係で変化するものである。どのような要件を充足する形でリスク管理態勢を構築するか。COSO*1) (Committee of Sponsoring Organizations of the Treadway Commission: トレッドウェイ委員会組織委員会) が提示するリスク管理の枠組みは、時代の変化の中で、さまざまなリスク対応の経験知を踏まえてこれまで改訂されてきた。
2004年公表の枠組みでは、リスクを「目的達成を阻害する影響を及ぼす事象が生じる可能性」であると定義し、マイナスの影響を与える事象を「リスク」、プラスの影響を与える事象を「事業機会(Opportunity)」と区別し、両者をコインの表裏の関係のように扱った。しかし、2017年改訂版の枠組みの中では、両者を区別するのではなく、統合的に整理しようとしている。そして、リスクを「事業戦略およびビジネス目標の達成に影響を与える不確実性」であると説明している。この考え方は、戦略からパフォーマンスまでを一貫してリスクと関連付けて整理しようとするものである。
その後、COSOと持続可能な開発のための世界経済人会議(WBCSD)が、事業体の理解促進を支援し、それらのリスクを効率的に管理し、開示するためのガイダンスの開発のため協働し、2018年10月にEnterprise Risk Management- Applying enterprise risk management to environmental, social and governance-related risks(以下COSO ESGと略称)を公表した。このガイダンスの目的は、組織がERMの原則と実務をESG関連リスクへ適用できるよう支援することである。
これまで、環境破壊や、貧困、格差、労働問題などの社会環境問題は、企業にとって、コスト、制約と捉えられ、本業の外側で対応する課題としてCSRの問題と扱われてきた。しかし、社会問題が深刻化するほど市場やサプライチェーンが不安定化し、長期的には企業の競争力自体が損なわれることとなる。したがって、今日の社会的価値観を反映するならば、むしろ、企業の競争力向上と社会的価値の創出は対立するものではなく同時に実現できるものであるという思考転換が必要となっている。このような流れの中で、COSO ESGは、ESGリスクを他のリスクと同じようにERMの枠組みに組み入れることを要請している。
しかし一方、ESGリスクが他の伝統的リスクと異なる特性を持っていることも事実である。そこで、リスク管理部署とサステナビリティ部署のスキル、知識を対比すると、図表-1のとおり対照できる。
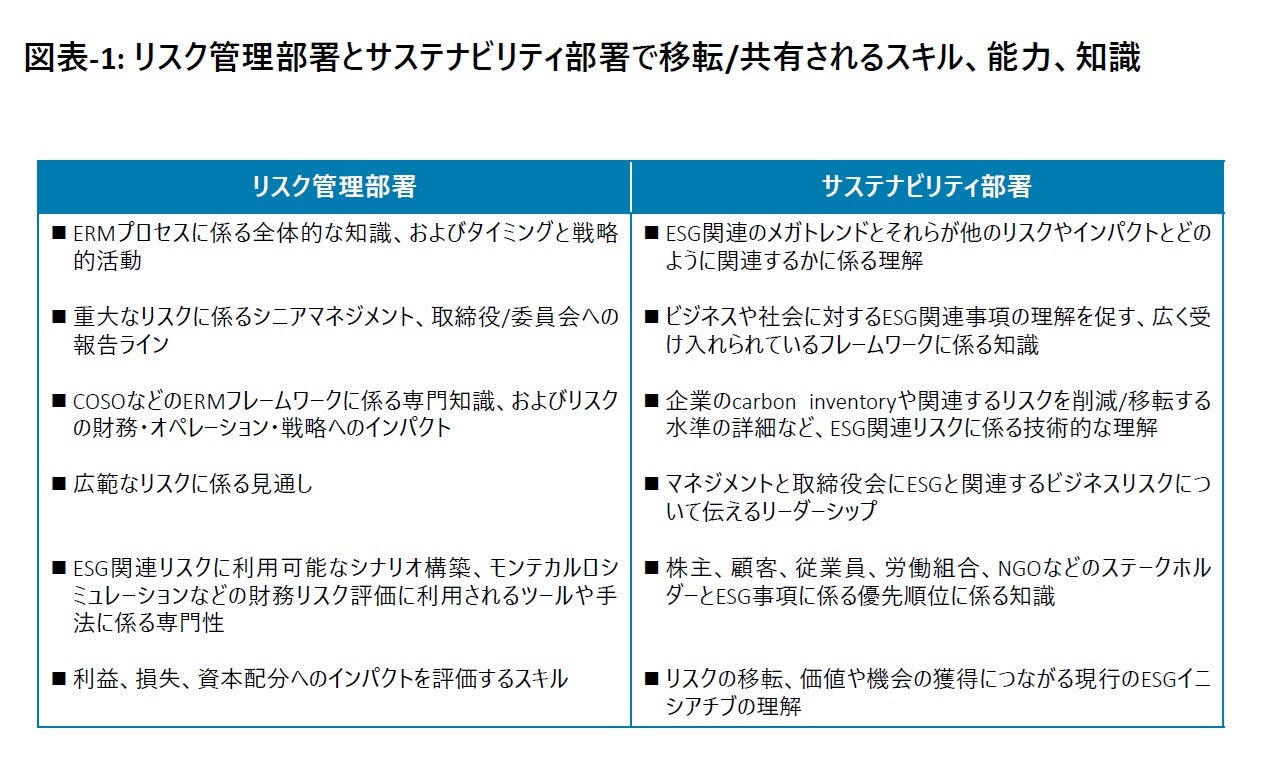
それぞれの課題については、例えば、ESG委員会あるいはサステナビリティ委員会といった他の伝統的リスクとは別の場を設定してまず検討するのも工夫の1つといえよう。その上で、社内での検討を統合して推進力を強化するためには、リスク管理の専門家とサステナビリティの専門家の協働により統合的ビューをもち企業価値や戦略に及ぼすインパクトを共有する必要があろう。
COSO ESGでは、企業が社内でのESGの検討を活発化するために、リスク管理、サステナビリティの専門家が知見を交流し、統合的視点を持って、財務、非財務要素が企業価値や戦略に及ぼす影響を共有する仕組みを組織として整備することを求めている。
サステナブル経営における資本政策
企業は、持続可能な成長のために、既存の価値観や枠組みに拘わることなく、新たなビジネス機会の拡大を模索することが求められる。同時に、この価値創造の過程で生じる新たなリスクに対し適切に対処してゆく必要がある。
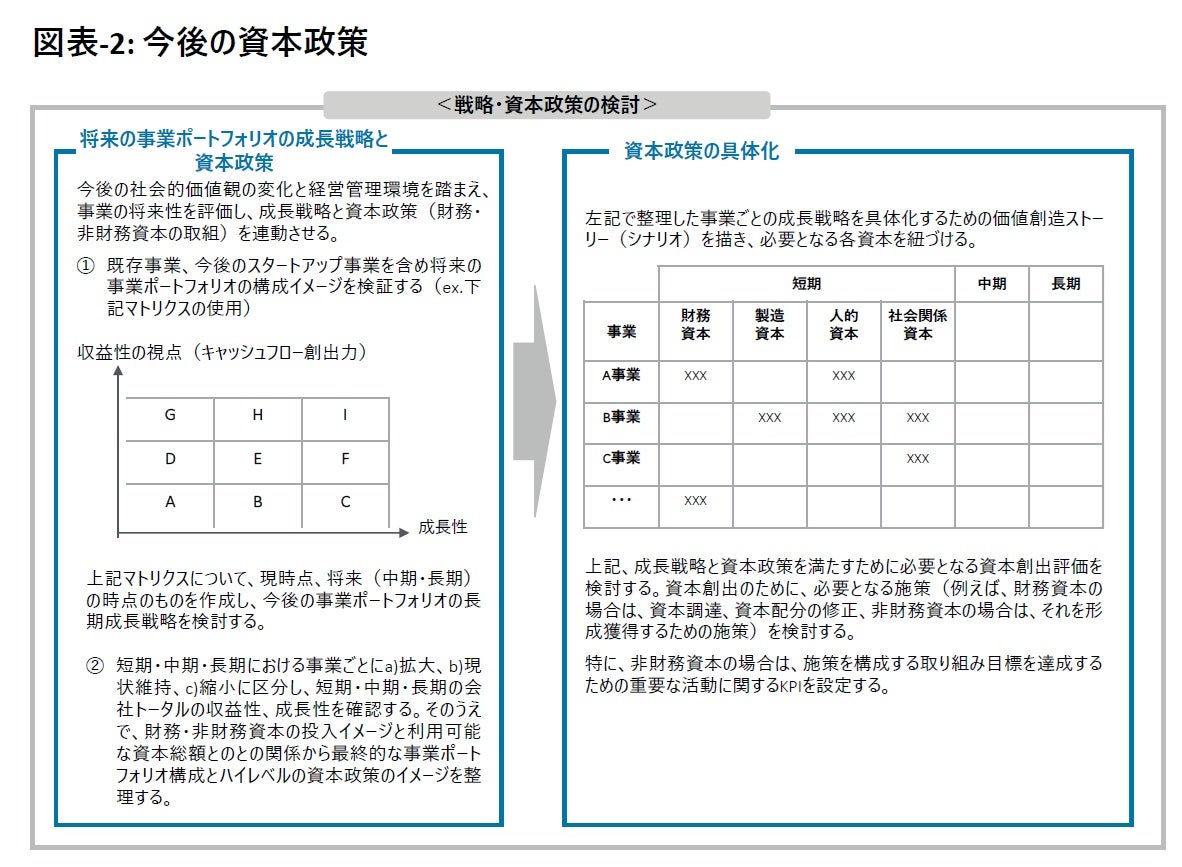
社会課題に対して企業が事業活動を通じて解決に貢献する。このようなビジネス化の推進においては、経済的価値だけでなく、社会的価値の向上が経営管理の対象として組み込むまれなければならない。当然、企業としての打ち手としての資本も、財務資本だけでなく、非財務資本を積極的に投入することとなる。従来の資本政策とは異なり人的資本、社会・関係資本などの多様な資本を、中長期の時間軸の中で、育成・配分し、これらの資本の相乗効果を社会課題の解決に活用してゆくこととなる。1つのイメージを図表-2に挙げておきたい。
リスク選好方針の見直し
社会課題のビジネス化において、企業はどの領域においてその事業上の強みを活かして取り組むのか、戦略を明確にしなければならない。次に、その戦略にどの程度の資源を投入するのかを決める必要がある。この戦略的資本配分においては、資本政策に基づき活動に必要となる資本に加えて、新たな戦略に伴うリスクへの担保としての配分も必要となる。
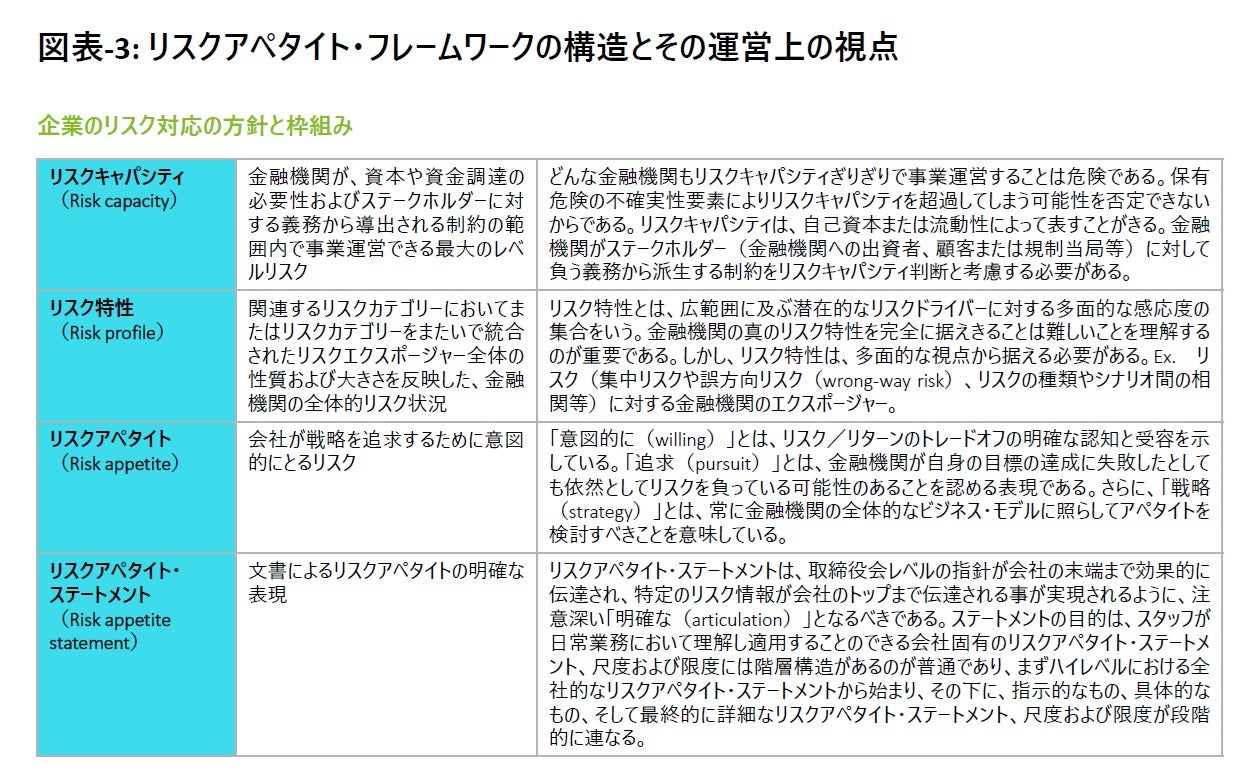
最終的にトータルの経済的価値の向上に結び付けるためには、会社のリスクテイクを俯瞰し、将来のリスク・リターンの姿に誘導するための方針を設定する必要がある。これが、リスク選好方針*2) (Risk Appetite Statement)である。
リスクテイク方針を明確にし、期中のリスク管理の枠組み、すなわち、リスク選好フレームワーク(Risk Appetite Framework: RAF)を整備することとなる。RAFの構造は一般に、図表-3のとおり整理される。
企業の検討ステップを示すと次のとおりである。
・企業として許容可能なリスクの最大値を「リスクキャパシティ」として設定する
・リスクキャパシティの範囲内で、進んで引き受ける「リスクアペタイト」を設定する
・実際の事業と関連付けリスクアペタイトをブレークダウンし、事業計画と連動させる
・期中、実際のリスク量「リスクプロファイル」がリスクアペタイトの 範囲内であることをモニタリングする
・リスクプロファイルがリスクアペタイトに抵触した場合は、リスクの取り方の見直し、またはリスクアペタイトの見直しを行う
今後の中長期戦略
社会と企業が持続的発展を遂げてゆくためには、既存の思考や枠組みからの脱却が必要となる。なぜなら、これまで社会的価値と経済的価値はトレードオフの関係にあるといわれてきたが、サステナブル経営においては、両者の間に共通価値を見出してゆかなければならないからである。
同時に企業の社会的使命は変わらない。つまり、新たな不確実性に挑戦し、継続して社会に経済的付加価値を提供し続けなければならない。どのようなリスクをどのような戦略の下でテイクするのかについては、企業にその判断が委ねられている。中長期的な企業価値拡大のデザインと方針に基づく積極的なリスクテイクが重要となっている。
リスクは社会の変化・発展に伴い、ますます多様で広範なものとなっている。企業のリスク管理機能は、企業価値を変動させる要素すべてをその対象に加えていかなければならない。そして、継続企業を担保するために組織のレジリエンスを常に強化し続けるとともに合理的なリスクテイクの努力が求められている。
*1) COSOは、米国会計学会、米国公認会計士協会、国際財務担当経営者協会、管理会計士協会、内部監査人協会の協賛と資金提供によって運営されている民間部門主導の団体である。
*2) リスク選好方針は、2007年に発生したグローバル金融危機の教訓を活かしその後の金融監督規制を強化するため、金融機関のリスク選好を明らかにする目的で導入された。規制当局が金融機関のリスクプロファイルを予め把握し、これまでの後追い的対応を改善するために導入したものであった。