前回のコラム第6回ー海外子会社経営リスク管理編(2)では、不正に弱い日本企業の経営管理上の特徴、直接統治の弊害と、日常管理における不正発見に役立つリスク予兆の見分け方を述べました。
今回からは、海外子会社経営管理の枠組みを見て行きます。
1.経営管理とは
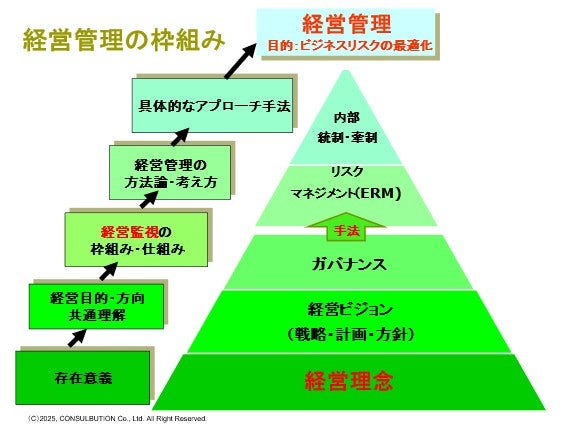
そもそも経営管理とは、何を意味するのでしょうか? 以下に経営管理の概念的な枠組みを載せます。以前、連載の中で、企業を「営利性を基盤としてリスクテイクする事業体」と定義することができる(FRC:英国財務報告評議会)と述べましたが、この定義に照らし合わせますと、経営管理の目的は、ビジネスリスクを経営管理の大きな監視対象として「ビジネスリスクの最適化による最適な利益獲得」と定義することができます。
経営管理の枠組みも、この経営管理の定義に沿った形でできあがっています。図に見るように、企業の存在意義を示す「経営理念」、理念に沿い、企業が目指すべき方向性を具体的かつ分かりやすく示した「経営ビジョン」を2つを大きな土台として、経営監視を目的とする「コーポレートガバナンス」の枠組みの上に、ビジネスリスクを管理するプロセスの方法論・考え方として「リスクマネジメント」の考え方を採用し、具体的な手法としては、内部統制(内部牽制と内部監査)の手法が使われます。
後ほど詳しく述べますが、この経営管理の枠組みは、主に1600年の欧米の東インド会社の発足時から、海外の利権をどのように守るのか、という発想から作られた枠組みと言え、海外利権を数百年にわたり守り続けるという経験のない日本人の我々には、頭では分かっても中々納得できない概念、枠組みと言えます。ただ、海外事業の現場は、日本ではなく、遠隔地である海外ですので、自社の海外の子会社の資産・利権をいかに守るか、という観点は欠かせません。学ぶべき点は学ぶという姿勢では大いに学び、自社の海外子会社の経営管理に利用する必要があると思います。
2.日本と欧米の経営の語源の違いとは
1で経営管理の枠組みを述べましたが、さらにややっこしいことに、日本と欧米の違いは経営という概念にも見られます。
(1)日本語の「経営」の語源
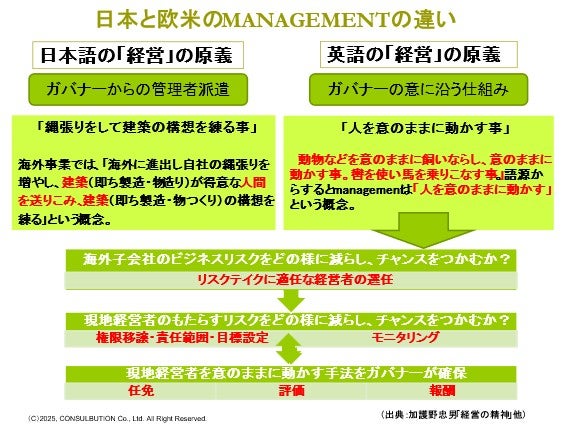
経営をカタカナで使う場合、日本では一般的にマネジメントという言葉を使うことが多いと思います。しかし、日本語の経営の本来の意味は、「縄張りをして建築の構想を練ること」を意味します(出典:加護野忠男「経営の精神」)。海外事業では「海外に進出し自社の縄張りを増やし、建築(即ち製造・物造り)が得意な人間を(日本から)送りこみ、建築(即ち製造・物つくり・付加価値づくり)の構想を練る」という概念になります。
(2)英語の「経営」の語源
英語のMANAGEMENTの語源は動物などを意のままに飼いならし、意のままに動かすこと。轡(くつわ)を使い、馬を乗りこなすことです。この語源から会社の経営(management)を行う発想は、「人を意のままに動かす」という概念になります。
英語のMANAGEMENTの語源は「動物などを意のままに飼いならし、意のままに動かすことであり、轡を使い、馬を乗りこなすこと」と述べましたが、この考えは、どこから来たのでしょうか?
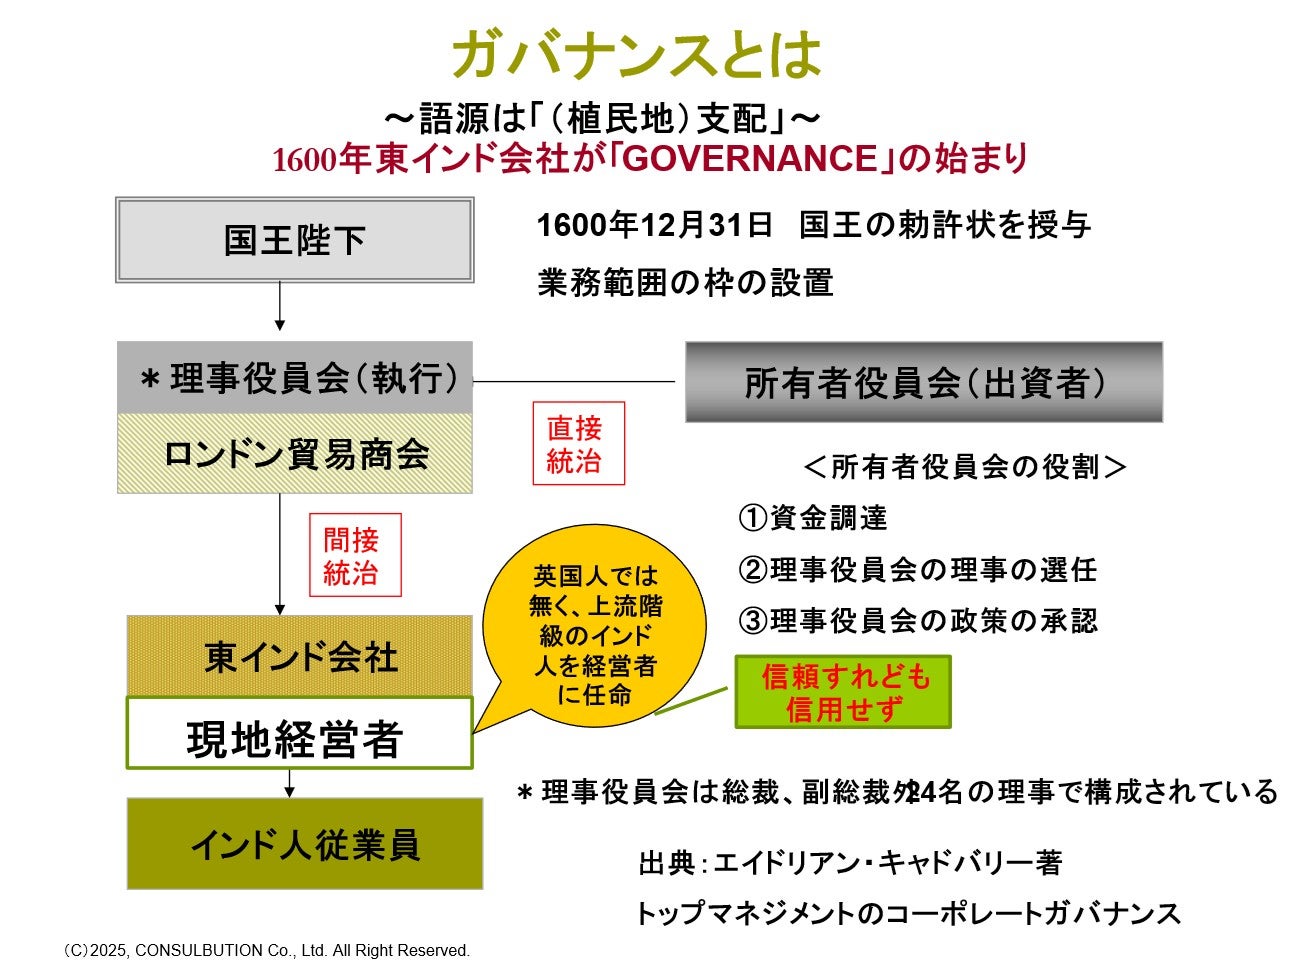
恐らく、植民地を統治する概念である「ガバナンス」から生まれたものと思われます。ガバナンスは、日本では「企業統治」と訳されていますが、「ガバナンス」という言葉の由来は英国が統治した東インド会社の統治方法にあります(「トップマネジメントのコーポレートガバナンス」 エイドリアン・キャドバリー著)。
東インド会社は、英国国王の勅許状により1600年12月31日に東インドとの通商が認められたロンドン貿易商会を設立母体とする株式会社です。この東インド会社は現在の株式会社の原型と言われていますが、実態は、英国によるインド植民地支配のための手段としての経済的統治組織といえます。したがって、現在、広く使用されている「ガバナンス」という言葉には、植民地として如何に他国を「支配」するかという考え方が含まれていると理解するほうが妥当であり、企業活動のガバナンスを意味するコーポレートガバナンスも海外に進出した自社の子会社を如何に支配するかという「企業統治」よりも「企業支配」という考え方が本来の意味に近いと言えます。海外子会社に対するコーポレートガバナンスは、日本の親会社(上記のロンドン貿易商会に該当)が海外子会社(上記の東インド会社に該当)を現地の経営者を通じて如何に支配するかという意味と理解すべきであり、その観点から海外子会社のマネジメント手法を考える必要があるかもしれません。
次回も更に経営管理の枠組みを詳しく見て行きたいと思います。