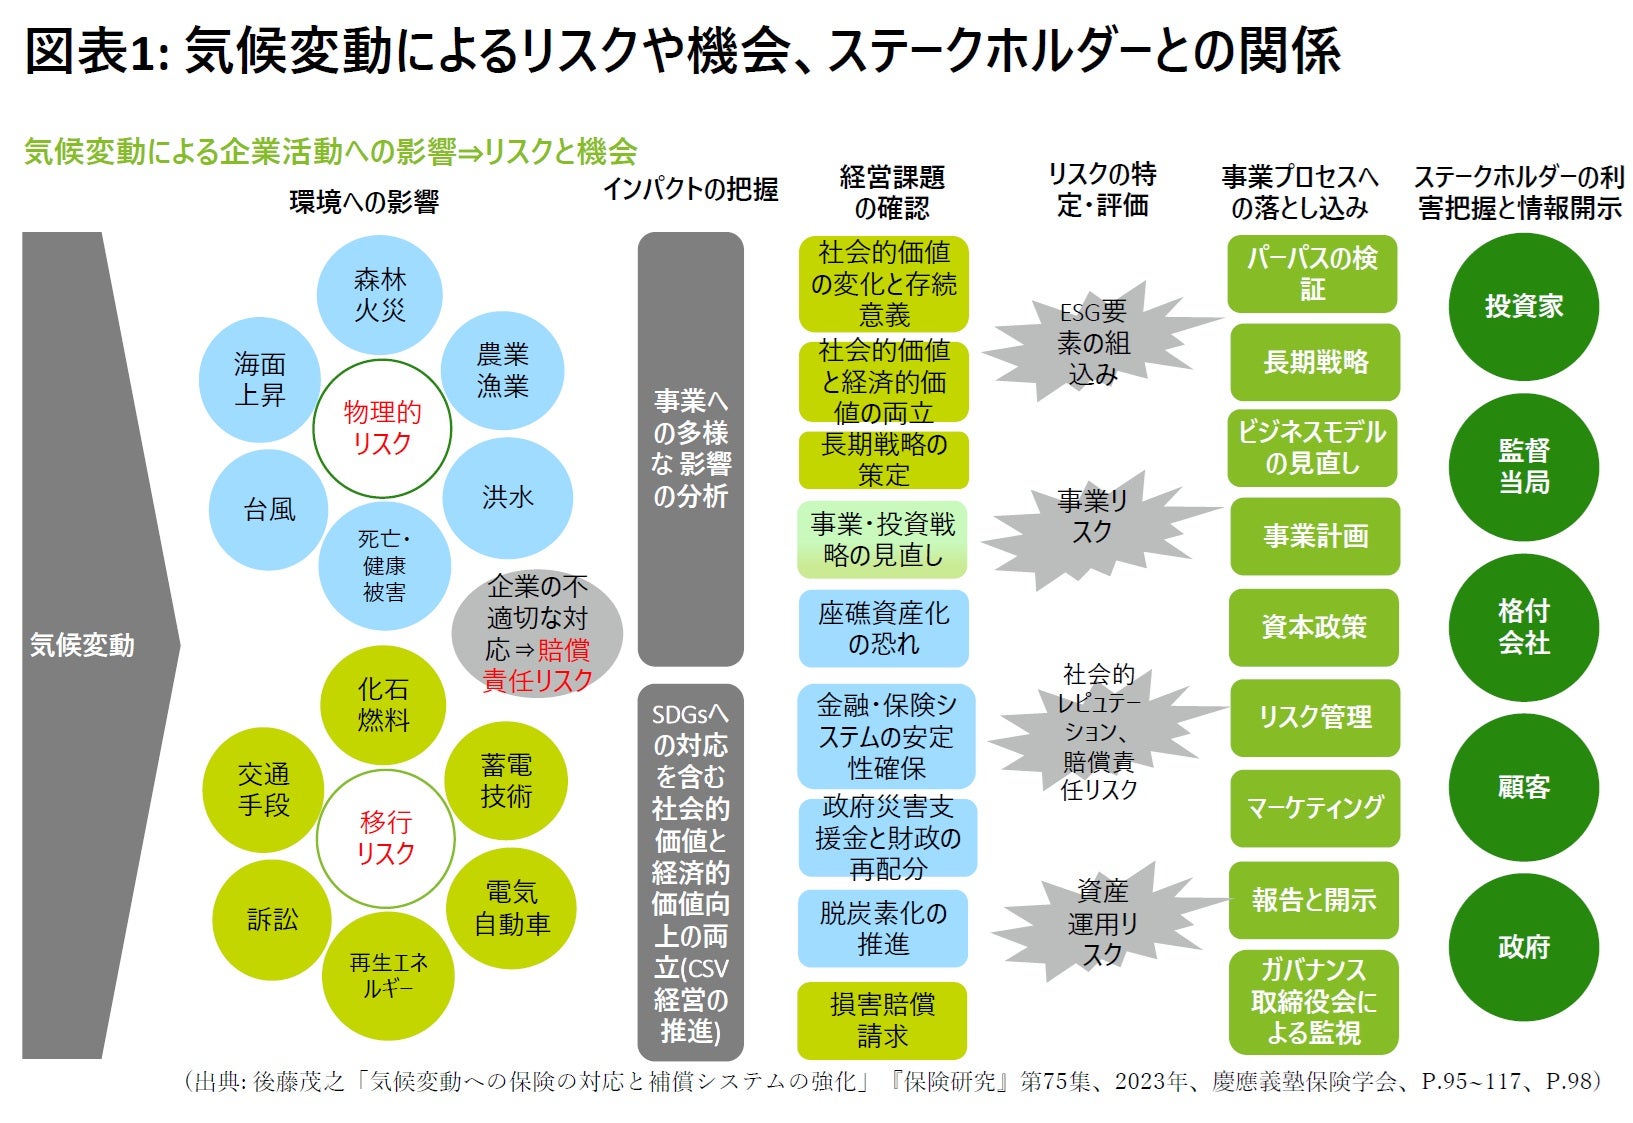
企業は現在、気候変動の原因となっている温室効果ガス(Green House Gas: GHG)について、事業活動からの排出削減に取り組んでいる(気候変動緩和策)。また、これまでのGHG排出の影響で変化した気候システムによる異常気象災害の拡大への対策を進めている。異常気象災害によって、例えば工場への損害による操業停止やサプライチェーンの寸断による事業活動の停滞など、企業活動への直接的影響が懸念される。異常気象による損害の防止、軽減策(気候変動適応策)としては、サプライチェーンの複線化、保有財物の移動などを含むリスク制御策や、保険などによるリスク財務策の検討が考えられる。これらの対策にはリスク関連コストの増加を伴う。
気候変動は極端なケースにおいては、社会補償システムの変調を引き起こす。例えば、災害リスクによる損害額が極端に上昇すれば、保険料の高騰、最悪の場合は民間保険サービスの縮小といった保険システムへの影響が懸念される*1)。さらに、関連システムへも影響が及ぶ。例えば、融資における担保価値の低下に伴い、融資サービスへ影響が及ぶ。
企業活動や金融サービスに関わる影響に加え、社会にとっても、住民の安全への影響、災害発生地域への緊急対応、復旧、復興が必要となる。社会レベルの影響はその地域で活動する企業への直接、間接のインパクトを与える。
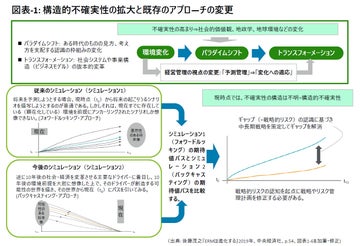
このように、環境問題は社会システムの様々な領域に影響を及ぼし、企業活動に直接・間接のインパクトを与える可能性がある。企業としては、図表-1のような広範なインパクトを念頭に対応の検討が必要となる。
社会課題とサステナブル経営の守備範囲
社会・環境問題は、地域社会、企業、家計を含む広範な関係者に影響を及ぼす。そのため、社会課題の深刻化は、社会や組織のレジリエンスに直接関係する問題と整理される。
社会システムの中で事業展開する企業にとって、社会の発展と企業の発展の両立という命題は、事業活動を取り巻く諸要素を広い視野で事業活動と紐付けるところからスタートする。
これまで財務要素を中心に経営判断を行ってきた企業は、改めて貨幣(マネー)が想像以上に潤滑油として調整機能を果たしてきたことを認識させられる。価値の尺度、交換手段、価値の保存といった3つの機能を持つ貨幣は、その機能を仲立ちとして財、金融市場での各種取引、企業による価値創造を活発化させ、投資家、金融機関による金融・資本活動との連関を促進する。そして、価値創造、財務資本の拡大・蓄積、さらなる投資の拡大といったマネーの循環を通じた経済活動の継続的拡大に寄与してきた。企業が今後、非財務要素を経営の守備範囲に組み込み、社会的価値と経済的価値の向上を両立させてゆくためには、財務要素中心の世界でマネーが演じた機能を意識し、非財務要素を加えた世界での非財務資本の活用を検討してゆかなければならない。
国際統合報告評議会(International Integrated Reporting Council: IIRC)の国際統合報告フレームワークで可視化されているように財務資本以外の資本*2)の企業価値創造への貢献を経営に実装することが、社会課題のビジネス化、社会的価値と経済的価値の両立の検討には不可欠となる。
サステナブル経営におけるレジリエンス強化
サステナブル経営においては、組織のレジリエンス強化における守備範囲も拡大することとなる。リスク管理のこれまでの発展は、企業価値に関して財務要素を中心とした不確実性を確率分析が可能なリスクへと転換することによって可能にした。これは、将来の価値の変動を確率論的な意味での蓋然性に置き換えることによって経営に予測可能性を与えた。これにより、将来の短期的な価値変動をパターン化して予測し、その予測の前提で管理するという静態的で安定的な経営前提を確保することに成功したわけである。
ここで、実際のサステナビリティへの取り組みを、ビジネスモデルや経営戦略の中核に組み込むという意味について考えてみたい。SDGs やESG への取り組みを経営課題とするために、まずは自社が優先して取リ組むべき重要課題を特定する必要があろう。例えばサプライチェーン戦略を取り上げるなら、まず取引の上流から下流に至るまでのそれぞれのプロセスと関係するステークホルダーを理解し、その環境負荷の実情を整理しなければならない。その上で、改善可能性の検討と社会と企業の成長を両立しうる戦略目標を抽出する必要がある。その際、社会的価値の向上と企業の経済的価値の向上を財務資本といった限られた資本概念ではなく、自然資本、人的資本、社会関係資本などを含む多様な資本を含めて経営することとなる。当然社会課題のビジネス化は、新たなリスクへの対応力の強化を要請する。これは、既存リスク(財務要素に関連するリスク)中心の伝統的リスク管理から、社会課題に関連する非財務要素に関わるソーシャルリスクへと管理の対象を拡大することを意味する。
未知リスクへのセンシングの強化
既知のリスクには、これまで蓄積した豊富なデータや経験知があるため、リスク発現の蓋然性を知見とした対応が可能である。しかし、未知リスクはそのプロファイルを承知していないことから、不確実性を所与とした対応が必要となる。
新たなビジネス領域に取り組む際には、まず環境変化を継続的に捉える仕組みを整え予兆管理を強化する必要がある。そして、実際の変化に対する対応力を強化するために、その予兆を確認した際には、機動的に対応できるよう多様な視点から様々なオプションを想定した上で対応策を予め検討しておくことが重要となってくる。これら、モニタリング、学習、柔軟な対応といった順応的管理の強化が必要となる。次の視点を意識していかなければならない。
①できるだけ早い段階からモニタリングの対象にしてゆくことが重要である。それゆえ、小さな予兆(異常)を見逃さない。
②その異常について、単純な因果関係を前提にするのではなく、複数の要素が絡み合った関係性からどのように発生しているかを理解することが必要である。システム思考の知見の活用が有用であろう。
③その影響について、データを活用した分析が難しいため、想像力を駆使し、将来どのような展開が考えられるか、多くの専門家の知見を結集してシナリオ分析を実施し、将来の気づきを収集、整理する。
④複数のシナリオを描くことによって将来の影響を幅で予測し、対応策を迅速に検討する(蓋然性に拘ると意思決定が遅延し、結果として事態を悪化することとなるので注意を要する)。
⑤今後事態がどのように展開してゆくのかについて、慎重に進展を観察する。当初描いたシナリオの範囲に入っているか、想定外の展開になっている場合は、それを加味して将来シナリオを修正する。
⑥このように、学習、更新を繰り返しながら、リスク管理プロセスを段階的に調整してゆきながら、リスク管理を精緻化してゆく。
ソーシャルリスクに対する組織対応力の強化
組織のレジリエンスを強化してゆくことは、前述したように、予兆の探知、多面的評価、複数の対応策、迅速な意思決定、進捗管理、学習、更新といったプロセスを回し続ける体制強化が必要である。同時に、社内の体制や権限付与、教育のありかたなどの再検討も必要となろう。
サプライチェーンの強化も視野に入れると、調達先の規模がさまざまで、環境負荷についての態勢、リテラシーのばらつきも存在する。社内の現場と経営双方の改革に加えて、社外の理解と協力体制の整備についても再検証が必要となろう。このように未知リスクへの対応には、組織とステークホルダーを含めた広範なレジリエンス強化を視野に入れなくてはならない。
*1) 例えば、欧州保険・年金監督局(European Insurance and Occupational Pensions Authority: EIOPA)は2020年12月に「気候変動の観点からみた損保の引受けとプライシングに関するディスカッション・ペーパー(Discussion paper on non-life underwriting and pricing in light of climate change non-life-underwriting-and-pricing-in-light-of-climate-change-discussion-paper.pdf (europa.eu)より入手可能)」を市中協議に付している。同ペーパーは、保険業における対策の遅れが保険の利用可能性を阻害する点に警鐘を鳴らし、民間保険契約における気候変動への適応策として現状と課題を整理している。
*2) IIRCでは、財務資本の他に、製造資本、知的資本、人的資本、社会・関係資本、自然資本が挙げられている。