前回のコラム第10回-海外子会社経営リスク管理編(6)では、日本企業が抱えるコーポレートガバナンス上の課題を中心に述べ、中国子会社の監査事例をご紹介するとともに、海外子会社の内部統制についても触れました。今回から海外子会社における内部統制について詳しく述べて行きたいと思います。
1. 経営管理責任者の任命が重要な第一歩
内部統制は、良い経営者を本社の代行者として選び、任命し、経営管理責任者として内部統制を実施することから始まります。良い経営者とは「現地子会社の経営幹部を通じて、本社と合意した事業計画に沿い、現地社員に働いてもらい、期待どうりの良い業績を出す」ことを遂行できる管理能力をもつ経営管理責任者を指します。
企業によっては、海外子会社の経営管理ができる社員を日本から現地に送りこむことが難しい場合があります。その場合には、現地で経営者を雇うことになりますが、雇用後も「適切な経営者としてのパフォーマンスを確認しながら、馘首の権限を本社主導で持つ」ことが最も重要となります。日本語が話せる、現地で長く住んでいる日本人だからなどの安易な理由で現地経営者・現地経営幹部を選ぶ企業もおられますが、日本人だから問題がないわけではありません。雇用後に経営管理の丸投げ状態が続きますと、本社の目の届かないところで、不正などを起こされる原因となりますので、充分注意が必要です。
2.内部統制の具体的な方法
内部統制の具体的手法の一つが内部監査です。内部監査には、(1)本社に報告された現地の決算書などの数字を日本本社でチェックし、リスクの兆候が無いかを報告書ベースで日常的に監視する方法、(2)現地経営者による経営管理チェックと本社による確認による方法、(3)本社に報告された財務諸表等の報告が本当かどうか?を現地に赴きチェックする「現地往査」の3つの手法が基本となります。
(1)本社で日常的にチェックするものとは?
①財務諸表
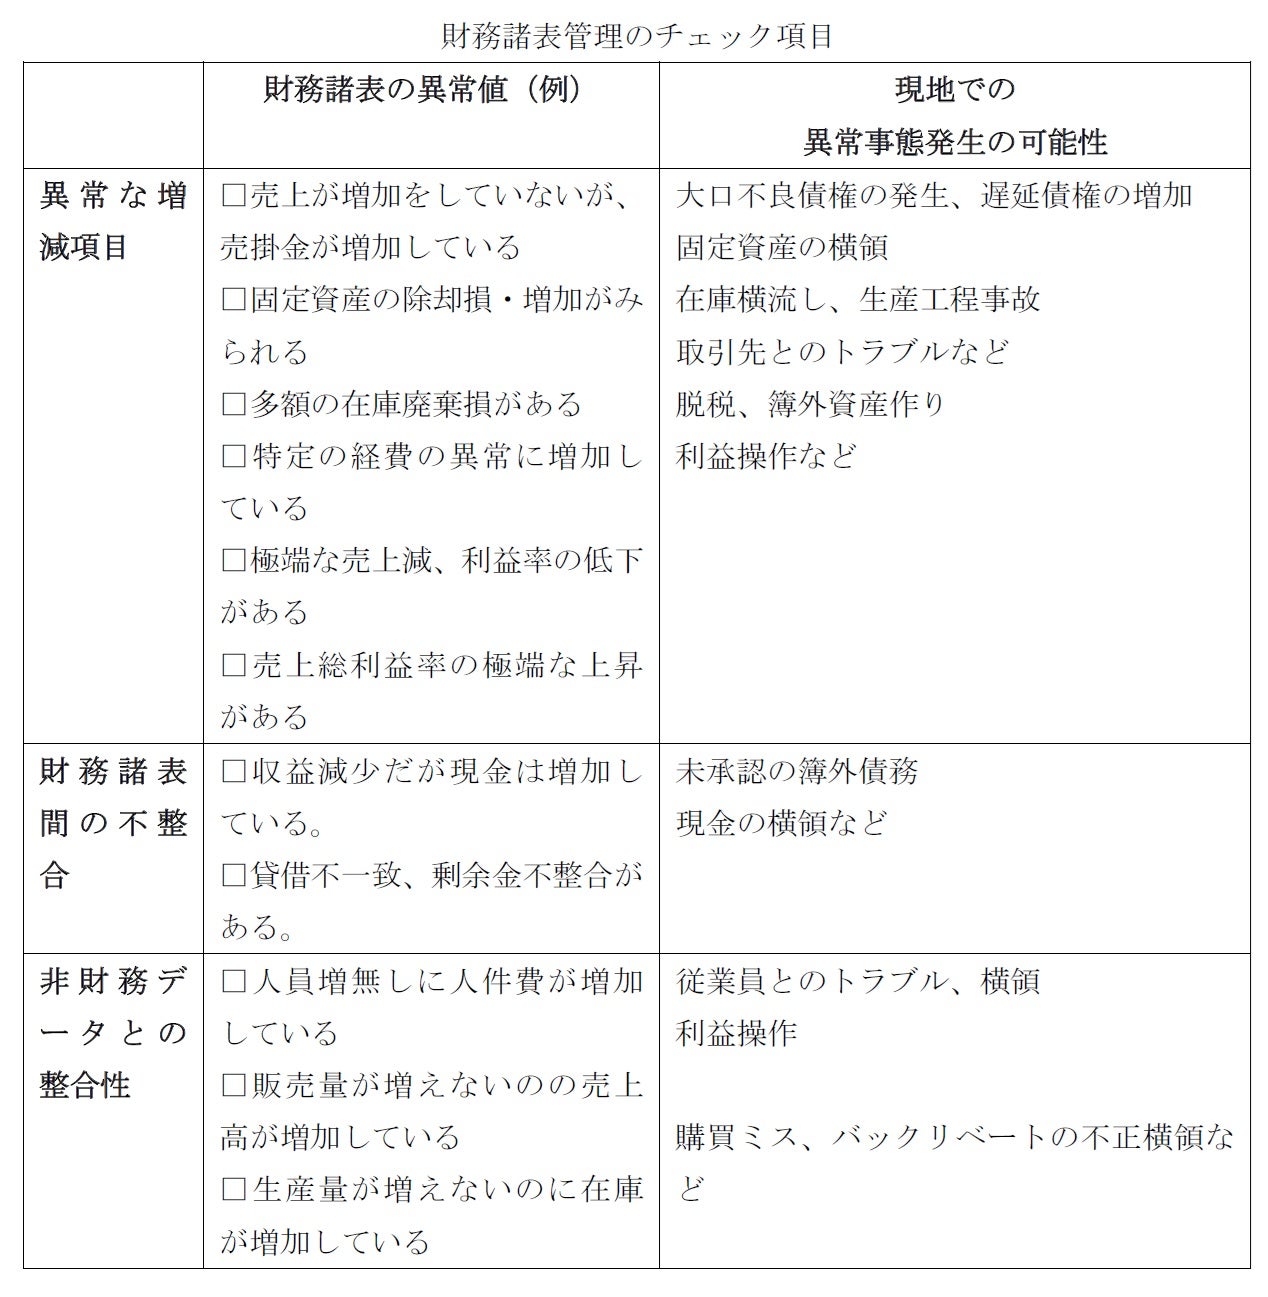
本社において日常的にリスクをチェックする手法で最も重要なのは財務諸表管理になります。現地経営の管理は正しい財務諸表の作成から始まると言っても過言ではありません。しかし、財務諸表を作成するだけでは意味がありません。財務諸表管理で最も重要なことは、財務諸表の何を、何時までに、日本語で報告させるかを本社・現地間で取り決めることです。具体的には、月次報告、四半期報告、年度末に分けて何を報告させるかを決め、報告期限と報告内容の妥当性を毎回日本本社でチェックする必要があります。
多くの日本企業が進出する新興国の財務データは日本と比べその精度に問題がないとは言えない場合があります。従って、財務データ間の整合性はもとより、以下の表にある財務諸表管理内容を参考に、非財務データにも注意をし、その妥当性を確認する必要があります。
(2)現地経営者による経営管理チェックと本社による確認による方法
現地経営者による経営管理チェックと本社による確認の確認の方法には、①Control Self Assessment(CSA)と②Key Risk Indicator(KRI)管理の2つの管理手法が有効です。
①Control Self Assessment(CSA)
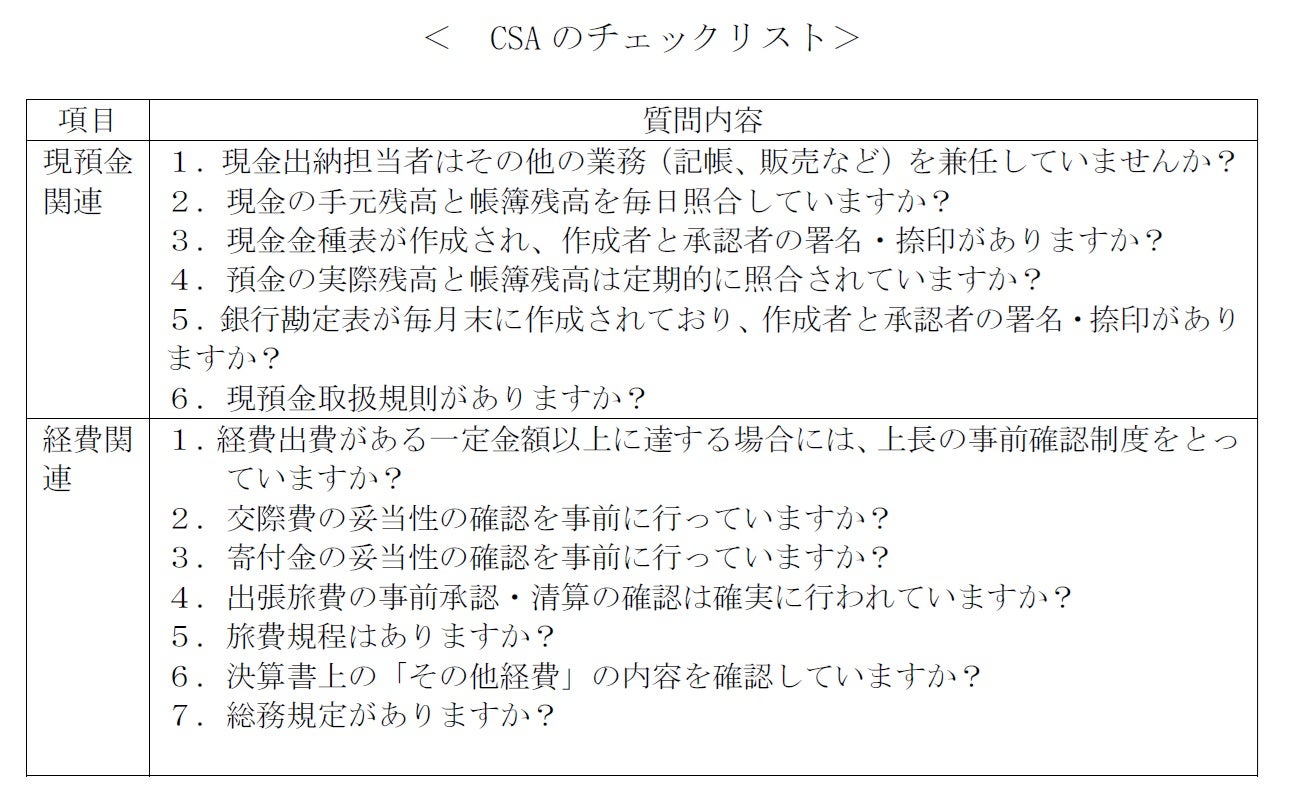
現地経営者による経営管理チェックはCSA管理と呼ばれます。CSAはコントロール・セルフ・アセスメント(Control Self Assessment)の略で、自社の経営管理の有効性について、現地の経営者が自ら主観的に検証・評価する手法です。具体的には、毎月、CSAでチェックした内容・結果を証憑書類のコピーとともに日本本社に対し報告させることで、日本本社で現地経営のリスク管理状況を把握することが出来ます。
現地経営者が、自ら責任を持つ経営管理の現状をチェックすることになりますので、現地の経営者・経営幹部の日常の行動に対する牽制の効果も期待できます。CSAのチェックは、現地への質問による監査になります。この質問に対して「いいえ」という回答になった場合には、その問題点について現地から是正のための報告をしてもらう必要があります。一例をあげると以下のようなチェックリストの質問になりますが、更に詳しい質問は、日本語・英語・中国語のCSAチェック表にして、「中堅・中小企業をリスクから守る海外事業成功マニュアル(中央経済社)」に載せていますので、ご参照頂けたらと存じます。
② Key Risk Indicator(KRI)管理
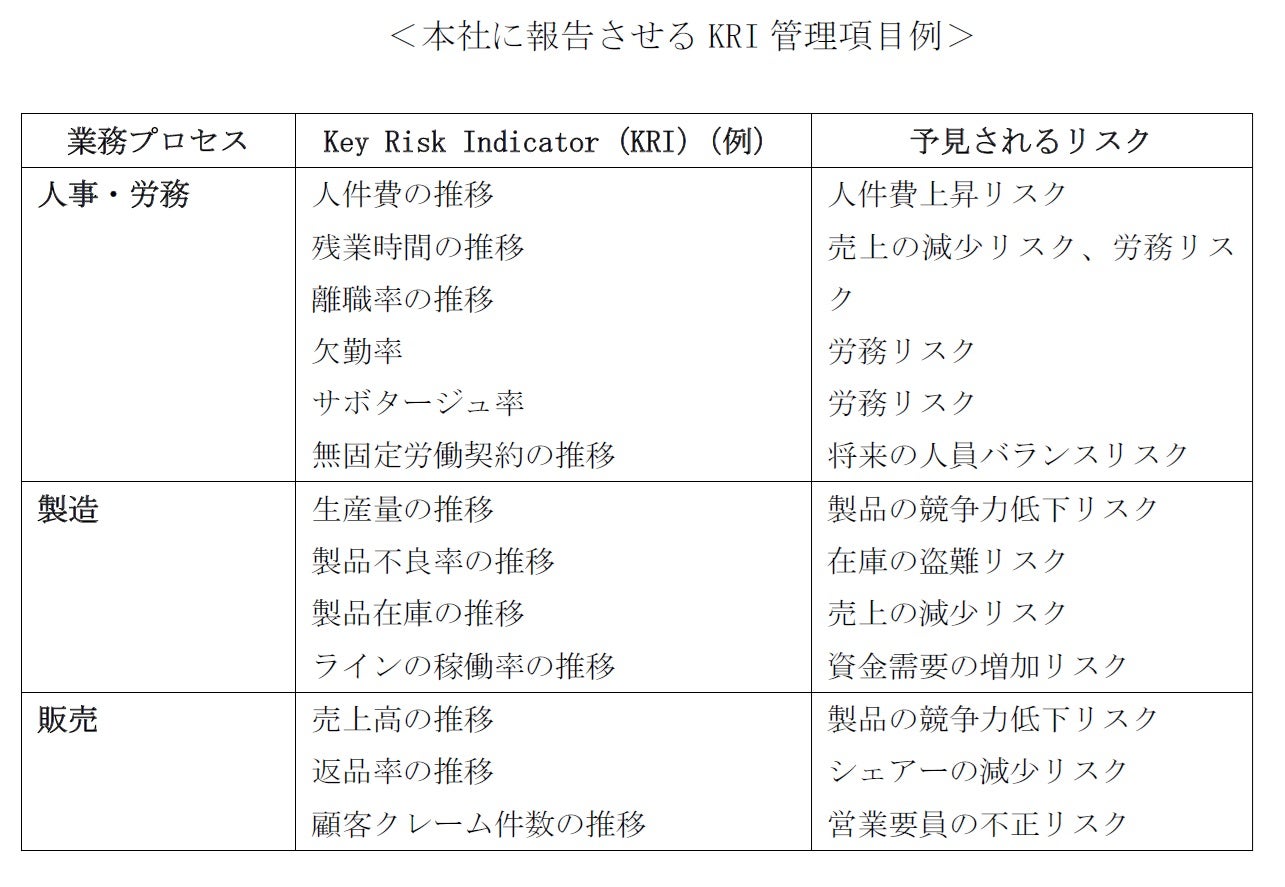
KRIは、財務データから特に重要なデータを個別管理し、本社で経営リスクの予兆をつかむ手法です。KRIはKey Risk Indicatorの略で、主要なリスク指標をさし、将来の発生リスクを減らすための早期のリスク警戒メカニズムとして使用されます。財務諸表とともに、毎月、海外子会社の経営リスク管理指標として、現地からの報告を義務付け、海外子会社の経営状況の推移とともに経営リスクを監視する手法です。項目的には、以下のような内容になります。
日本本社から現地に赴きモニタリングを行う「現地往査」については、次回以降詳しく述べる予定です。