前回のコラム第7回-海外子会社経営リスク管理編(3)では、海外子会社経営管理の枠組みとして日本と欧米の「経営」の言葉の違いも含め、ガバナンスの原点について見てきました。今回は更に日本と欧米のガバナンスの違いを見ながら、日本企業のあるべきコーポレートガバナンスのあり方も見ていきたいと思います。
1.欧米のコーポレートガバナンスについて
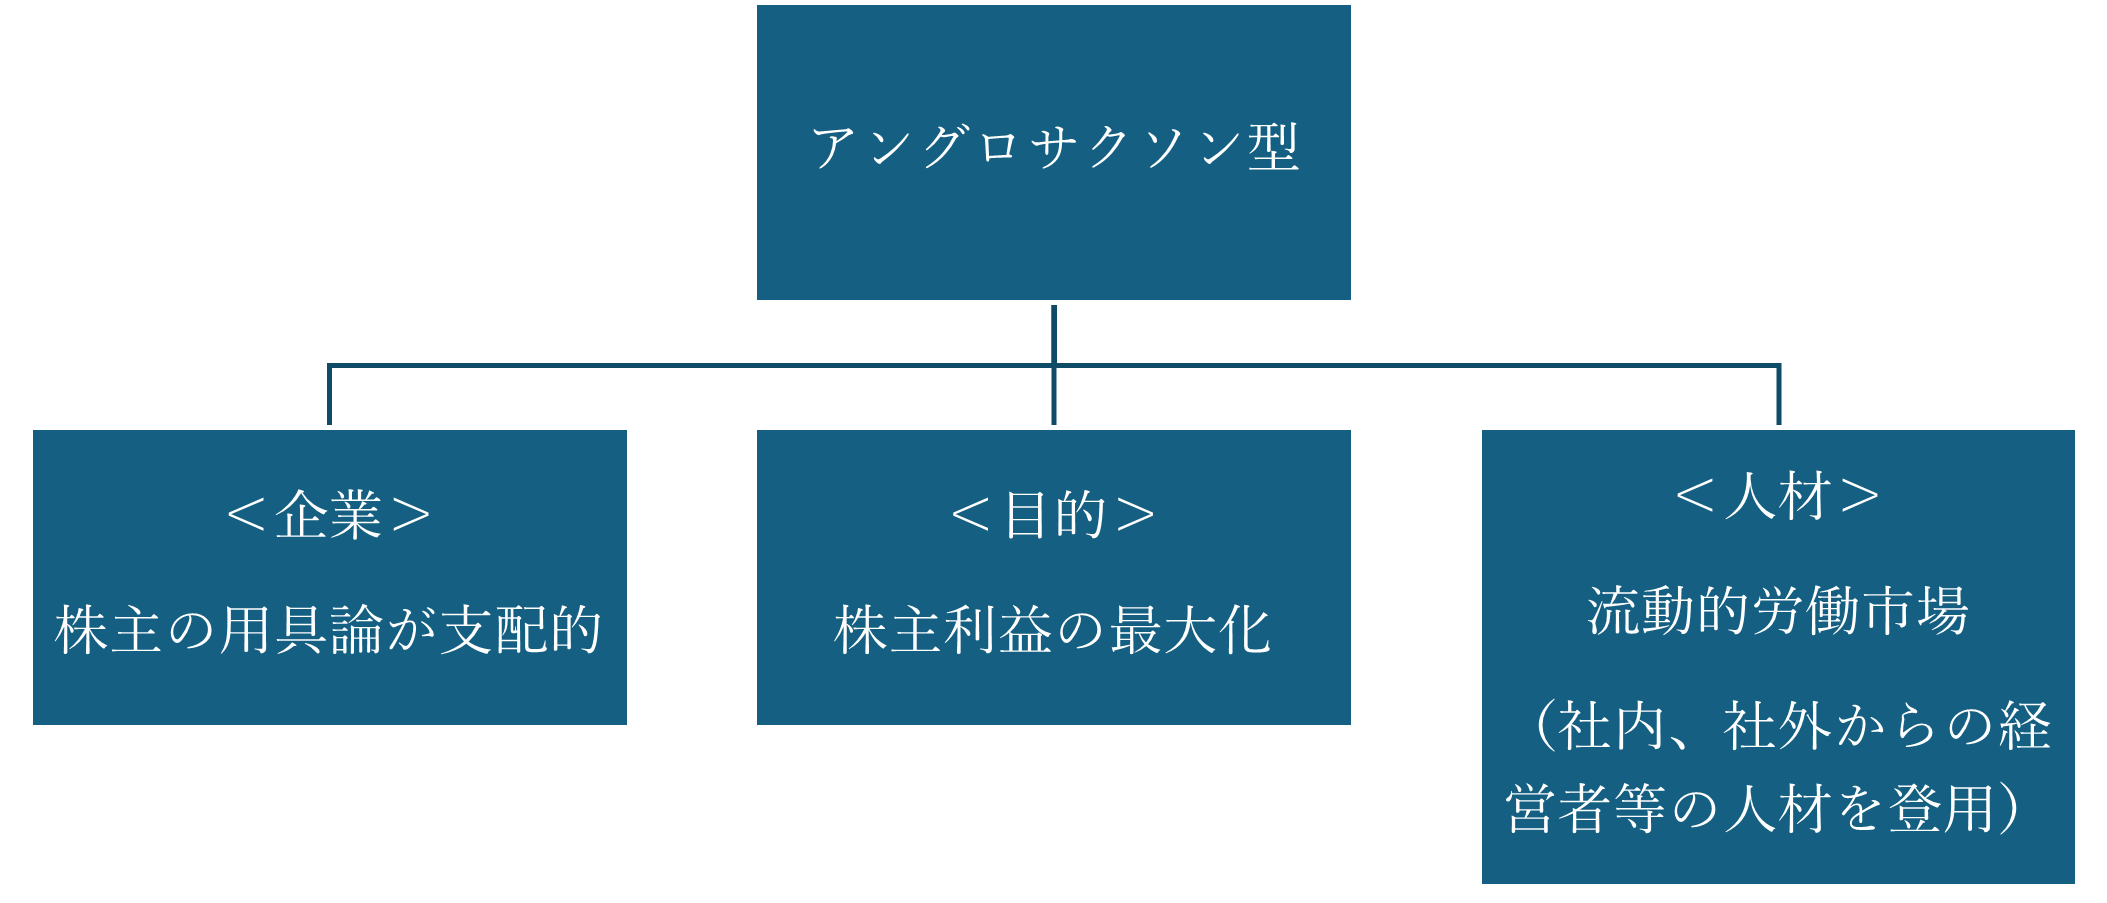
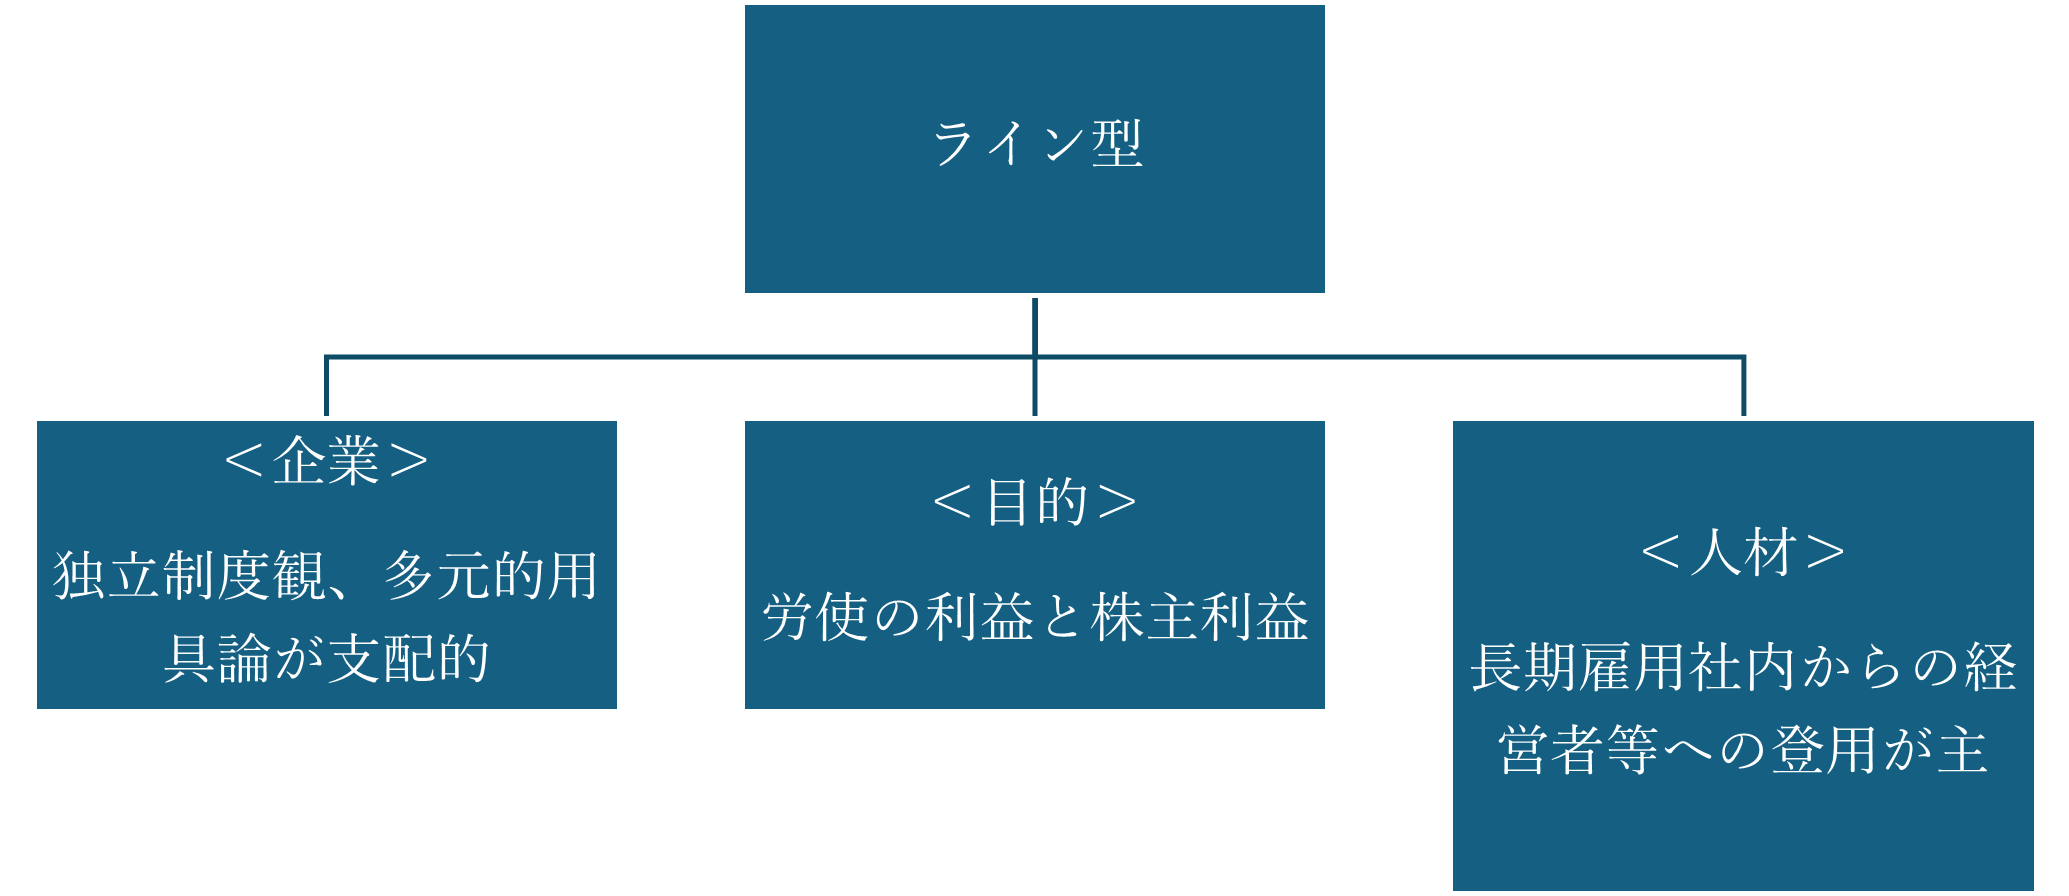
「コーポレートガバナンスの経営学:加護野忠男他」によるとコーポレートガバナンスには、標準的な姿は存在せず、国によって多様な制度・慣行があるために、単純に述べることはできないと言われています。しかし、欧米に限定した場合にコーポレートガバナンスは、「アングロサクソン型コーポレートガバナンス」と「ライン型コーポレートガバナンス」の2種類に大別することができます(下図を参照)。
(1)「アングロサクソン型コーポレートガバナンス」
「アングロサクソン型コーポレートガバナンス」のガバナンスの目的は、株主利益の最大化にあります。企業は株主の利益最大化のための用具と捉えられ、その目的のために働く経営陣・管理者を株主が流動性のある市場からリクルートし、選任後に間接統治をします。アメリカ、英国がその代表的な国になります。
(2)「ライン型コーポレートガバナンス」
一方、「ライン型コーポレートガバナンス」とよばれる企業統治の典型はドイツにあります。ドイツには、企業それ自体で存在意義を持つ社会制度であるという独立制度観、あるいは企業は労使の共同統治の制度であるという多元的用具観が色濃くあります。従って、株主だけではなく、労使や利害関係者の利益の最大化がコーポレートガバナンスの目的になります。ドイツ、フランス等が「ライン型コーポレートガバナンス」の代表的な国になります。
欧米のコーポレートガバナンスの形態を2つに大別しましたが、双方とも「企業全体の目的に照らして、経営が適切に行われる様に、その最終的な責任者を選任、誘導し、適切な経営が行われているかをチェック、牽制すること」を目的とする点には変わりはありません。
しかし、会社は誰のためのものか、また統治の目的が株主の利益最大化か、労使を含む利害関係者の共同の利益最大化かの点で大きく異なります。また、その目的を遂行する経営者の選任も経営能力を基準に社内・社外に拘らず人材を求めるか、社内人材を中心に選任する傾向が強いかの違いがあります。
アングロサクソン型・ライン型コーポレートガバナンスの特徴
2.日本のコーポレートガバナンス
(1)法制度と風土の違い
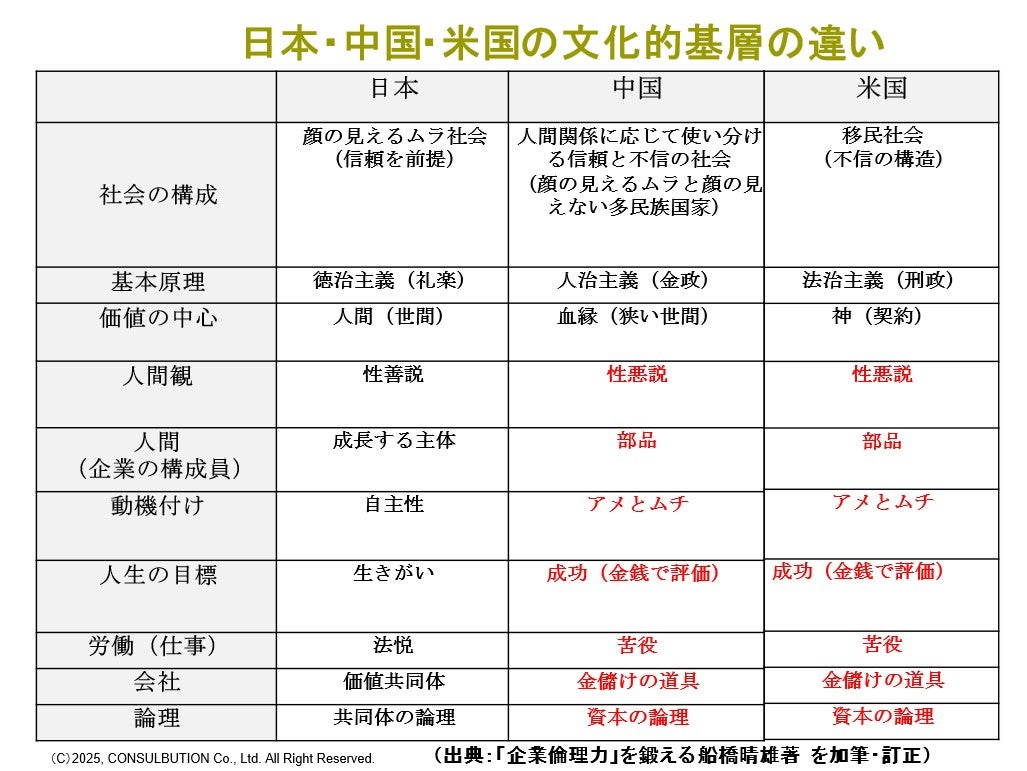
日本のコーポレートガバナンスは歴史的には可なり浅く、かつ、米国を規範としているために、コーポレートガバナンスの法制度はアングロサクソン型に近い特徴があります。しかし、日本の国の持つ歴史や文化的基層により影響を受ける企業組織の社風と実態としての企業活動の進め方は、近江商人の3方良しのように、ライン型コーポレートガバナンスの考えに近く、導入されている法制度と社風に不一致がみられます。
この不一致は法律制度と文化的基層との相克を生むために、法律に縛られる法的義務上の経営管理では英語を単純に訳したカタカナが氾濫し、実際の経営・運営では、日本の社会の風土に根ざす「人」の関係で経営を行うという二面性を内包するガバナンスになっていると言われています(下図を参照)。
さらに、日米構造協議以降、米国版のガバナンスの影響が多く、株式の持ち合い解消などで株主の影響を最大限受ける状態にあり、「誰のための会社なのか」という思想も変わりつつあり、中途半端な形でのコーポレートガバナンスとなっていると言えます。
(2)ウシハク統治とシラス統治
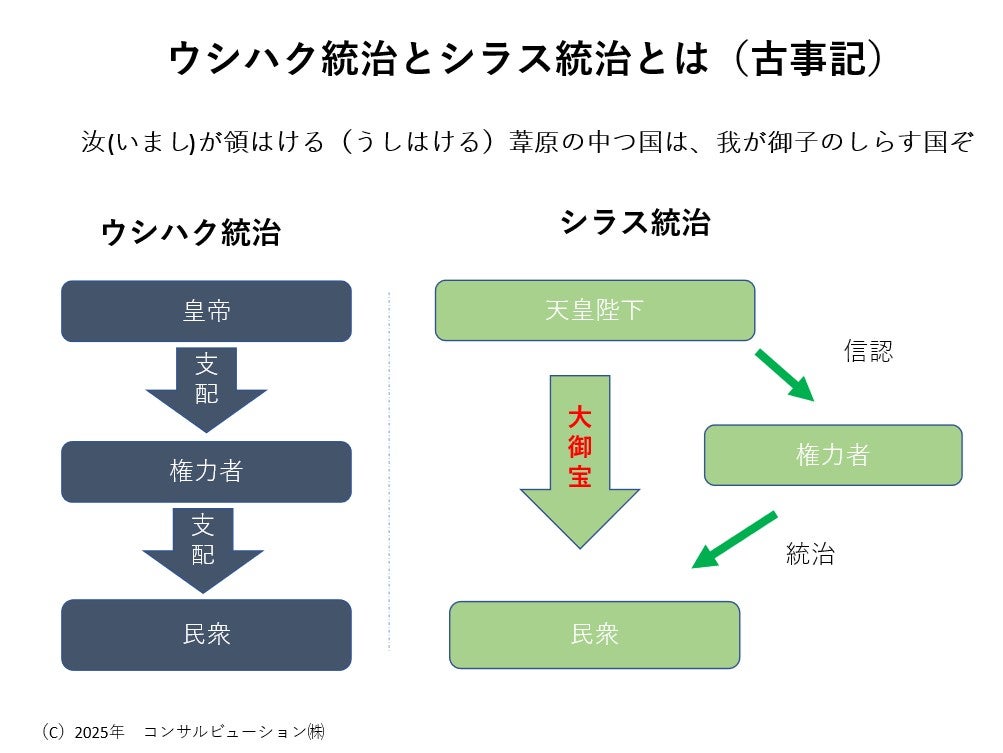
コーポレートガバナンスがその国統治の歴史に影響を受けるのは当然のことですが、712年に書かれたとされる日本の古事記には、ウシハク統治とシラス統治についての記載があります。下図を参照願いますが、皇帝による統治は「ウシハク統治」と呼び、皇帝が全ての民衆を支配します。①の図で見た米国、中国の文化的基相層に基づく統治の方法です。
欧米に日本の禅を伝えた鈴木大拙士禅師(博士)によると、この欧米・中国王朝時代の大衆統治のために使われたのが「モラル」の概念と言われています。征服者であるエンペラー・キング・皇帝・国王が法律・規則・組織・機構をつくって、その征服者が作った法律・規則等を大衆が守ることを「モラル」と言い、守らない場合の刑法も規定されています。いわゆる書いたものを守るのことが大衆の義務であり、「モラル」を大衆に守らせることが、統治となります。
一方日本では、建国以来、2600年以上の間、天皇陛下が民衆を大きな家族としてとらえ、「徳」をもって長い間、国の統治をされてこられました(シラス統治)。
実際の統治管理に関しては、権力者(例えば、徳川家康等の征夷大将軍)に任せて統治管理を委任する形でガバナンスを行っています。この「道徳」による統治を「御互いに平和に仲良く暮らすためにはこうしなければいけない、という人間の真心から自然とき出るもの(道徳)による統治で、紙に書いたものではない」と鈴木大拙士禅師(博士)は述べています。
3.日本と欧米のガバナンス比較
1、2で述べたように、ガバナンスの方法は歴史・文化等の影響を色濃く受けており、その形態は国によりかなりことなります。
日本の「道徳」を中心と考えるガバナンスでは、「人」が中心にいるため、文化などが同じ日本人同士では、自然とチームワークが生まれ、非常に効率の良い組織経営が可能となります。ただ、明記されたものが無いために、他民族には分かりにくいという面は否めません。
一方、欧米型は、「モラル」に相当する「約束事」が文章で明確になっているために、他文化の従業員にも「従うべき義務」が分かりやすく、求められていることが明確で、働きやすいというメリットがあります。
日本国内と海外の双方で事業活動を行う日本企業は、この両方を比較して、取捨選択を行い、ハイブリッドなガバナンス経営を行うことが求められます。
4.海外での日本企業のガバナンスのあり方とは
特に日本企業の海外子会社で働く従業員の方は日本人ではなく、歴史・文化・習慣などが異なる方々です。従って、日本国内の様に阿吽の呼吸で経営ができる分野は少なく、海外での経営管理の方法に「阿吽の呼吸の経営は現実的ではありません。海外の植民地経営に長けた欧米のアングロサクソン型の経営管理の手法の良い点を吸収し、活用する必要があります。
アングロサクソン型を中心とするガバナンスの本来の意味は、本社が海外子会社を「自分の意のままに動かす」という「マネジメント」の本来の意味を推進する枠組みです。「自分の意のままに動かす」ためには、本社の代行者として、適切な現地経営者・現地経営幹部を先ずは任命する必要があります。また、更に重要なことは現地経営者・現地経営幹部の採用後も本社が主導権を持ち現地経営者・現地経営幹部を本社がコントロールできる環境を作ることです。すなわち、間接統治による経営管理の手法です。
次回は、この間接統治をどの様海外子会社で行うべきかを見ていきたいと思います。