前回のコラム第11回-海外子会社経営リスク管理編(7)では、海外子会社の内部統制について、経営管理責任者の任命が重要である点、本社で現地からの財務報告を中心に確認する方法、現地経営者による経営管理チェックとしてCSAおよびKRIによる確認方法を説明しました。今回は、本社に報告された内容が本当かどうか?を現地に赴きチェックする「現地往査」と内部けん制について述べさせていただきます。
1. 日本本社による「現地往査」とは
前回説明した「財務諸表管理、Control Self Assessment(CSA)管理、Key Risk Indicator(KRI)管理」は主に日本で行います。ただし、日本で行う管理には限界があります。現場に赴き現地経営者で従業員と顔を合わせながらさまざまな経営リスクを第三者的にチェックすることが必要です。現地に監査チームを送り、現地監査を行うことを「現地往査」と言います。中堅・中小企業では、この現地往査チームの結成が人材・人員的に難しい場合が多いのですが、その場合には、社長自らが現場に赴き、自社のメンバーに加え第三者の専門家と一緒に現地往査を行う必要があります。この現地往査は、現地の経営者及び経営幹部に対し不正を働くなどの機会牽制に結び付きます。日本企業の中には、現地の経営幹部から「信じていないのですか?」と言われ、躊躇するケースが散見されますが、「現地の社員を信じているからこそ、その証明をしたい。そのことがグループのためになる」ということを現地に納得してもらい、現地往査を実施することが求められます。
2.内部統制の具体的な方法(内部牽制)
現地に赴いて内部監査を行う方法と合わせて、現地経営者を含む不正などのリスク発生を防ぐための仕組みを「内部牽制」と呼びます。「内部牽制」には、現地経営者が日本本社の意向に沿うように行動させるための「誘導」と、自由勝手な行動をさせないための仕組である「牽制」の2つがあります。
(1)誘導
現地経営者の誘導とは、現地経営者が日本本社の経営方針に従わせる「アメとムチ」の「アメ」をさし、具体的な方法としては、給与などの報奨制度が中心となります。転職が当たり前の海外では、充分な報酬が無いと優秀な経営者からやめていきます。従って、会社側には、給与や福利厚生などの報奨制度が他社と比較して優位性があるかどうかの確認が常に求められます。他社と比較して優位性が充分であれば、この「誘導」が効果を発揮し、日本本社の経営方針に沿った経営管理義務を現地経営者に求め、遂行させることが可能となります。
(2)牽制-人事権行使
現地経営者が、日本本社の経営方針に従わない、または、与えられた現地経営者の権限規定を故意に逸脱した場合には、罰則として降格や、最悪の場合、馘首という形で、現地経営者を牽制出来る雇用契約や人事制度規定を整備する必要があります。「アメとムチ」の「ムチ」にあたる部分です。
牽制の実効性を担保するためには、まず、どこまでが現地経営者の責任範囲なのかについて、日本本社と現地経営者との間で取り決めをし、どの様な場合、現地経営者の罰則となるかなどを、雇用契約時に事前に合意し、様々な規定を整備し、事前に其の規定に沿った行動をすることの合意を求めておく必要があります。
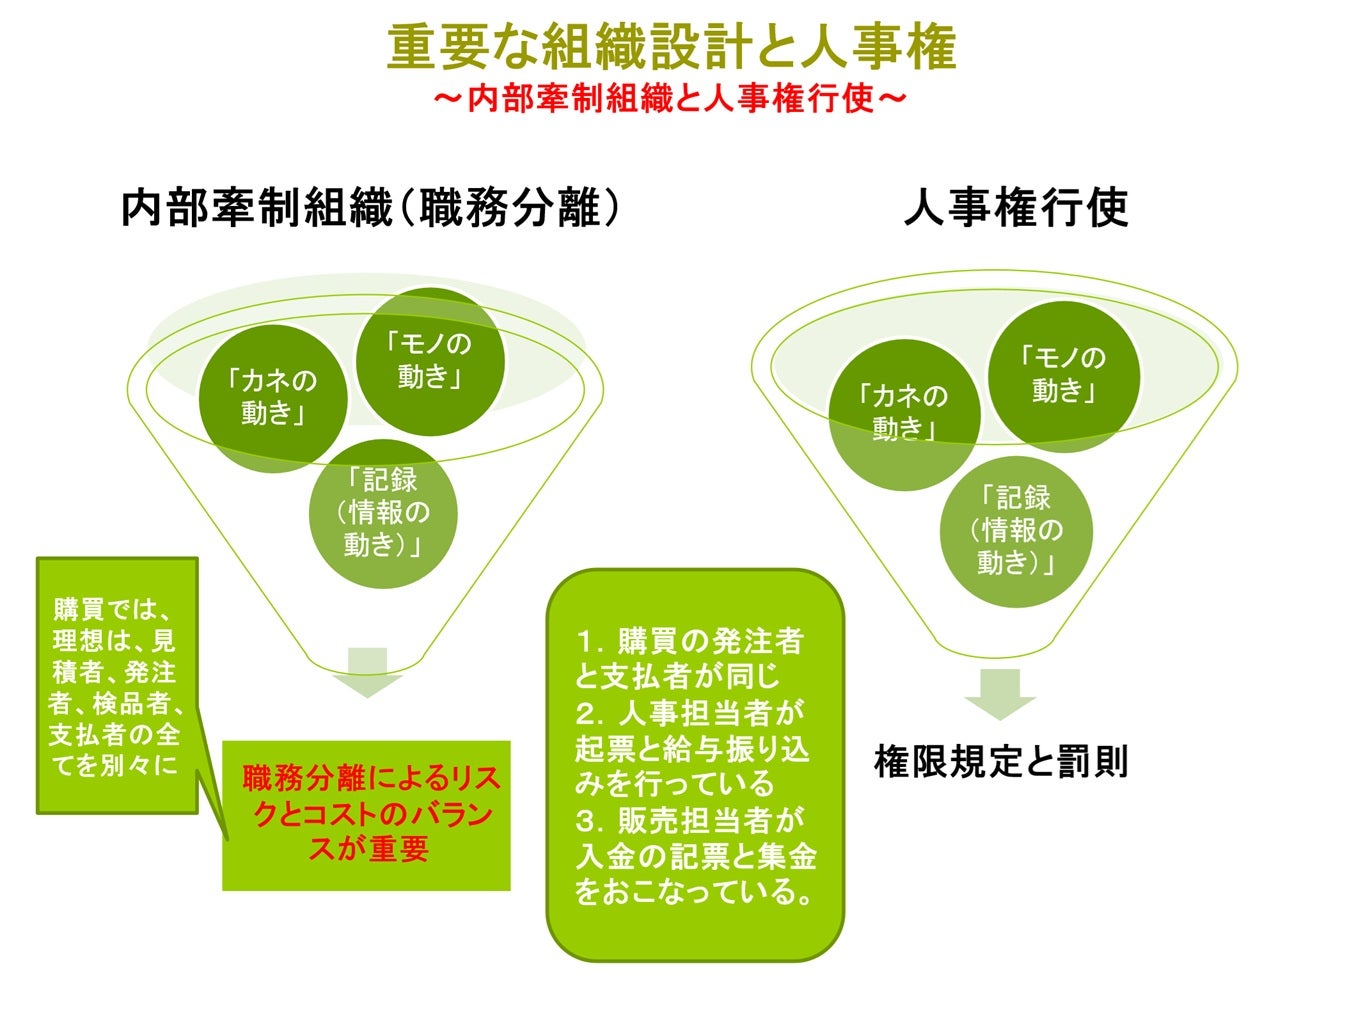
(3)牽制-職務分離(組織図)
海外では、人件費を抑える目的で、ひとりの社員に職務を兼務させることがあります。これは誘惑として不正発生の「アメ」を与えることにつながりかねません。例えば、以下のような職務を一人の担当者に兼務させる場合を見てみましょう。
(1)購買の発注者と支払者が同じ担当者。
(2)人事担当者が起票と給与振り込みを行っている。
(3)販売担当者が入金起票と集金を同時におこなっている。
購買を発注する権限を持つ社員が支払い可能な立場になると、自分に都合の良いサプライヤーに発注し、キックバックを貰うことなどが可能となってしまいます。また、人事担当者に、給料の起票と支払が可能な権限を同時に持たせてしまうと、架空の社員への給与の支払いを装い、自分の口座に振り込むことも可能となります。
兼務は、コストとの見合いでもありなりますが、不正防止のけん制効果の面からは、可能であれば、兼務を避ける事が求められます。
(4)牽制-規程類の整備
規定類の整備は、現地経営者のみならず現地従業員に対して事前説明することで「やって良いこと、やってはいけないこと」周知する方法です。事前に説明することで、牽制の手段となります。最低限整備すべき代表的な規程は以下となります。
①代表的な規程
法令順守(コンプライアンス)規程
組織規程、職務権限規程
就業規則
給与・賃金
印章管理規程
財務管理規程
現預金管理規程
経費精算規程
販売管理規程
与信管理規程
営業社員服務規律規程
在庫管理規程など
日常的に業務フローを統制・牽制するためには、上記で述べた様な規程類の整備が必要となります。なお、これ以外にも、会社の設立時から必要な規程、設立後の整備すべき規程類の体系を示すと以下になります。
規程体系
| 経営基本管理規程 | 社是 | |
| 経営理念 | ||
| 役員会運営規程 | ○ | |
| コンプライアンス規程 | △ | |
| 組織規程 | ○ | |
| 職務権限規程 | ○ | |
| 稟議規程 | ||
| 人事・労務管理規程 | 募集採用規程 | |
| 就業規則 | ○ | |
| 労働契約書 | ○ | |
| 給与・賃金規程 | ○ | |
| 旅費規程 | ○ | |
| 総務管理規程 | 会議運営規程 | |
| 各委員会運営規程 | ||
| 文書管理規程 | △ | |
| 規約等管理規程 | ||
| 契約書策定規程 | △ | |
| 印章管理規程 | ○ | |
| 備品管理規程 | ||
| 社員慶弔規程 | ○ | |
| 労働安全衛星管理規程 | ||
| 防災管理規程 | ||
| 労働災害補償規程 | ||
| 財務・経理管理規程 | 予算管理規程 | |
| 経理規程 | ○ | |
| 固定資産管理規程 | △ | |
| 売上高計上規程 | ||
| 帳票管理規程 | ○ | |
| 財務管理規程 | ○ | |
| 現預金管理規程 | ○ | |
| 小切手管理規程 | ○ | |
| 経費精算規程 | ○ | |
| 金銭不祥事防止規程 | ○ | |
| 金銭不祥事対策に関する細則 | ○ | |
| 販売管理規程 | ○ | |
| 営業購買管理規程 | 与信管理規程 | ○ |
| 販売契約書策定規程 | △ | |
| 営業社員服務規律規程 | ○ | |
| 購買業務手続き規程 | ○ | |
| ロジ管理規程 | 在庫管理規程 | ○ |
| 車両運行管理規程 | ||
| RM危機管理規程 | リスクマネジメント方針 | ○ |
| リスクマネジメント規程 | △ | |
| 機密情報管理規程 | △ | |
| 環境管理規程 | 環境保護方針 | |
| 環境保護規程 |
○は会社設立当初から最低限必要な規程。△は徐々に整備すべき規程。
なお、詳細は「中堅・中小企業をリスクから守る海外事業成功マニュアル(中央経済社)」に載せていますので、ご参照頂けたらと思います。