前回のコラム第12回-海外子会社経営リスク管理編(8)では、本社に報告された内容の信ぴょう性を現地に赴きチェックする「現地往査」の概要と内部けん制について述べました。今回は海外子会社の「現地往査」すなわち、現地に赴く「内部監査」の方法について、中国子会社を念頭に詳しく見ていきます。
1.内部監査の目的
内部監査の目的は、現地海外子会社のビジネスリスクの発見のみではありません。その最終的な目的は「監査を通じ、発見された事実を直視し、その後の対応を明確にすることで安心感を関係者で共有し、その共有を通じ、不正などの犯人捜しではなく、企業の健全な成長を関係者でともに目指していく事」にあります。その目的のための内部監査は、以下の4つのステップを踏み、着実に取り組む必要があります。
2.内部監査のステップ
(1)内部監査のステップ
内部監査は通常以下で述べる4つのステップで行われます。
| ステップ | 実施内容 | 目的 |
| 第一ステップ 監査チームの結成まで |
①監査目的・方針の決定・範囲 ②監査責任者決定及び監査チームの結成(含む外部専門家)・組織化 | 監査目的・方針・範囲の決定と組織化(リーダーとメンバーの決定) |
| 第二ステップ ビジネスリスクの日本での事前想定と内部監査準備まで |
①内部統制資料(財務、CSA、KRI)の入手済みデータから大よそのビジネスリスクを特定 ②現地からの事前資料の追加と確認 ③重点リスクの特定 (リスクアプローチ) ④監査方法の事前準備 | 監査対象の重点リスクの目安を立て、監査目的に合った監査方法の検討を日本で事前に準備する |
| 第三ステップ 日本での事前想定の修正と現地監査によるビジネスリスクの特定・発見・原因分析 |
①事前準備で想定したビジネスリスクの調整・修正 ②現地内部監査の実施 ・会計監査手法 ・アンケート手法 ・ヒアリング手法 | 現地監査による経営リスクの特定 |
| 最終step | 発見された事実の共有 | 企業の健全な成長を関係者で目指していくための計画策定と実行(PDCA) |
以下ステップごとに詳しく説明をしていきます。
(2)第一ステップ
第一ステップでは、監査目的・方針・範囲の決定と組織化(リーダーとメンバーの決定)がなされます。
①内部監査目的・方針の決定
現地で内部監査を行う目的には、様々あります。定期監査の一環で行う場合、何か問題が見つかり、その原因特定を目的とする場合、また、コラム10~12回で述べた牽制の手法で見つかったリスク要因の洗い出し、などです。それぞれ、監査する内容、手法は異なりますので、まずは、内部監査目的の明確化と監査方針を決める必要があります。
②内部監査範囲の決定
①で監査目的・方針を明確にした後に、内部監査範囲の決定を行います。代表的な監査項目としては、以下のようなものが通常の内部監査の範囲になります。
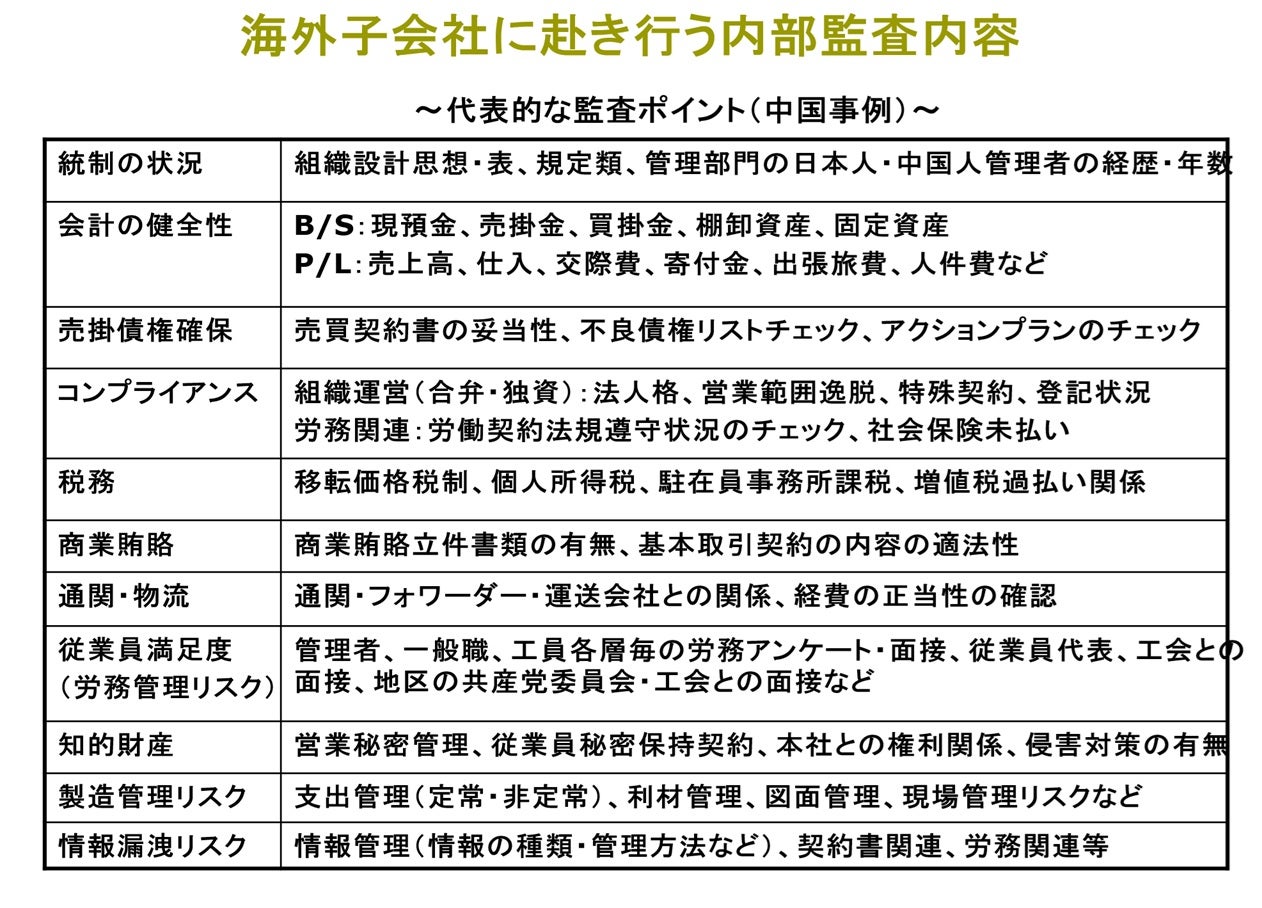
3.組織化
1)内部監査チームに必要な独立性の確保
内部監査目的・範囲の決定後、内部監査チームの結成となりますが、内部監査チームは、日本の本社から派遣されるのが通常ですが、内部監査チームが自社の中国事業部門からの圧力で独立性を保てない場合が散見されます。本社の内部監査チームの独立性確保が重要となります。
2)内部監査責任者決定
監査目的を明確にした後に、内部監査の責任者と監査チームの結成となります。内部監査の責任者に求められる能力ですが、内部監査チームを率いるリーダーシップは無論のこと、海外子会社がある国(今回は中国が事例)の固有リスクを理解し、経営に影響を及ぼすビジネスリスク発生の根本原因を理解しておくことが求められます。そのためには、日中比較文化論・心理学・日中経営管理論・組織論・広範な知識を有し、言葉の壁が無く(または、通訳の使い方を熟知し)、その国の商習慣を理解し、何故その商習慣があるのかなど、その基盤となる「文化的基層の違い」を理解し、メンバーと共有しておく必要があります。
この「文化的基層の違い」については、コラム第8回に詳しく述べていますので、参照いただけたらと思います。なお、例として中国の固有リスクを述べると以下のようなことが代表的にあげられます。
「政経一致」の国家
中国の外部経営環境リスクを考える場合、最も重要な固有リスクは、中国が「政経一致」の国家であるという点です。共産党一党独裁の国家なので、本来政府(共産党)がやるべき役割を企業や国民に行わせるという傾向があります。例えば、独占禁止法の過剰適用による自国企業の防衛、外資の排除、反スパイ法、対外関係法などです。中国の国家(共産党)の利益が第一に優先され、外国企業活動に大きく影響するリスクがあります。なお、この傾向は同じ共産党国家であるベトナムやロシアでも同様の固有リスクが見受けられます。
反日デモに見る政治リスク
中国には「指桑罵槐」(しそうばかい)」という四文字成語があります。「桑を指して槐(えんじゅ)を罵る」という意味で、「本当の攻撃対象(桑)とは別のもの(槐)を攻撃し、暗に本当の攻撃対象を攻撃する」という意味です。2005年4月に発生した反日デモでは、デモの攻撃対象は日本や日系企業ではなく最終的には、共産党であったと言われています。桑=共産党、槐=日本・日系企業という解釈です。認識すべき点は、中国の独自の歴史認識を含む様々な理由から、日本・日本人・日系企業が攻撃されやすい対象、即ち「槐(えんじゅ)」になりやすい立場にあるという点です。中国に進出した日本の企業は、政治関連でターゲットになりやすいことを常に認識し、目立たぬように、その対処法を準備しておく必要があります。
適用範囲が曖昧な法律リスク
中国の法律制度は、1979年の改革開放で「合弁企業法」が施行されて以来、整備が進み、現在、日本と比べても、遜色ない程度まで法整備が進んでいます。ただし、法整備を急速に進めた結果、法律間の矛盾などが残り、地方で法律の解釈が異なった、共産党により「法治国家」の名のもとで、恣意的な運用されることがあります。外資企業にとっては適用範囲が読めない法務リスクと言えます。
なお、ここでは、固有リスクとして中国を見ましたが、例えば、インドにおいては「文化的・歴史的な背景から来るカースト制度の存在」が固有リスクになります。憲法上カースト制度は禁止されているにもかかわらず、実質的には社会でカースト制度の残滓を多くみることがあります。我々外国人にはわかりにくい固有リスクです。また、日本も例外ではありません。外国人の眼から見た場合、日本の固有リスクは「意思決定プロセスが見えない、意思決定」と言われています。「言わなくても分かりあえる」という日本の文化的・歴史的な事由を主な要因とする傾向ですが、海外投資家の眼から見ると固有リスクになります。進出した各国に応じて、固有リスクを謙虚に学び、日本との違いを見極める事で、リスク対応の優先順位を見誤らないようにする必要があります。
内部監査チームに求められる能力とメンバー選定
日本側から派遣される内部監査チーム構成員に求められる能力としては以下のようなことがあげられます。この能力に合ったメンバーの選定が求められます。
3)内部監査スキル
中国における内部監査の場合、日本の公認会計士が行うような細部にわたる会計監査を実施することは余り現実的ではありません。ビジネスリスクの高い国の中国で内部監査を行う場合に重要な点は、細部にわたる詳細な監査ではなく、重大なリスクを早期に発見し至急、是正することにあります。したがって、内部監査精度も日本の基準での60~80%程度を目指し、不正の起こらない内部統制システムの構築に役立つ程度の監査スキルがあれば当面は十分と言えます。中国の会計自体が正確性を疑う状況ですので、細かい監査は却って時間がかかり中途半端になるケースが多いといえます。色々な意見はあると思いますが、内部監査のポイントは、内部監査の深さではなく広さにあり、その観点から柔軟性を持った内部監査スキルがチームに求められます。
4)会計のみならず広範な監査範囲をカバーできる能力を持ったメンバーの選定
海外で内部監査を行う場合、監査範囲としては通常行われるような会計分野の監査だけでは済みません。先程述べましたが、内部監査の監査範囲は、会計・法務・労務・債権・知財など多岐にわたるため各分野の知識が必要となります。また、中国のみならず、海外ではコンプライアンス上の問題から刑事罰に近い性質の問題を含み、その場で対応を求められることがあります。したがって、内部監査にあたっては、外部専門家として、会計士のみならず、現場での証拠差押などの対応も含めて優秀な弁護士の起用も必要な場合があります。会計士、弁護士などの専門家の見極め(目利き力)と専門家とのチームワークの力を持ったメンバーの選定が重要となります。
次回はステップ2以降について述べたいと思います。