はじめまして。フォーサイツコンサルティングの五十嵐雅祥(いがらし・まさよし)と申します。弊社は、リスクマネジメントの専門コンサルティング会社として、2006年に設立しました。私も日々、多くの企業でリスクマネジメントに関するお手伝いをさせていただいています。
さて、皆さんは(または皆さんの会社では)、何のためにリスクマネジメントを行う必要があると考えていらっしゃいいますか?
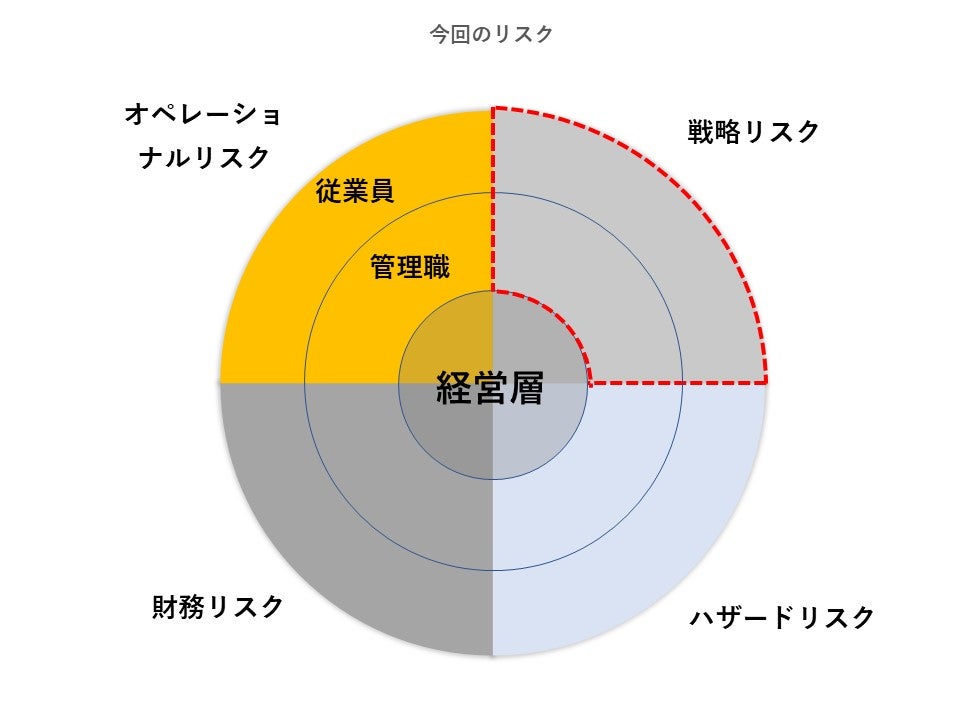
「取引先からの要請があるので」「リスクが起こってしまったときの損失を少なくするため」……などさまざまな理由があると思いますが、私は、リスクマネジメントの目的はズバリ「会社を倒産させないため」だと思っています。会社が倒産する理由は最終的に「収入」<「支出」という財務的破綻が原因となりますので、リスクマネジメントとは「収入」に係るリスクと「支出」に関わるリスクを管理する手法とも言えます。でも、社長や財務部門だけが考えればいいことではありません。収入や支出に関わるリスクとは、言い換えれば本来あるべき姿との「差」であり、その差を生じさせる要因は、社員一人ひとりの行動にある、その行動を管理するのがリスクマネジメントです。従って、経営への影響を考えないリスマネジメントはあり得ませんし、従業員一人ひとりにどう当事者意識を持たせるかがリスクマネジメント活動の最も重要で、難しい部分にもなります。その前提で、この連載では企業の収入・支出に関わるリスクを大きく4つのテーマに分け(①戦略リスク、②オペレーショナル(企業内部)リスク、③ハザード(企業外部)リスク、④財務リスク)、毎回1つずつリスクの事例と、それに関する解説および対策のポイントを考察していきたいと思います。
□事例 入札のために座席シートの安全基準を下げる
中堅製造メーカーA社は、高速鉄道車両用の座席(シート)の製造に関する入札に参加することになりました。もし落札できれば、A社の業績の向上に大きくつながるビッグプロジェクトということで社長の期待も大きく、プロジェクトチームを組成。Bさんはプロジェクトリーダ-に任命されました。
入札日が迫ってきたある日、ライバル社の状況を検討する会議の席上、A社のコストがやや割高になっていることが分かりました。しかし、下請けには既にギリギリまでコスト削減の要請を行っており、どう頑張ってもこれ以上のコスト低下は望めそうもありません。ただ、あとほんの少しだけ安くできれば、ライバル社を抑えて落札できる状況にもあるようです。そんなある日、プロジェクトメンバーのCさんからこんな提案がありました。「車両メーカーの指定してきた安全基準は過剰すぎる。少しだけ基準より外れた値で作ったとしても、人の命に係わることなどないはずだ。検査も全て社内で行うのであるから、検査データの数値も何とでもなるだろう……」。
BさんはCさんの提案を受け入れました。Bさんの決断により、求められた安全基準の値にやや達しないけれど、大幅なコストダウンに成功したA社は無事落札に成功。車両メーカーから大量に受注を受け、業績も大幅に向上しました。
あの内部通報が行われるまでは……。
□解説:品質とは顧客の要求事項を満たすもの
品質とは何でしょうか? 品質マネジメントの国際規格であるISO9000シリーズでは、品質を次のように定義しています。
「本来備わっている特性の集まりが、要求事項を満たす程度」[ISO 9000:2005]
難しい文章ですが、この定義の特性とは、買い手が求めているレベルとも言い換えられます。つまり、品質は、買い手である顧客が求める特性に対し、どれだけ要求を満たしているかにより「良い/悪い」が評価されるということです。なお、品質には機械や食品などの「製品」だけではなく、「サービス(接客態度、正確さ、清潔さ、アフターフォロー、対応の早さなど)」にも適用されます。
製品やサービスの品質が悪い、または低下した企業はおのずと淘汰(とうた)されていくことは自明ですが、品質とは、自分たちがその良し悪しを勝手に判断することではなく、あくまでも「顧客の要求事項を満たす」かどうかであるということを肝に銘じなければなりません。
実は、今回の事例は実際にあったことですが、問題の発端となったのは「内部告発」でした。2006年からの公益通報者保護法施行もあり、今や企業内にある社会に対する「うそ」を隠し通すことはできなくなりました。長年の「うそ」が発覚し、存亡の危機に追い込まれてしまう企業の例は昨年も数多くみられました。
□対策:優先事項を明確にし合意しておく
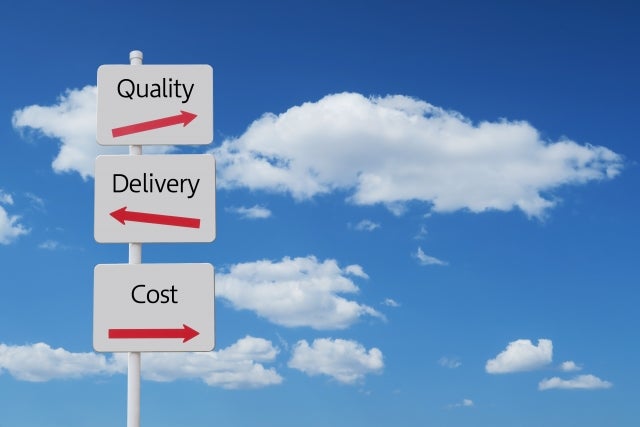
企業活動においては「QCD」という言葉がよく使われます。それぞれQ=Quality=品質、C=Cost=コスト、D=Delivery=配達・納期を指したもので、このそれぞれについて目標を定め、そのための手段を組み立てるのがビジネスにおいて重要なことであるといわれています。
「QCD」は、もちろん全てを最適化するのが最善ではありますが、それぞれの項目はトレードオフ(品質を上げようとするとコストが上がる、納期を短くしようとすると品質が下がるなど)の関係にある場合が多く、内在するリスク(品質不良、納期遅延、コスト高など)のどれを重要視するかも社内の担当によって意見が異なることがよくみられます。その業務においてQCDの何が優先されるかを明確にし、理解を得ていないと、各担当の考えの違いによってリスクが顕在化してしまう可能性が高くなってしまうのです。
また、事例にある「安全基準が過剰……」の問題は、この場面で指摘されるべきではないはずです。もし「過剰品質」だというのであれば、事前の製品仕様の要望や交渉の時に詰めておくべき問題です。A社の行為は、顧客の要求事項を自社の都合の良いように解釈し、製造した「品質不良」そのものです。
今回のリスク:主に管理職と従業員が考えるべき「製品・サービスに関する」オペレーショナルリスク
(了)