今、非財務情報開示が注目されている。岸田総理は1月17日施政方針演説で年内に非財務情報の開示ルールを策定するとした。また18日の「ダボス会議」では、中長期的な企業価値向上を進める企業に、より多くの資金が集まる仕組みを作っていくことが重要とし、人的資本投資など非財務投資に関する開示制度をつくっていくと演説した。
非財務情報のマネジメントは「守り」であるリスク管理の要素がある一方、中長期的な企業価値創造である「攻め」のコミュニケーション戦略における機会創出につながる。今回は非財務情報のコミュニケーション戦略の考え方について考察していきたい。
なぜ非財務情報が重要なのか
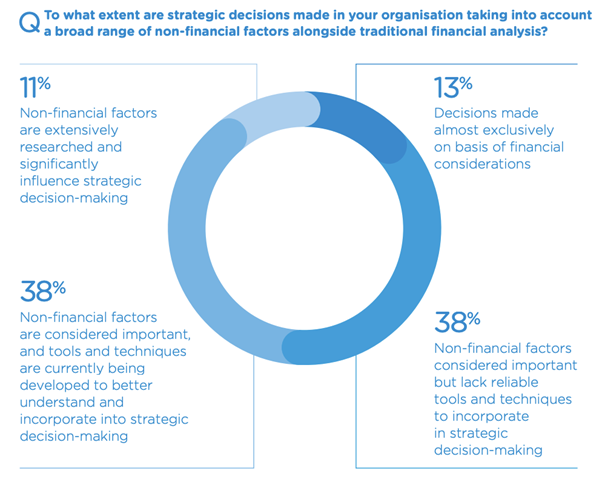
IIRC(国際統合報告委員会)が発表している世界50カ国、CEO41名、CFO177名を含む経営幹部を対象とする調査結果では、87%が非財務要素を経営判断に生かしている、もしくは積極的に生かそうとしていると回答し、96%が財務情報と非財務情報を統合することで、中長期的に良い経営判断につながると回答した。一方で、投資家やステークホルダーの求める非財務情報を提供できていると回答した経営層は24%で、多くの企業が非財務要素に対して課題を持っている。
国内では、有価証券報告書で、2019年3月期からコーポレート・ガバナンス、政策保有株式、役員報酬、2020年3月期からは経営方針・戦略、事業等リスク、MD&A情報(経営陣による財政状態および経営成績の検討と分析)、監査の状況などの開示の拡充が図られている。加えて、最近はTCFD(気候関連財務情報開示タスクフォース)も注目されている。
このような非財務情報開示拡充の流れの背後には、情報開示を通じて機関投資家をはじめとするステークホルダーと、長期的な視点に立った対話を促し、長期的な企業価値の向上を目指すという考え方がある。
非財務情報のうちESG/SDGs関連の情報は有価証券報告書より、自主的な開示書類である統合報告書、アニュアルレポートやCSR報告書・サステナビリティ報告書、またはウェブサイトで開示される例が多い。
非財務情報開示の課題
一般財団法人企業活力研究所が2018年に発表した非財務情報開示のあり方に関する調査によると、5 年以上の時間軸で開示ができている企業は約 1 割にとどまり、過半数が 3 年未満であった。
中長期視点から、非財務情報を将来の企業価値と結び付けて開示・説明すること、本業のビジネスと非財務情報を関連付けることが開示の 2 大課題として挙げられる。
また、非財務情報開示の有無がレピュテーションやステークホルダーの選択に影響を及ぼす環境が整ってきている一方、国内ではやや投資コミュニティに偏っている傾向がある。本来、企業によって重要なステークホルダーは異なる。ステークホルダーが置かれている利害関係、地域や文化、世代や文脈などにより関心は異なり、変化していく。よって、多様なステークホルダーに向けた情報開示のあり方は、コミュニケーション戦略の中でもマネジメントを行う必要がある。
非財務情報のマネジメントのポイント
では組織のコミュニケーション戦略において、非財務情報のマネジメントは、どのような点に注意して行えばいいのか。以下にポイントをまとめた。
① 経営トップのコミットメント
非財務情報の重要性をトップが認識し、積極的に自ら関与しているほど、財務情報と非財務情報の統合的開示が進みやすい。なぜ非財務情報を価値評価することが必要なのか、どのような情報が自社にとって重要か、その情報をどのような手法で開示するのか、まずは経営層が事業と非財務情報との関係性を具体的に理解する必要がある。その上で、トップ自らの言葉で非財務情報の重要性に関するメッセージを発し、統合的な企業戦略の策定と推進、情報開示を主導する。
② 中長期的な価値創造のコミュニケーション戦略施策
自社にとってのリスクと機会の関係を見極め、中長期的な価値創造活動を整理する。攻めと守りの要因として非財務情報を捉え、中長期的なコミュニケーション戦略の策定を進める。企業価値創造につながる社会の持続可能性と重点課題(マテリアリティ)を整理し、中期計画、年度計画に落とし込み、定点観測する情報を特定することで、開示の基礎となる非財務情報が明らかになる。
③ ステークホルダーの特定と対応
自社にとって重要なステークホルダーの特定を行い、コミュニケーション戦略におけるエンゲージメントに取り組む。情報開示するだけでは、情報が届いているとは限らないことを認識し、届けたい相手との対話・エンゲージメントに主体的に取り組む。社会の関心の高い課題に透明性を持って応える。開示の対象と目的を明確化し、開示媒体のすみ分け、相手のニーズを踏まえて内容を編集し届け、伝えることに重点をおいたコミュニケーション戦略を展開する。具体的には重要性報告・ESG詳細報告・個別ニーズに基づく報告の3つの情報階層を念頭に、自社の事業特性を踏まえたコミュニケーション戦略を構築する。
④ 社内体制の整備と開示文化の醸成
社員も重要なステークホルダーと位置付け、基準の統一、収集システムの構築、横断的な社内体制の整備などの体制構築にも同時に取り組む。