企業に対して非財務情報の開示を求める動きが国際的に強まっています。こうした動きにどこまで対応すべきでしょう? 今回はリスクマネジメントの視点で、非財務情報の開示について考えてみます。
■事例:どこまで非財務情報を開示すべきか?
企業でIRを担当しているAさんは、昨今、企業に求められている「非財務情報開示」の国際的な流れについて頭を悩ませています。
企業がステークホルターに対して行う情報開示については、法定開示が求められているものや、証券取引所が定める適時開示、企業が任意に行う任意開示がありますが、Aさんの勤務する会社はそのいずれに対しても「積極的な情報開示」の姿勢を社長が打ち出していることもあって、可能な限りの情報開示を行ってきています。
Aさんの会社では、有価証券報告書内での非財務情報である「事業等のリスク」「経営者による財政状態、経営成績およびキャッシュフローの状況の分析(MD&A)」「コーポレートガバナンスの状況」などをはじめ、「CSR報告書」や「中期経営計画」なども開示しています。しかしなから、近年、非財務情報の開示を積極的に企業に求める声が強くなってきていることから、さらなる情報開示を進めないといけないと思っています。
非財務情報の分野では、2021年のコーポレートガバナンスコードの改訂によって「気候変動リスク」に関する開示が義務付けられたこともあって、気候変動に係るリスクおよび収益機会が自社の事業活動や収益に与える影響について、気候関連財務情報開示タスクフォース(TCFD)が求めるものに沿った形での開示に努めるようにしています。
その一方、気候関連情報以外の非財務情報については、特段の要求事項が定められておらず、企業側に任せられているのが現状です。
アメリカやEU諸国では非財務情報の開示の義務化の動きが始まっているようで、日本国内でもいずれ同様の動きになるだろうことは容易に想像できます。
Aさんは、「企業を的確に理解してもらうためにも、非財務情報の開示は重要だ」とは思っていますが、「あまり開示しすぎたら、会社の手の内をライバル企業にさらすことにならないか?」とも感じていて。「どの程度まで対応したらいいのか?」と悩んでいます。
■解説:金融庁が指針を公表
企業を取り巻く事業環境は日々変化をしており、近年はそのスピードが急激になってきています。企業が将来にわたって継続的にビジネスの成果を挙げ続けられるかについて、財務情報のみでは判断が難しくなってきているとの声も多く聞かれるようになってきていることから、非財務情報の開示の要請が国際的に強まってきています。
企業の非財務情報開示については、国内でも積極的な議論が開始されていて、例えば、金融庁では企業の情報開示についての開示に考え方、望ましい開示の内容や取り組みを示す「記述情報の開示に関する原則」を2019年に公表しました。
https://www.fsa.go.jp/news/30/singi/20190319/01.pdf (金融庁:2019年3月19日)
さらに、金融庁は、投資家やアナリストが期待する主な開示のポイントや、投資家と企業との建設的な対話のための充実した企業情報の開示を促すため、「記述情報の開示の好事例集」を2018年から毎年公表しています。
また、経済産業省でも、非財務情報の利用者との質の高い対話に繋がる開示、及び開示媒体の在り方について検討する「非財務情報の開示検討指針研究会」が2021年に設置され、昨年10月までに計10回の議論を行っています。
これら各方向からのさまざまな議論を受け、2022年6月に、有価証券報告書に①サステナビリティ情報の記載欄を新設、②人的資本、多様性に関する記載項目を追加、等の方針が示されました。今後、企業の非財務情報の開示には、上記①②の積極的な開示が求められるようになります。
■対策のポイント:ポイントは独自のリスクマネジメント
本連載では「リスクマネジメント」が主たるテーマであるので、今年度(2022年)の金融庁「記述情報の開示の好事例集」より、有価証券報告書の事業の状況に関する開示例から、「事業等のリスク」分野で好事例とされた企業の開示例と、投資家やアナリストから評価されたポイントを見ていきたいと思います。
今年度、この分野で紹介されている企業は以下の9社になります。
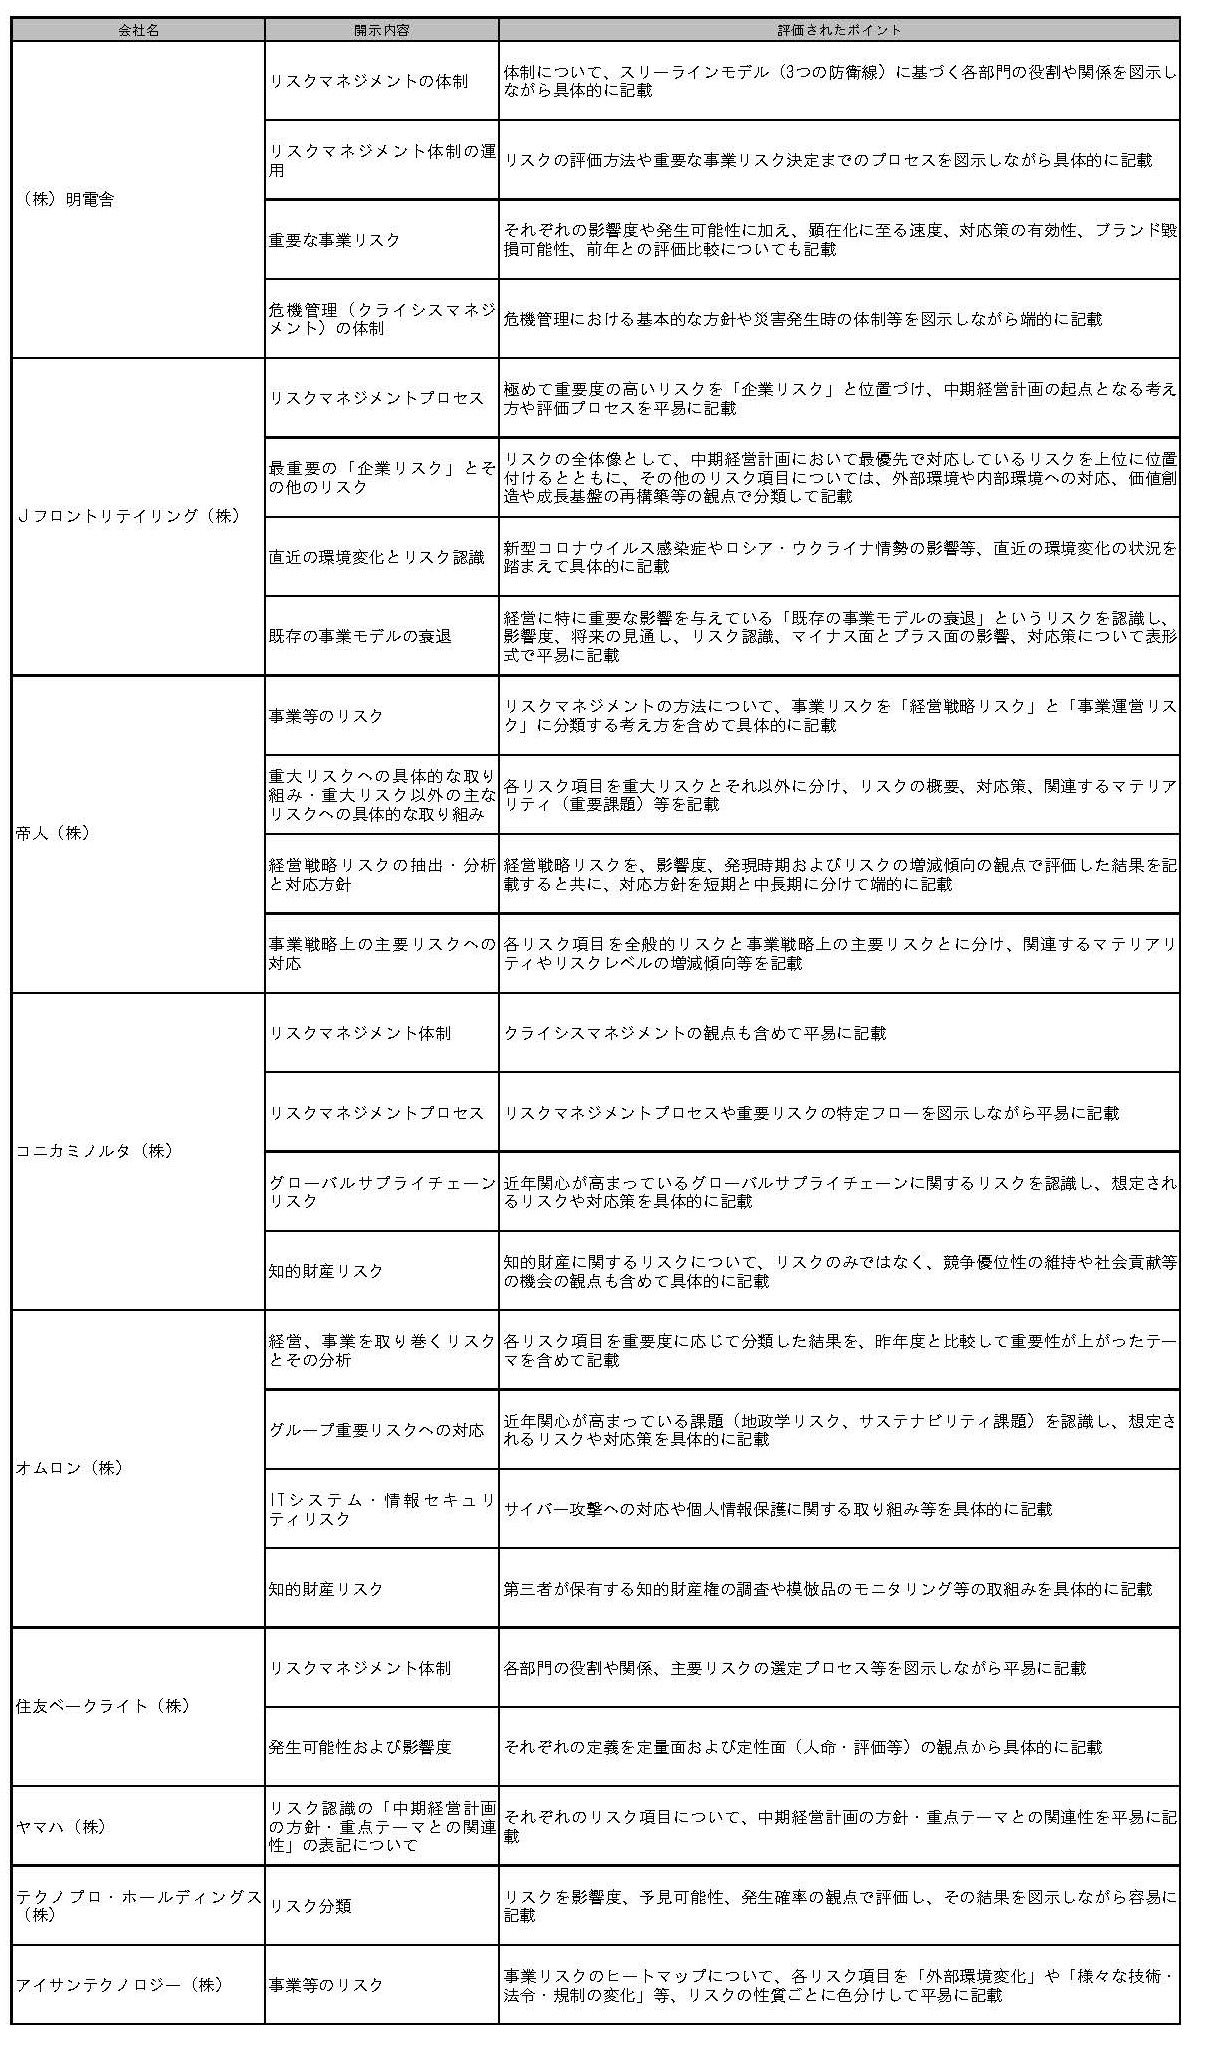
やや長くなりましたが、今年度の「事業等のリスク」の開示で好事例とされた企業をすべて紹介しました。評価のキーワードは「図示」「平易に記載」「取組み・対応策を具体的に記載」といったものや、リスク評価にオリジナルな観点を盛り込んでいる点、といったところのようです。
以前、拙書「現場担当者が考える68のリスク」のあとがきに「「リスクがあること」「リスクが多いこと」は企業にとって恥ずべきことではありません。同様のリスクはどの企業にも存在しているからです。企業として恥ずべきことは、それらのリスクを認識できないこと、あるいは、認識できていても管理ができず、結果としてリスクを顕在化させてしまうことなのです」といった一文を書きました。
好事例集に挙げられたすべての企業では、独自のリスクマネジメント体制が構築されており、他社にとって大変参考になるものだと思います。
非財務情報の開示について、昨年6月有価証券報告者への記載が決まった「サステナビリティ情報」「人的資本、多様性に関する記載」の観点から、次回も続けてみていきます。
参考資料:金融庁「記述情報の開示の好事例集~4.「事業等のリスク」の開示例~(2023 年1月31日)https://www.fsa.go.jp/news/r4/singi/20230131/06.pdf
今回のテーマ:戦略リスク、経営者・管理職