□事例:投資家を理解させる説明の在り方
A社では、気候変動やグローバルサプライチェーンの寸断といった不確実性が高まる経営環境の変化に対応するために、数年前から多角化経営に着手していました。
そのようななかで新型コロナウイルスの感染拡大が発生し、経済危機が発生。同時に米中の対立構造の高まりも起こり、グローバル経済への先行き不透明感も広まってきました。A社が選択した多角化経営は一定の効果を得るものと、経営陣以下、社員の多くが期待しています。多角化経営の一環として社内で新規事業創出も始め、いくつかのイノベーションにつながる活動も端緒についたところです。A社では、不確実性の高まる時代に持続可能な企業価値向上を図ろう、という意図でこのような取り組みを行っています。
A社IR担当のBさんは、社内のこのような動きについて、株主総会をはじめとしてさまざまな機会に情報発信をしています。ところが、複数の投資家から以下のような意見が出てきました。
「不確実性が高まっている時代だからこそ、多角化ではなく『選択と集中』が必要なのではないか?」
「複数の事業を展開することが企業としての一つのビジネスモデルや強みに基づいているのであれば、それがどのような新たな価値を生み出すことになるのかを発信してくれなければ評価できない」
「新規事業創出を興味深く感じた場合でも、企業がその取り組みについて、いつ、どのような確度で、どのような市場に成長すると見込んでいるのかの説明が欲しい」
Bさんは投資家の意見を経営陣に進言したところ、「多角化経営により複数事業を持つ場合でも、本業とのシナジーがあるので採用している。『選択と集中』はむしろ不確実性の時代にそぐわない」「多角化経営の中で新規事業を行う場合には、事業の立ち上げ、収益化に時間がかかるのは当然だ。短期的な収益性だけで判断してもらっては困る」「イノベーションを生み出すための多数の活動の中には、成功する確度が高く、市場規模・収益性についても説明しやすい近接領域の新規事業もあれば、成功する確度が低く、市場規模・収益性についても説明しづらい本業から遠い新規事業の取組もある。しかし、とりわけ環境変化の不確実性が大きい現在においては、後者の取組も必要である」といった反論があがりました。
「投資家に対してきっちり説明して理解を得るように」との命を受けたBさんは、そのように説明すべきか頭を悩ませています。
□解説:サスティナビリティトランスフォーメーション
経済産業省では、昨年11月に「サステナブルな企業価値創造に向けた対話の実質化検討会」を立ち上げ、その後発生した新型コロナウイルスの感染拡大による状況変化も踏まえながら、中長期の企業価値向上に向けての企業と投資家との実質的な対話の課題とその解決の方向性について議論が進められてきました。
8月28日、当該検討会での中間とりまとめが報告されました。
https://www.meti.go.jp/shingikai/economy/sustainable_kigyo/pdf/20200828_1.pdf
昨今、企業経営を取り巻く環境変化の不確実性が一段と高まり、サステナビリティ(持続可能性)やレジリエンス(強靱性)への要請が高まるなか、企業と投資家が実質的な対話をいかにして実現し、企業の持続的な価値向上につなげていくかは重要な課題です。
この取りまとめは、①現状認識、②中長期の持続的な企業価値向上に対する課題、③問題解決への方向性、という構成になっていて、例えば①現状認識では「新型コロナウイルスの感染拡大により、Society5.0への構造変革や、企業のDXの対応、社会のサステナビリティを意識したSDGs経営など、従来から指摘されていたトレンドが更に加速化」など、日本企業や資本市場、経営を取り巻く環境などからの現状認識が挙げられています。
②中長期の持続的な企業価値向上に対する課題としては、「多角化経営・事業ポートフォリオマネジメント」「新事業創出やイノベーション」「ESG/SDGsなどの社会的価値と経済的価値との両立」の3点において、企業と投資家で認識のギャップが大きいとされており、③その問題解決の方向性として、企業のサスティナビリティ(稼ぐ力)と、社会のサステナビリティ(社会課題、将来のマーケット)を同期化するために、企業と投資家の長期の時間軸での対話が必要であると提言しています。そして、こうした経営の在り方や対話の在り方を「サスティナビリティトランスフォーメーション(SX)」と呼ぶとしています。
□対策のポイント:実質的な対話の要素
この取りまとめで面白いのは、企業と投資家の「対話」について、対話そのものの意義を再検討してるのと同時に、「実質的な対話の要素とは何か?」が整理されていることです。
具体的に①対話の原則、②対話の内容、③対話の手法、④対話後のアクションという四つの観点から整理されており、それそれの観点で、要素の整理と同時に、この検討会の委員を務めているいくつかの会社での投資家との対話の事例が紹介されています。
例えば、③対話の手法では、「重点的に対話すべき投資家を特定した後、相手の属性や目的に応じて適切な対応者(CEO、社外取締役、IR担当者など)を設定していること」といった整理に加え、「相手の属性や目的に応じた対話者や対話手段の設定の例」として、コニカミノルタ株式会社や、セブン&アイホールディングスの事例などが参照できます。
さらに、建設的かつ実質的な対話の在り方につき、企業同士、投資家同士、企業と投資家などが継続的に情報を共有し、議論を重ねていく「場」の設置にも言及していて、特に、地方企業や時価総額が相対的に小さい企業も巻き込んでいくことが重要とされています。
今後は、このサスティナビリティトランスフォーメーション(SX)の提言や「実質的な対話の要素」を普及するため、これらを実際のアクションに落とし込むための具体的な経営の在り方、対話の在り方、企業が自社の置かれた状況に応じて実質的な対話の要素を弾力的に取り入れていく手法や、それを示す指標・KPIなどについて、さらに検討を深めていく予定だということです。
事例でいえばA社およびBさんは、市場成長率や自社のシェアなど外部環境の変化について比較的予測しやすい数年後という時間軸を前提とした対話ではなく、環境変化の不確実性が高まりを見据えて、前提としている時間軸を意識的に 5~10年という長期の時間軸に引き延ばした上で投資家との対話をしていく必要があるといえるでしょう。このような取り組みは投資家の方も不慣れであることが多いため、最初は齟齬が生じるかもしれませんが、企業・投資家が共通して「長期の時間軸」を前提に対話を行っていくことが今後の課題になるのかもしれません。
この検討会の今後の提言を引き続き注目していきたいと思います。
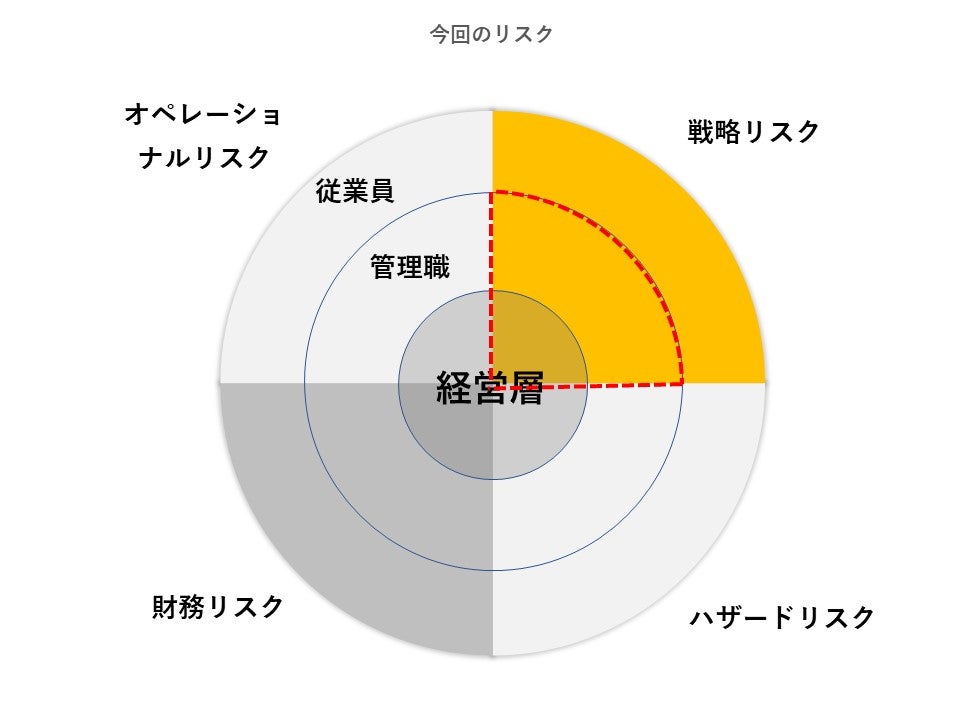
今回のテーマ:「戦略リスク」「経営者・管理職」