従業員やその親族が地震や台風などの災害で被災した場合や新型コロナウイルスに感染した場合に見舞金を支給する企業は少なくありません。しかし、見舞金の支給については、福利厚生費と給与のいずれに該当するのか、どれくらいの金額を支給するのが妥当であるか、また、税務上の取り扱いはどうなるのかなどについて相談を受けることがあります。そこで今回は、従業員への見舞金の支給について解説します。
1 見舞金の種類と相場
独立行政法人労働政策研究・研修機構が2017年に実施した「企業における福利厚生施策の実態に関する調査」によると、従業員やその家族に祝い事や不幸があったときに見舞金を支給する「慶弔見舞金制度」を導入している企業は86.5%で、46.6%の企業が非正規雇用従業者に対しても慶弔見舞金制度を適用しています。
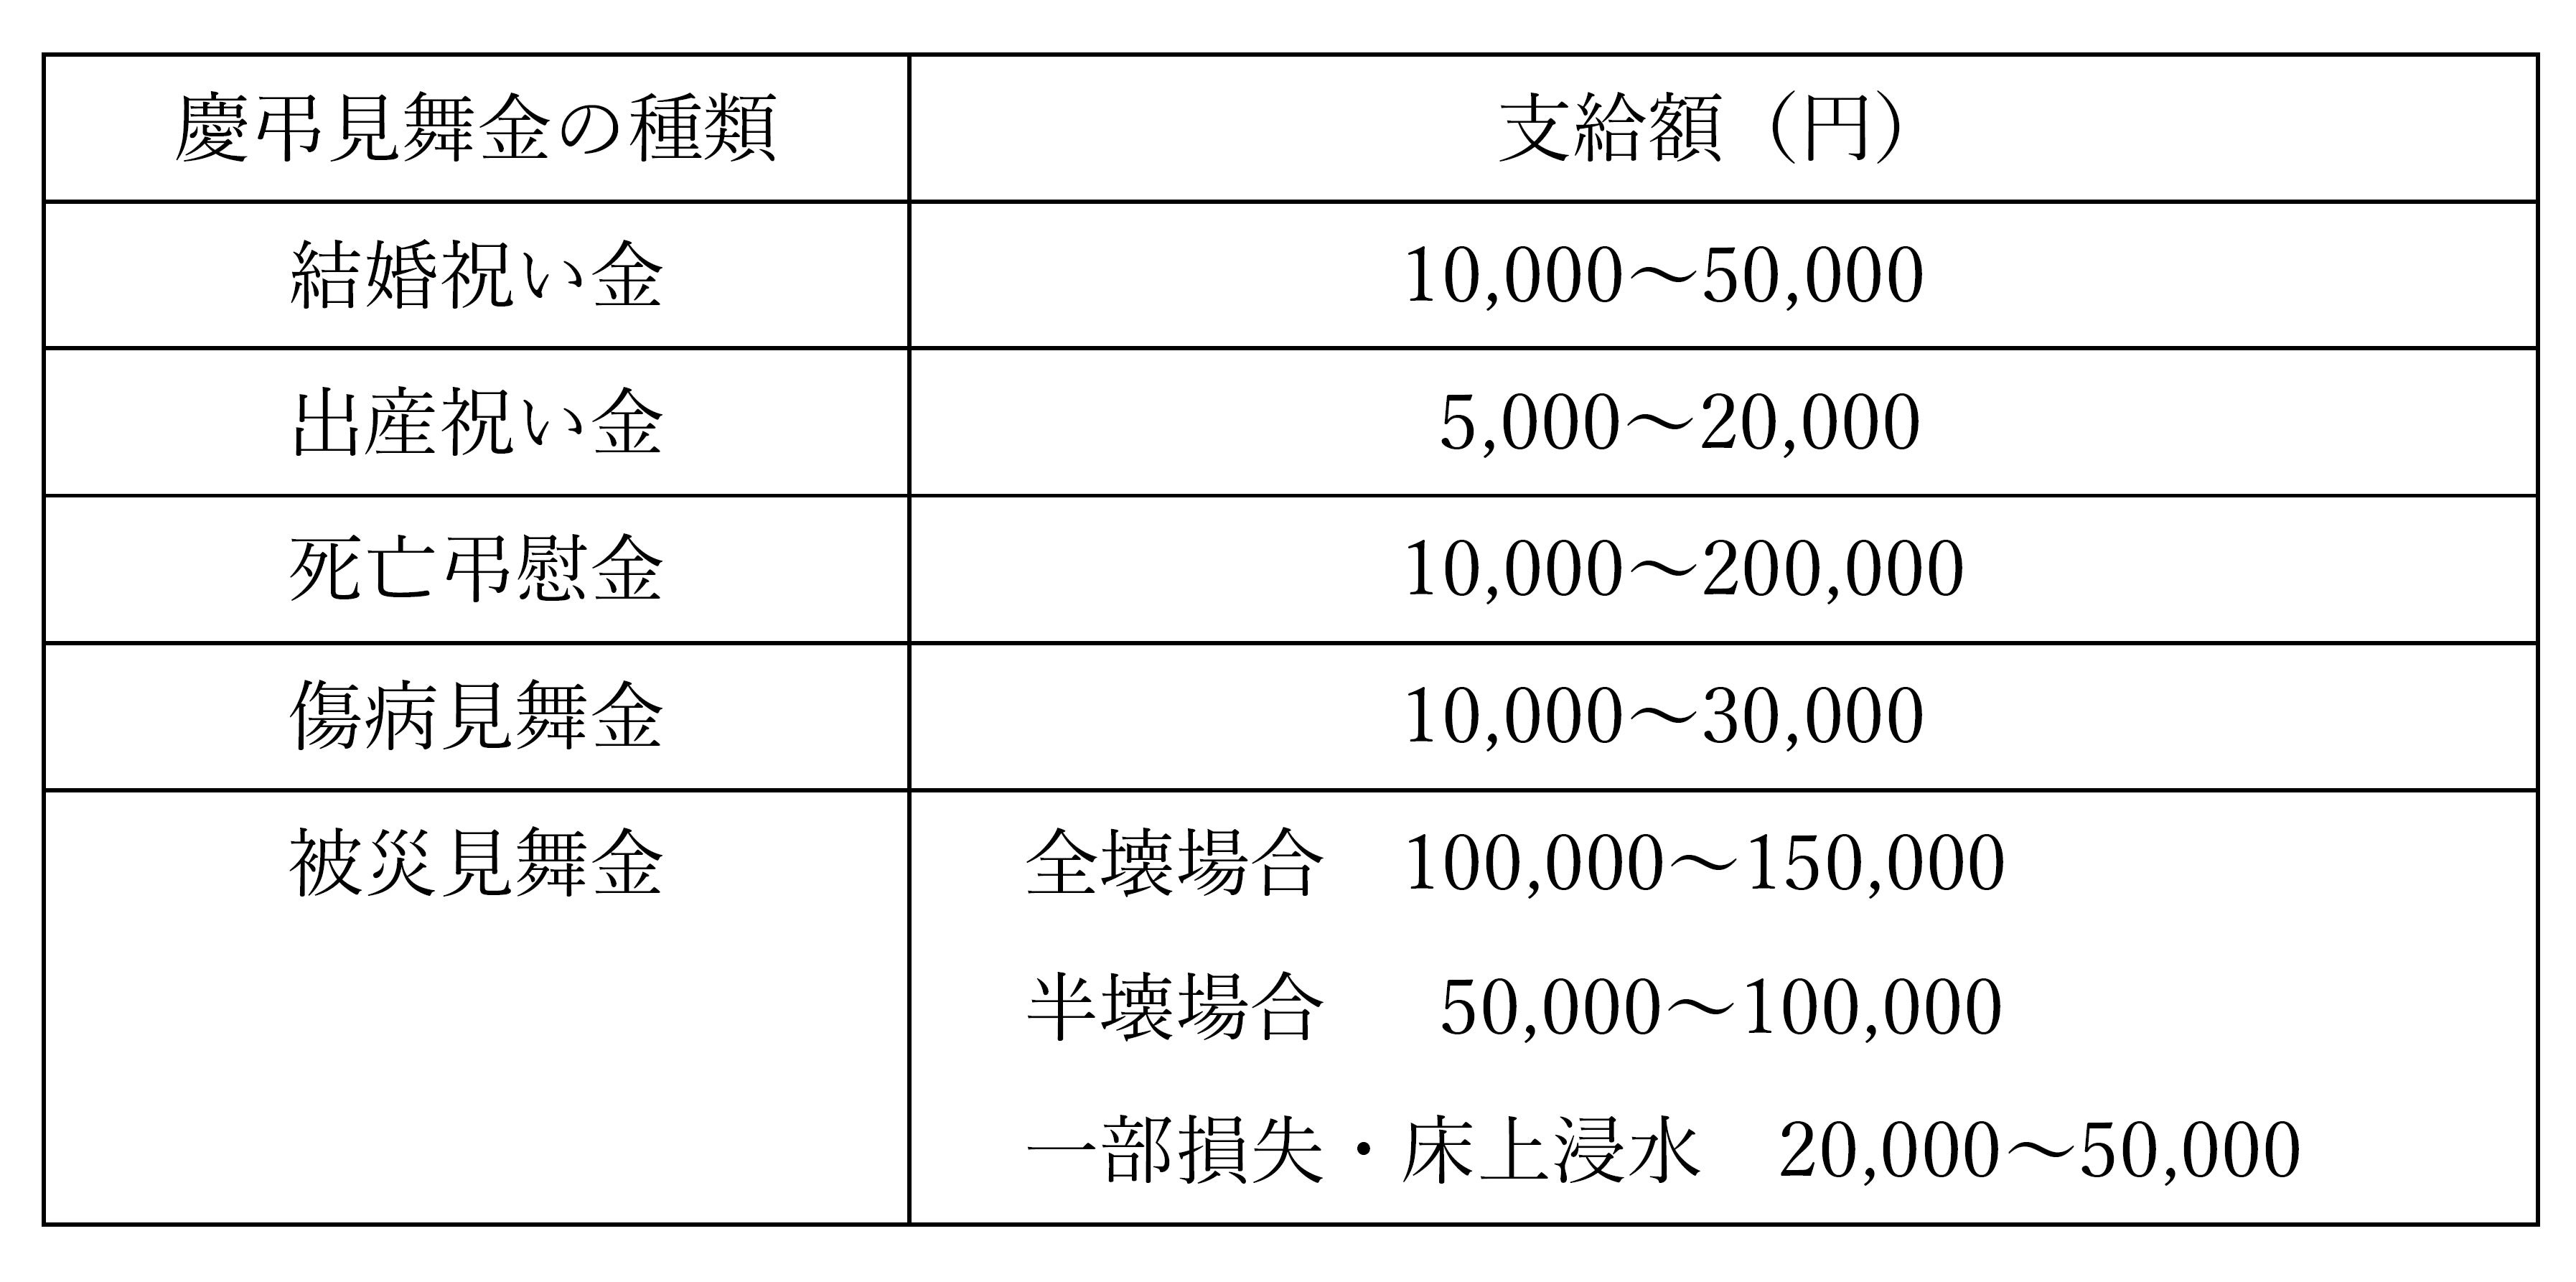
慶弔見舞金の種類には、結婚祝い金、出産祝い金、死亡弔慰金、傷病見舞金、被災見舞金などがあります。支給額や支給条件は、企業ごとで異なります。例えば、結婚祝い金については、初婚か再婚かで支給額に差を設けていたり、死亡弔慰金について支給対象者となる親族ごとに支給額が異なっていたりします。また、被災見舞金については、被災による自宅の損壊状態によって異なる金額を設定していることが少なくありません。
慶弔見舞金の支給額は企業規模等や業種等によりばらつきがありますが、大まかな相場としては、次のようになっています。
慶弔見舞金の相場
2 被災見舞金が非課税所得となる条件
慶弔見舞金は、労働の対償として支給されるものではないことから、基本的には福利厚生に該当します。行政通達(昭和22年09月13日発基第17号 )においても、「退職金、結婚祝金、死亡弔慰金、災害見舞金等の恩恵的給付は原則として賃金とみなさないこと。但し、退職金、結婚手当等であって労働協約、就業規則、労働契約等によって予め支給条件の明確なものはこの限りでないこと」とされています。
税務上も、支給金額が支給を受ける者の地位等に照らし、社会通念上相当と認められる金額であれば非課税であり、従業員個人に対して所得税がかかりません。被災見舞金の支給に関して、国税庁では、「個人が心身又は資産に加えられた損害につき支払を受ける相当の見舞金(役務の対価たる性質を有するものを除きます)については、所得税は課されません。会社が、被災者の所有資産の損害の程度(全壊、半壊、床上浸水、床下浸水など)に基づき見舞金の支給額を定めるなど、損害の程度に応じて一定の基準をもって見舞金の支給額を定めている場合には、『相当の見舞金』に該当すると考えられるため、給与として源泉徴収をする必要はありません」としています。
https://www.nta.go.jp/taxes/shiraberu/saigai/higashinihon/hojin_shohi_gensenFAQ/answer13.htm
また、新型コロナウイルス感染症に関連して支給される見舞金については、次のサイトで非課税所得とされる範囲について解説されています。
『新型コロナウイルス感染症に関連して使用人等が使用者から支給を受ける見舞金の所得税の取扱いについて(法令解釈通達)』
https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/shinkoku/2005xx/index.htm
3 慶弔見舞金制度の導入・実施の留意点
慶弔見舞金を非課税の福利厚生費として取り扱うためには、社会通念上相当と認められる金額の範囲内で支給することが必要となりますが、「社会通念上相当」の明確な基準はなく、判断が難しいという面があります。そこで、慶弔見舞金制度の導入・実施にあたっては、慶弔見舞金規程を作成し、支給条件や支給額などを予め明確にしておくことをお勧めします。慶弔見舞金規程で定める主な事項としては、支給対象者、慶弔見舞金の種類とその支給条件および支給額、申請方法などが挙げられます。
慶弔見舞金制度などの福利厚生が充実している企業は、「従業員を大切にしている企業」、「働きやすい企業」として評価されやすく、従業員のエンゲージメントが高まるだけでなく、採用活動においてもプラスの効果をもたらすことが期待できます。ただ、慶弔見舞金の支給は、企業にとっては出費になることから、制度の導入にあたっては、経営を圧迫することがないよう、支給のための原資を確保し、高額になりすぎないように注意して、無理のない運用を心がけることが大事です。