今回紹介させていただくのは、ローハンブトン大学(University of Roehampton)で会計学およびリスクマネジメントの講師を務めている Rodrigo Silva De Souza 博士(注1)が中心となって行われた研究プロジェクトで、新型コロナウイルスによるパンデミックが組織のレジリエンスに関する認識に対して、どのように影響を与えたかを調査したものである。
なお調査のスポンサーは「The Chartered Institute of Management Accountants」(略称 CIMA)という、英国に本拠地を置く管理会計士による国際的な団体(注2)であるため、主に管理会計に従事する実務者が、組織のレジリエンスに対してどのように関与し、寄与するかという観点からの研究となっている。
なお本報告書は下記URLから無償でダウンロードできる。
https://www.aicpa-cima.com/resources/download/building-and-enhancing-organisational-resilience-before-and-after-covid-19
(PDF 9ページ/約 0.3 MB)(見開きが1ページとしてPDF化されているため正味12ページ)
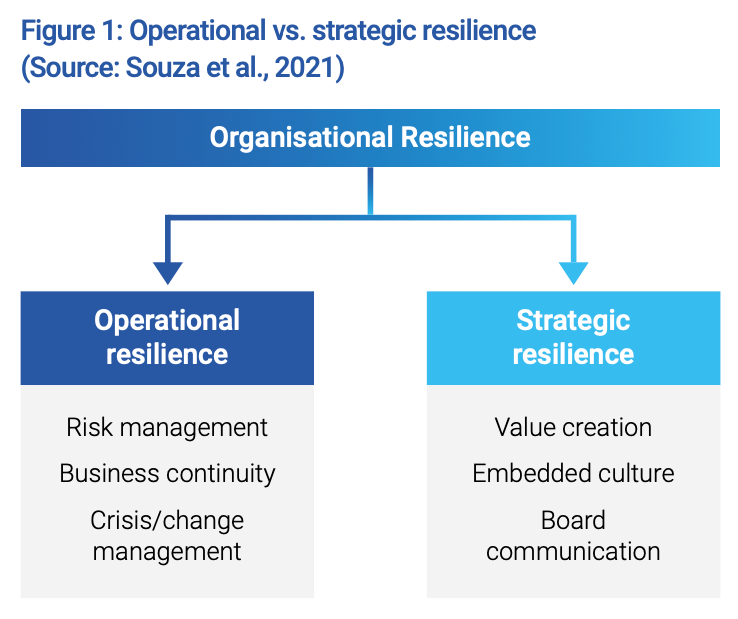
まず図1は組織のレジリエンスという概念を整理したものである。かつて別の記事(注3)でも紹介させていただいたように、英国を中心に「オペレーショナル・レジリエンス」という概念が広まりつつあるが、これは図1の左側に示されている部分で、組織に影響を与える危機的事象を予測し、発生した際にはそれに対応し、復旧・復元していくことを主に目指すものである。これに対して、単に復旧・復元するだけではなく、より望ましい姿に変化していくことや、レジリエンスによる付加価値を生み出すような活動も含めて、経営層を中心に戦略的に取り組んでいく部分を、図1の右側に「戦略的レジリエンス」として位置づけている。なお、このような整理は何らかの標準として認知されているものではなく、あくまでも著者の Souza 博士によるものである。
調査は2019年から2022年までの間に、英国企業の経営幹部やコンサルタントなどに対して41回にわたって行われたインタビューが中心となっている。調査開始がパンデミック発生前なので、初期のインタビューではパンデミックによる状況変化は想定されていなかったと思われるが、その後の継続的なインタビューや、専門家などによるディスカッションなども踏まえて、組織のレジリエンスに対する認識や取り組み方が、パンデミックの影響を受けてどのように変化したかが、図2のようにまとめられている。
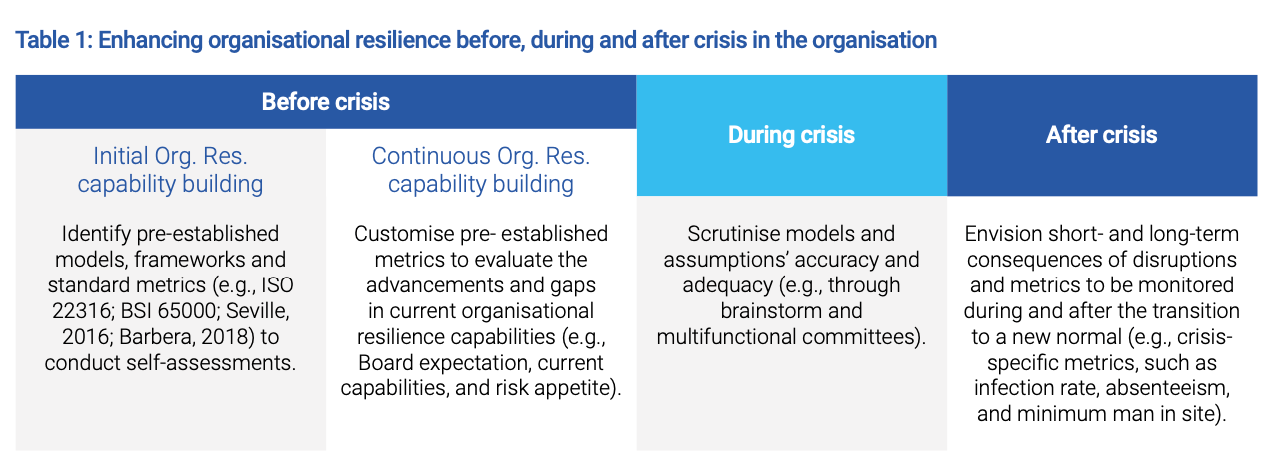
まず左側の「Before crisis」(危機的事象が発生する前)が2つに分かれているが、左側の「Initial Org. Res. capability building」はまず既存のモデルやフレームワークに基づいて、自社のレジリエンスを自己評価するという段階、右側の「Continuous Org. Res. capability building」は自社の現状や取締役の期待、リスク選好(risk appetite)などに応じて評価基準をカスタマイズしていく段階というように整理されている。
なお表中では「metrics」という用語が用いられているので、レジリエンスを定量的に評価されているという印象を受けるが、本文中の記述を読む限り、必ずしも定量的な評価にこだわらず定性的な評価も含まれているようである。
これらの右隣にある「During crisis」(危機的事象の発生中)では、左側の段階で用いられていたモデルや前提が妥当かどうかを、ブレインストーミングや委員会組織などで精査し、さらに右側の「After crisis」(危機的事象が終息した後)では、今後の短期的/長期的な影響を想定しつつ、「新しい平常」(new normal)への移行において自社のレジリエンスをモニタリングしていく、というように整理されている。
もちろんこれはパンデミックにおける状況を前提として整理されたものであり、他の種類の危機的事象にも同じように当てはまるとは限らない。特に「During crisis」に関しては、今般のパンデミックではこれが数カ月から1年以上にわたって「During crisis」といえる状態が続いたが、もっと短期間で終息するような事象においては、図2で示されているような活動ができるほど時間がないかもしれない。この点に関しては今後、さまざまな事象を対象として調査する必要があると考えられる。
なお、この研究においては「Key conclusions」(主な結論)が7項目にまとめて示されているが、筆者がこの中で特に注目したのは、7つめに示されている下記の結論である。
「管理会計士は、経営幹部やその他の部門に対してカスタマイズされた情報を提供し、サイロ化された知識や専門技術を分解および統合することで、組織のレジリエンスに多大な付加価値を与えることができる。」(注4)
もともと管理会計とは、企業経営における意思決定のために必要な情報を経営幹部に提供するための機能である。基本的には売上や利益、コスト、資産や資金繰りなどに関する情報が管理会計の主な対象であるが、前述の結論は管理会計の対象をさらに拡大する方向の提言だと考えられる。
具体的にどのような指標を対象とすべきかは引き続き分析中とのことであるが、いずれにしても管理会計の分野の専門家や実務家に向けて、このような研究結果や提言が示されることは大変興味深い。本研究を含めてレジリエンスに関するさまざまな資料や情報が、会計分野の方々に提供されることによって、組織のレジリエンスに関心を持つ方々が増えていけば、部門横断的な取り組みを進めやすくなるのではないかと期待できる。
本連載および当サイトの読者の中で、管理会計に従事しておられる方々は少ないと思われるが、今後はこのような研究があることを踏まえつつ、管理会計の担当部署を含めて他の部署と幅広く連携しながら、自社のレジリエンスの維持向上に取り組んでいただければと思う。本研究はそのような部門横断的なアプローチに対するヒントになるのではないだろうか。
注1)原文での肩書は「Senior Lecturer in Accounting and Risk Management」となっており、「専任講師」に相当すると思われる。
注2)CIMA は米国公認会計士協会(The American Institute of CPAs)(略称 AICPA)と統合されており、Webサイトも「AICPA & CIMA」として一体運営されている。
注3)本連載では主に次の記事などで「オペレーショナル・レジリエンス」について扱っている。
第220回:BCM関係者がオペレーショナル・レジリエンスをどのように捉えているか
BCI / Operational Resilience Report 2023
https://www.risktaisaku.com/articles/-/79653 (2023/05/24 掲載)
第185回:徐々に普及しつつある「オペレーショナル・レジリエンス」
BCI / Operational Resilience Report 2022
https://www.risktaisaku.com/articles/-/70167 (2022/07/06 掲載)
注4)原文は次のとおり:Management accountants can significantly add value to organisational resilience by creating customised information to senior management teams and other functions, breaking down and integrating siloed knowledge and expertise.