トーマツ審査評価機構は、2017年1月1日で一部の業務を日本検査キューエイに移管し、同年2月1日から「デロイトトーマツサスティナビリティ(以下、「トーマツ」という)」に社名変更しています。トーマツは、従来、9段階評価の環境格付を実施していましたが、2011年1月より、6段階評価での企業活動の「スコープ(Scope)3」格付サービスを開始しています。第27回、第28回、第29回に引き続き、トーマツによる環境格付の方法と事例を紹介いたします。
(1) トーマツによる環境格付の方法
トーマツは、企業活動を6段階評価で「スコープ(Scope)3」を格付しています。環境格付基準と「スコープ3」格付基準を比較しますと、図表1のとおりです。
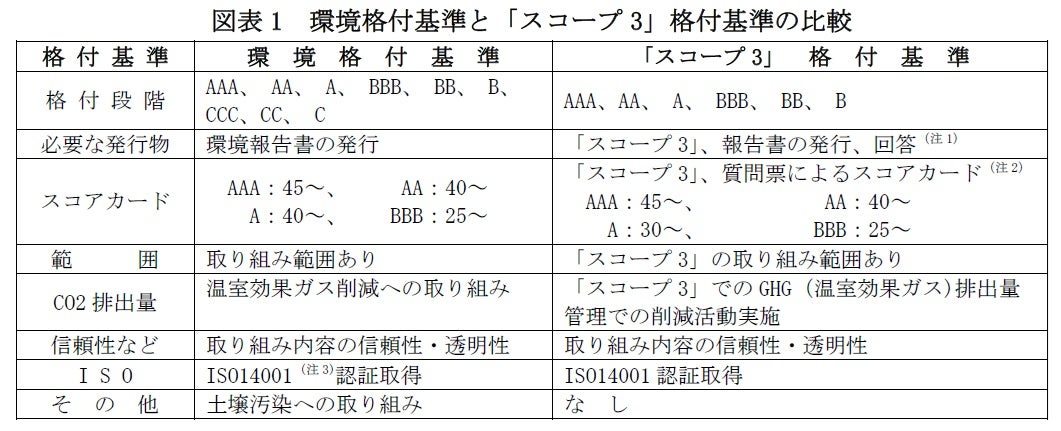
(注1)企業が発行する環境報告書や、サステイナビリティ・レポートで、サプライ・チェーン(Supply Chain)と「スコープ3」に関する報告があることを前提とし、企業との協議により次のような報告書が、補完的に使用される。
(A)CDP(Carbon Disclosure Project)回答の関連部分
(B)GHG Protocol-Corporate Value Chain(Scope3)Accounting and Reporting Standard(もしくは「スコープ3」 のカテゴリー抜粋)で示された報告内容
(C)省エネ法(エネルギーの使用の合理化に関する法律)・温対法(地球温暖化対策の推進に関する法律)など公的報告制度におけるサプライチェーン関連部分
(D)企業の「調達プログラム」や「グリーン調達基準」に類するサプライヤー向け基準
(注2)トーマツで開発した企業活動の「スコープ3」スコアカードと企業活動の「スコープ3」スコアカード基準によるスコアに基づく。
(注3)ISO14001 : International Organization for Standardization 14001(環境マネジメントシステム)
「スコープ3」格付は、温室効果ガス・プロトコトル(Greenhouse Gas Protocol: 以下、「GHGプロトコル」という)による「企業会計報告基準(A Corporate Accounting and Reporting Standard)」の「スコープ3」が基礎となっています。
GHGプロトコルは、世界資源研究所(WRI :world resources institute)と持続可能な開発の経済人会議(WBCSD :world business council for sustainable development)により共同作成され、世界中の企業、非政府組織(NGO)、政府機関等が参加して温室効果ガス、気候変動に関する国際スタンダードや関連ツールを開発・促進する国際的な取り組みです。
GHGプロトコルによる「企業会計報告基準」では、企業の事業活動における直接あるいは間接的な温室効果ガス(GHG)の排出形態により、次の3つの「スコープ」にわけています。
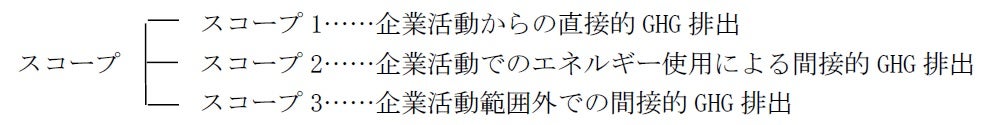
トーマツにおける「スコープ3」は、企業活動に関わるサプライチェーンでのCO2排出を国際的な定義を行ったものです。「スコープ3」格付では、企業が、開示もしくは開示予定の環境報告書、CSR報告書およびサステイナビリティ・レポートの報告書やウェブに掲載されたサプライチェーンへの取り組みについての公開情報を対象に、図表1で示す6段階 (AAA、 AA、 A、 BBB、 BB、 B)で、客観的な第三者として格付するのが特徴です。
(2) 第三者格付報告書の事例
トーマツによる第三者格付報告書の事例として、キリンホールディングスを紹介しますと、図表2のとおりです。
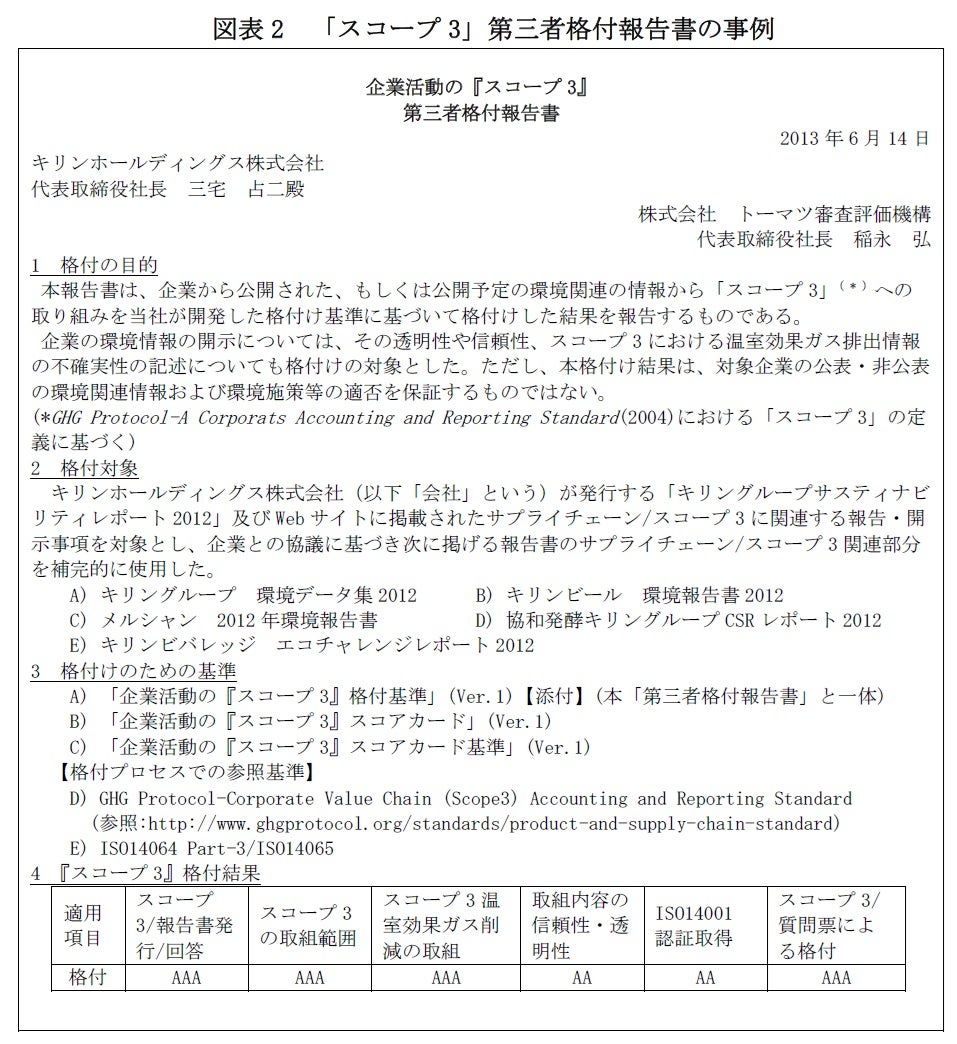
図表2をみると、「4『スコープ3』格付結果」では、6項目中で4項目が最上位AAA(トリプルA)で、2項目がAA(ダブルA)と高い格付を取得していることがわかります。
キリンホールディングスでは、「企業活動の『スコープ3』第三者格付報告書」については、2013年で中止しています。2014年以降は、KPMGあずさサステナビリティの審査機関による「独立した第三者保証報告書」に変更して、この報告書のなかでキリングループ全体のスコープ1、スコープ2、スコープ3、の算定結果を開示しています。
なお、図表2では、社名変更前なので「トーマツ審査評価機構」となっています。
ここで参考のため、2024年のキリンホールディングスの「独立した第三者保証報告書」の一部分を紹介しますと、図表3と図表4のとおりです。
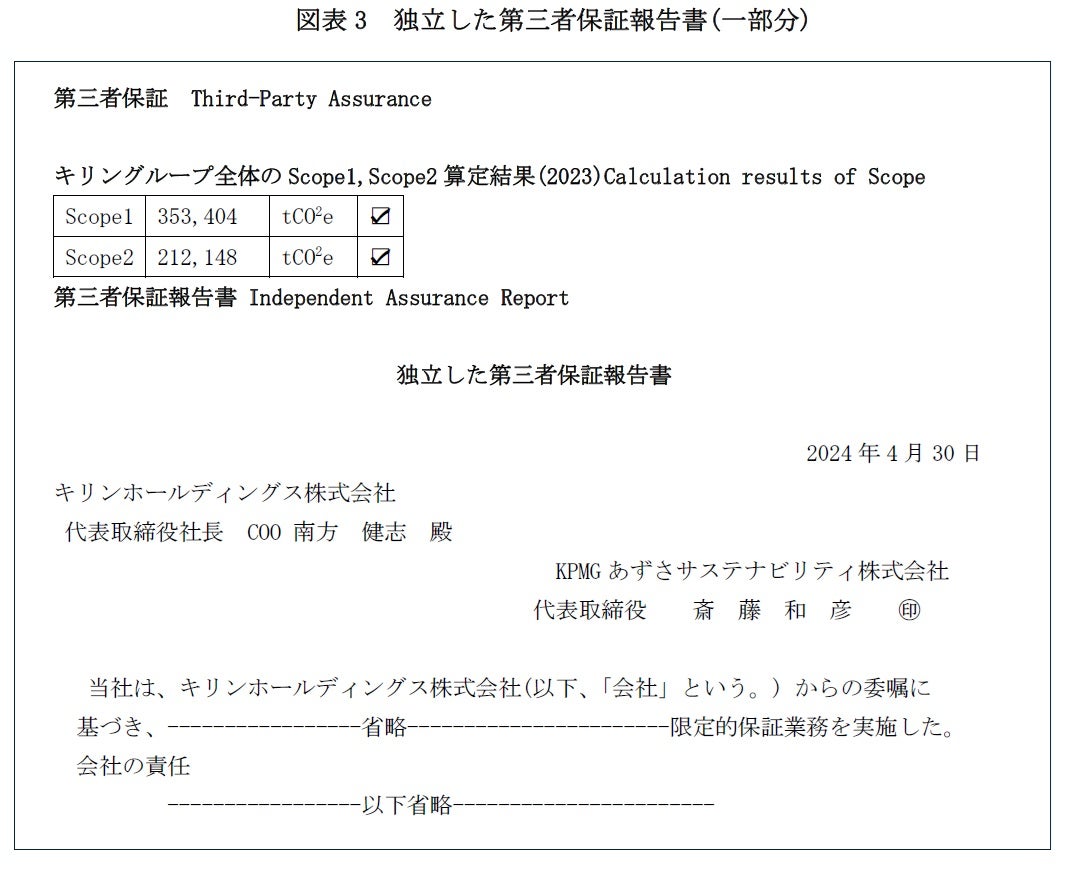
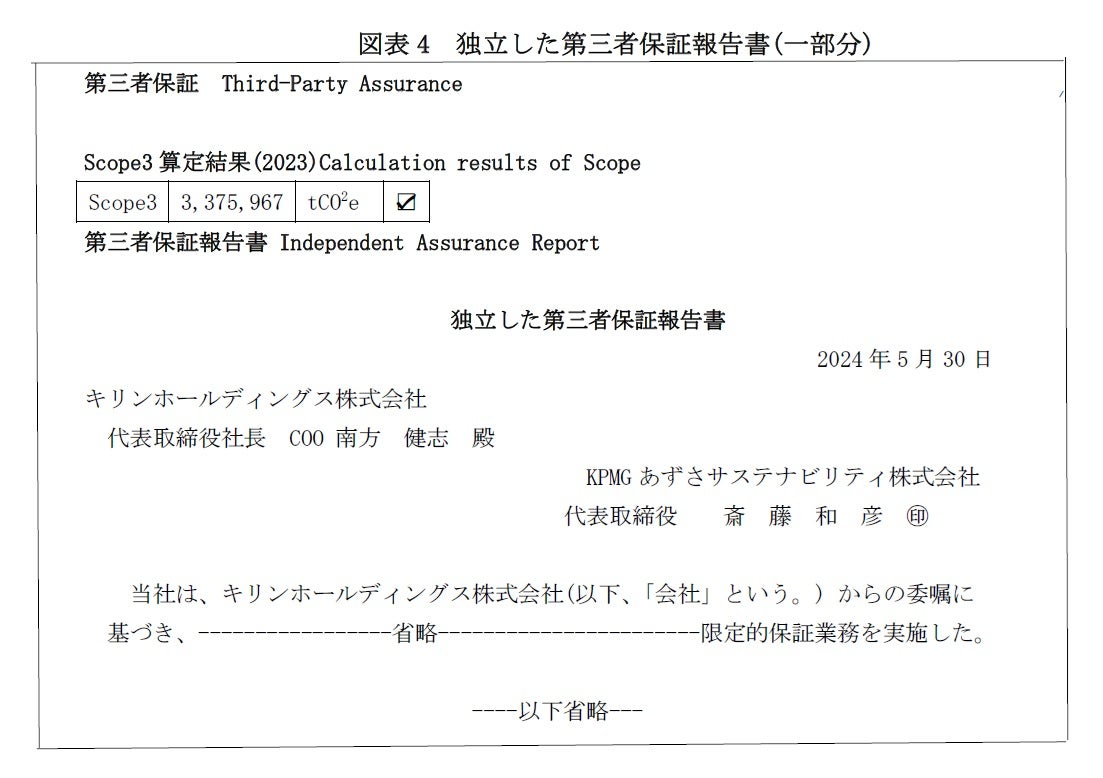
図表3と図表4では、2024年のキリングループ全体のスコープ1、スコープ2、スコープ3の算定結果が示されていますが、2025年以降は、キリングループESG(Environmental Social Govemance ) データブックのなかで開示することに変更されています。
現在、トーマツによる第三者格付報告書の事例は見当たりません。例えば、2025年の「独立した第三者保証報告書」の発表では、「サステナビリティ情報」に限定した開示をしています。参考のためここでは、株式会社小松製作所を事例として、その一部分を紹介しますと、図表5のとおりです。
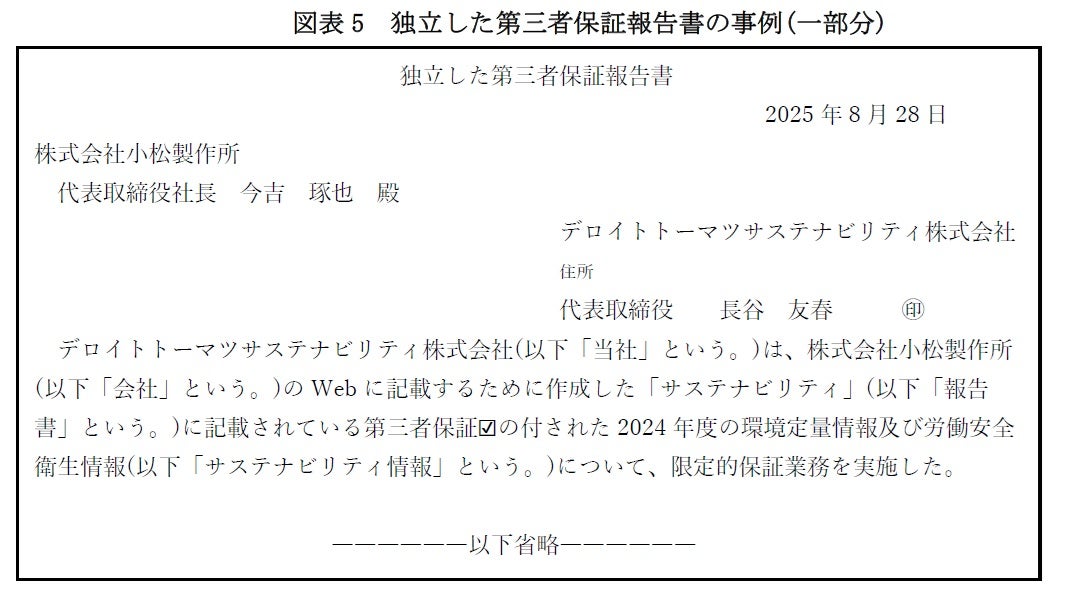
図表5をみると、スコープ1、スコープ2、スコープ3のGHG排出量に対する報告の記載はなく、格付報告書ではないことがわかります。
(注) ここで使用の資料や図表は、島崎規子・島崎杉雄著「環境経営の取組みと外部評価の方法―地球温暖化対策の実態―」(中央経済社)より引用するとともに、デロイトトーマツ、キリンホールディングス、報道発表資料などを参考にしています。詳しい出典は省略します。