環境性分析とは、環境保全活動の実績の良否や、環境効率と環境有効性の状況を把握するのに役立ち、企業の収益性は永続性があるかを吟味するために必要です。環境性分析は、従来の経営分析の要因である収益性分析、流動性分析、成長性分析、生産性分析に加えて実施します。企業の経営活動を企業経営と環境経営の両面から、その活動成果の良し悪しを判断するだけではなく、組織体が存続・発展していくための基礎条件を発見・確認していくうえで重要な意義があります。環境効率指標は、企業の外部者と内部者が、企業の環境評価のために利用しています。第33回では、環境性分析と環境効率指標の内容と概念について解説いたします。
(1) 環境性分析の内容
環境性分析は、企業が、存続・発展していくために重要な意義があります。その背景としては、環境危機が1950年代の公害問題を経て、1980年代以降それが、地球的規模の環境問題に発展したため、企業自体の視点と企業のステークホルダーの視点からも、環境問題への配慮なくして経営活動を持続的に維持することはできないという思考が、重視されたことがあげられます。
企業は、外部の環境変化に迅速に取り組んだ環境経営と、本業の企業経営責任を図りつつ、社会・経済および環境の活動と調和した経営活動を行っています。実際、その環境経営情報は、環境報告書と有価証券報告書などによって開示されています。
具体的には、企業経営の成果は、有価証券報告書総覧のなかの財務諸表により、環境経営成果は、環境報告書のなかの環境会計によって、企業を取り巻くステークホルダーに報告されます。環境性分析は、この環境会計の数値から環境経営がどれだけ環境に負荷を与え、一方で、その削減と修復にどの程度努力して、成果を出しているかを把握することができます。
したがって、環境性分析とは、環境保全活動の実績の良否や、環境効率と環境有効性の状況を把握するのに役立ち、企業の収益性は、永続性があるかを吟味するために必要です。環境性分析が、経営分析、環境会計、企業会計とどのような位置づけにあるかを、経営活動別分類によって体系化しますと、図表1のとおりです。
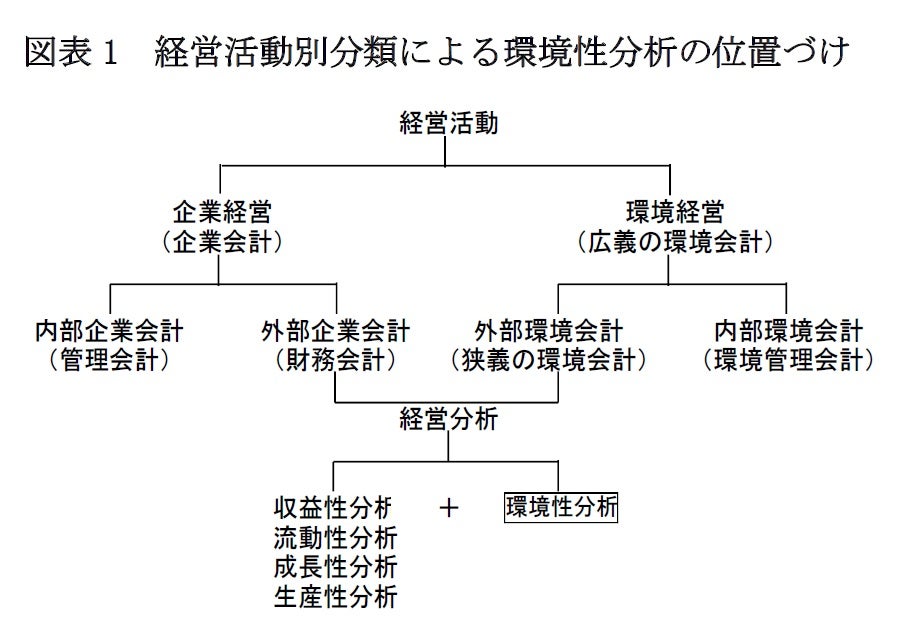
図表1は、経営活動を、企業経営(企業会計)と環境経営(広義の環境会計)に捉えて、従来の経営分析(収益性分析・流動性分析・成長性分析・生産性分析)に追加して、環境性分析が位置づけられています。また、従来の経営指数に追加して、環境効率指標を算出することを示しています。
(2) 環境効率指標の概念
企業の経営評価の方法としては、環境報告書による環境情報や財務報告書による財務情報を用いて、環境に配慮した経営成果を示す環境効率指標で評価する方法があります。
環境効率指標は、エコ効率指標(EEI :Eco Efficiency Indicators)とも呼ばれ、1992年に持続可能な発展のための世界経済人会議(WBCSD: World Business Council for Sustainable Development)により提唱され、資源の効率的活用を通じ、環境負荷や環境影響の低減を目指すための指標で、一般に次の算式で示されます。
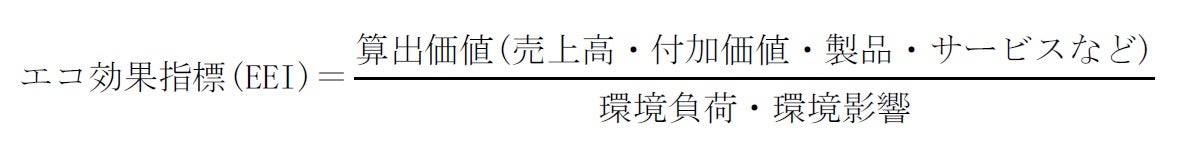
この式は、環境負荷(影響)に対して得られる算出価値を示す指標で、事業活動において少ない環境負荷で、多くの経済的価値を産み出す企業活動を評価する指標です。したがって、EEIは、財務業績と環境保全効率を総合的に評価することが可能な指標であり、かつ一定の環境負荷に対する製品やサービスの社会への提供度合いを示します。
ところで、循環型経済社会の構築に歩み出したわが国では、環境調和型製品(エコプロダクツ)の促進のうえで、環境効率指標の研究開発と普及が強く望まれ、同時に企業経営に環境効率指標を活用し、企業競争力向上と企業の社会的責任(CSR: Corporate Social Responsibility)評価の一端としての活用が見込まれます。
環境効率指標の検討と普及は、わが国の産業競争力強化、企業の経営基礎強化、それら製品・サービスの国際的優位性や競争力をアピールする重要な意義があります。
環境省の環境報告ガイドラインの環境効率指標の一例には、次のような(A)個別の環境負荷(環境影響)を対象とする場合(製造業)と(B)複数の環境負荷を対象とする場合(①製造業または②非製造業)があります。
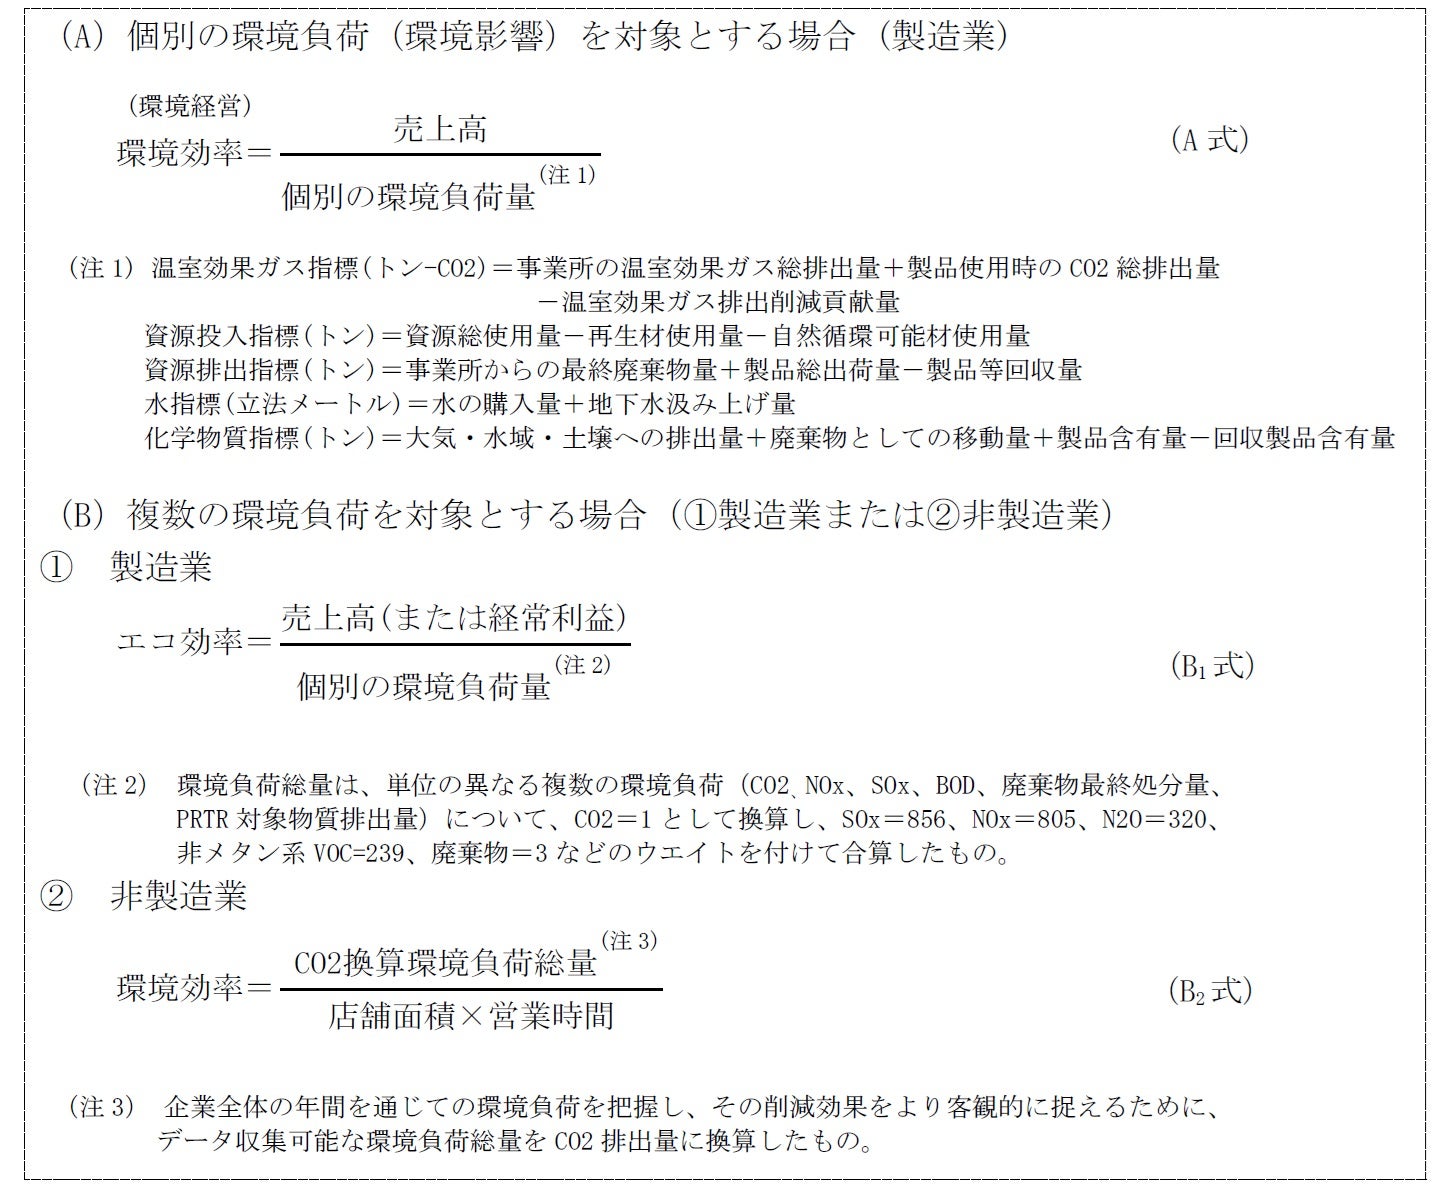
(B1式)の分母は、環境問題を7つのカテゴリーに分類し、それぞれに対応する環境負荷項目を選定します。具体的には、地球温暖化(CO2、フロン、メタン、N2O)、オゾン層破壊(フロン)、酸性雨(SOx、NOx)、大気汚染(SOx、NOx、煤塵、非メタン系VOC)、海洋・水質汚染(COD、BOD、窒素、りん)、廃棄物処理(廃棄物)、生態系環境(優先削減物質)を採用します。
また、(B2式)の分子は、各環境負荷の項目ごとに独自のCO2排出係数を用いてCO2排出量とします。分母の「店舗面積×営業時間」は、近年の大型店の開業や営業時間の延長等により、実際の営業活動に近い状態での環境効率(正確には原単位)を検証するためです。ただし、各環境負荷に用いる独自のCO2排出係数は、さまざまな推定条件や前提条件に基づいて算定されていることを十分に理解・認識する必要があります。
したがって、環境報告においては、環境効率指標の考え方と算定式を明記し、ステークホルダーに、指標の持つ意味を正確に伝える工夫を行い、誤解のないように配慮することが重要です。
なお、上記の算式は、一例にすぎません。環境省で示す算式の事例は、実際、10以上あります。その内容は、製造業や非製造業によって、複雑に計算方式が示されていて、企業が、自由に選択できるようになっています。
(注) ここで使用の資料や図表は、島崎規子・島崎杉雄著「環境経営の取組みと外部評価の方法―地球温暖化対策の実態―」(中央経済社)より引用するとともに、環境省、中央青山サスティナビリティ認証機構編、報道発表資料などを参考にしています。詳しい出典は省略します。