環境経営学会環境経営格付機構によるサステイナブル経営診断(Rating of Sustainable Management)は、2002年度に第1回環境経営格付を実施して、2005年度から活動のタイトルを「サステイナブル経営格付/診断」に、2011年からは「サステイナブル経営診断」に改めています。この目的は、持続可能な社会の実現を目指す社会の要請に応える企業経営のあるべき姿を追求し、企業との協働により、これを経営の実践の場にあてはめ、経営のさまざまな側面のあるべき姿への達成度を測定・評価し、さらなる自己改革に資するとともに、結果を公表し、かかる経営の社会的な広がりを期することです。第27回、第28回に引き続き、環境経営学会環境経営格付機構によるサステイナブル経営診断の方法と事例を紹介いたします。
(1)環境経営学会環境経営格付機構による経営診断の方法と特徴
環境経営学会環境経営格付機構による「サステイナブル経営診断」の手法では、持続可能な経営の在り方と、その適合性を評価する手段を、経営、環境、社会分野にわたる300項目を超える評価項目を設定して行っています。この達成度合いは、「サステイナブルマネジメント・ツリー(Sustainable Management Tree)図」に表示して、企業のサステイナブル経営度を明示する方法を開発しています。
また、「サステイナブル経営診断」の最大の特徴は、評価に当たって、予め企業の自己評価を求め、当該評価の証拠や根拠を確認するため、経営評価委員が現地に赴き、当該企業担当者と徹底した対話を実施して経営評価および診断をすることです。
このシステムは、次のⓐからⓘのような、具体的な特徴を持っています。
|
ⓐ サステイナブル経営に関する活動の側面を、経営、環境、社会の3分野から捉えています。 ⓑ 各経営側面において、サステイナブル経営に求められる到達点(あるべき姿)を明確に設定しています。 Ⓒ 各経営側面での取り組みを、戦略、仕組、成果の3つの段階で捉えています。 ⓓ 経営への取り組み状況を客観的、公平に評価するために評価項目を設け、その評価項目に関わる取り組みの必須要件を設けています。 ⓔ 必須要件について、取り組み実態がどのような到達水準にあるかを評価するために、判断基準を設けています。この判断基準は、持続可能性の観点からの数値化により、0から4までの5水準です。 ⓕ 企業の取り組みの広がりを、単独の取り組みからグループ全体の取り組みまで4ステップに分け、これによって取り組みの到達状態の水準について調整を行っています。 ⓖ 企業の取り組みが、それぞれの側面においてどのような水準にあるかの判断は、取り組み状態を最もよく知る企業自ら行います。すなわち、基本的には、企業による自己診断を基本としています。 ⓗ その判断の妥当性を第三者が検証することを企業が求める場合、学会の評価委員が、インタビューで企業側が用意した証拠や根拠によって、チェックする方式をとっています。 ⓘ こうした評価の結果を総合的に「見える化」するために、サステイナブルマネジメント・ツリー図による、全体的な表現方法を整備しています。 |
(2)サステイナブル経営診断の評価側面と評価項目
①サステイナブル経営診断の評価側面
サステイナブル経営診断の評価側面は、サステイナブル経営に関わる活動を、(ⅰ)経営分野、(ⅱ)環境分野、(ⅲ)社会分野の3分野から捉え、さらに経営分野は7側面、環境分野は6側面、社会分野は8側面から評価します。この合計21評価側面の分類と内容は、図表1のとおりです。
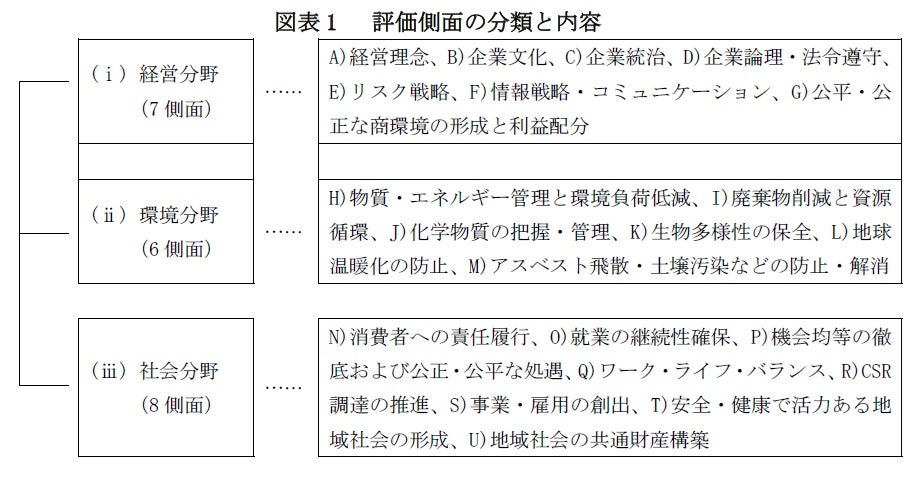
図表1の21側面は、「戦略」、「仕組」、「成果」の3要素から評価します。これは、環境経営が確実かつ持続的に効果をあげるには、どの要素も欠かせないという認識から設定されています。評価側面のアルファベットは、2012年版の環境経営学会によるもので、毎年の見直しに伴うため順不同となることがあります。また毎年、評価側面は見直されるため、評価側面数に変動があります。
なお、大企業と中小企業のそれぞれのサステイナブル経営診断がありますが、ここでは、大企業の場合を紹介します。
図表1において、(ⅰ)「経営分野」のねらいは、付加価値を創出し雇用を生み出すなど経済社会の発展を担うとともに、広く社会にとって有益な存在でなければならないという、近年の企業経営においてCSR (Corporate Social Responsibility)の概念が発達し、企業社会に浸透しつつある実態に目を向けて、7側面から評価しています。
(ⅱ)「環境分野」のねらいは、企業の継続性と地球の生命維持システムの持続可能性とのバランスを考慮したサステイナブル経営を目指すことであると考えています。1996年に制定されたISO(International Organization for Standardization) 14001(環境マネジメントシステム)を多くの上場企業がすでに取得して、環境推進に取り組んでいます。2010年11月発行のISO 26000は、ガイドラインにおいて、これを参考に経営全般を見直す企業が増え、最近は、企業にCSR推進の枠組みが広がっていることに目を向けて、6側面から評価しています。
(ⅲ)「社会分野」のねらいは、企業ありきで社会を先導する企業の姿ではなく、社会の一員として証拠者・従業員・取引先および地域社会のマルチ・ステークホルダーとの積極的な対話と共同により、持続可能な社会からの信頼を確保し、社会との一体感を目指す企業の姿です。企業と共同して、持続可能な社会構築を目指そうとする市民の視点に目を向けて、8側面から評価しています。
ところで、すでに示しましたように、毎年、評価側面は見直されているため、内容は変動します。2021年版の場合は、「ESG(Environment Social Governance)およびSDGs(Sustainable Development Goals)経営」の深耕と「経営リスクおよび機会」に積極的に対処することを念頭にした評価側面になっています。その具体的な分類と内容は、図表2のとおりです。
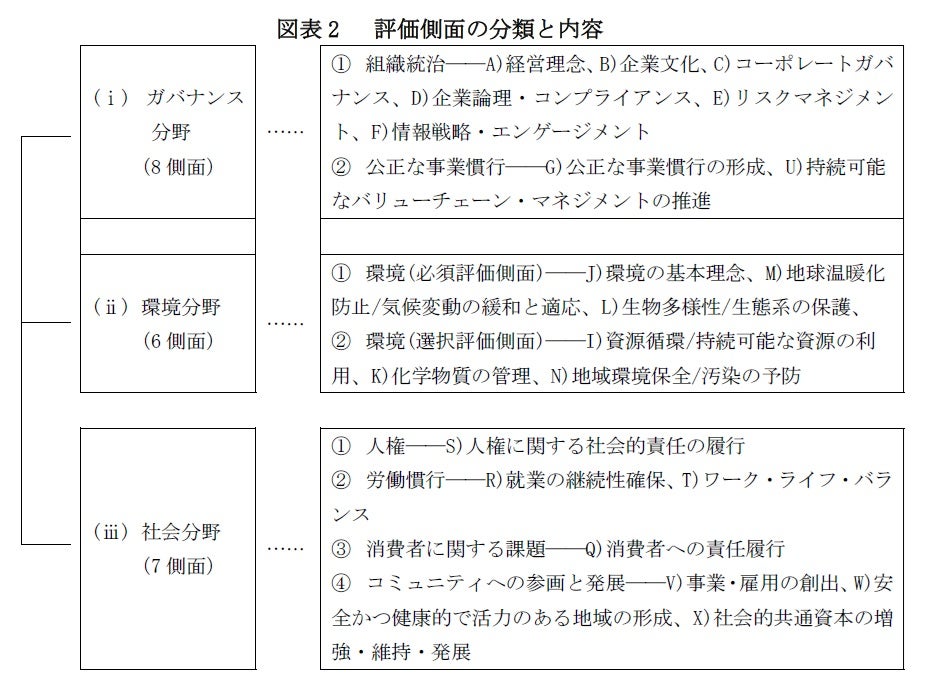
図表2と図表1を比較した場合、図表1の「経営分野(7側面)」が、図表2では「ガバナンス分野(8側面)」に変更している点、それぞれの内容が、具体的な項目に分けられている点、評価側面のアルファベットが、毎年の見直しに伴うため順不同になっている点などが違うことがわかります。
サステイナブル経営診断の活動は、2021年10月で終了しています。したがって、図表2で紹介した評価側面の分類と内容は、最終版となります。
② サステイナブル経営診断の評価項目と格付結果
サステイナブル経営診断の評価項目は、「戦略」・「仕組」・「成果」の3要素で表現されます。経営分野、環境分野、社会分野の3分野、21側面について、それぞれ「戦略」、「仕組」、「成果」の3要素から評価を行った結果は、サステイナブルマネジメント・ツリー図として表現します。このツリー図は、「経営」、「環境」、「社会」の3本の大枝と、それぞれの分野に属する評価項目の21葉の小枝からなり、小枝に3要素(戦略・仕組・成果)を表す葉を持たせています。
格付結果は、葉の色を5段階に塗り分けることで「秀」、「優」、「良」、「何」、「不可」を表します。格付結果の葉の色(5段階)は、図表3のとおりです。
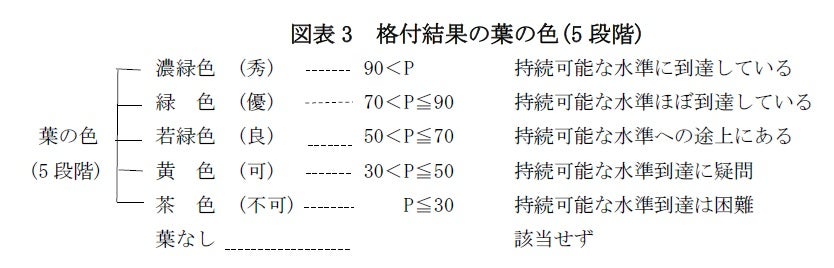
図表3において、「葉なし」は、「該当せず」ということを意味します。葉の色別は、その評点の獲得率(P)の水準(評点獲得率:%)によって「濃緑色」、「緑色」、「若緑色」、「黄色」、「茶色」の5段階で表現します。この方法は、自らのサステイナブル経営の状況を、5段階の葉の色により、一目で読み取ることができるので、サステイナブル経営としてより完成度の高い水準への到達状況を表現することが可能となります。
また、同時に、さまざまな色の意味を定義して「サステイナブルマネジメント・ツリー図」を公表することにより、多様なステークホルダーとのコミュニケーションに役立てることを意図しています。
(3)サステイナブル経営診断の事例
サステイナブル経営診断の結果は、「サステイナブルマネジメント・ツリー図」として公表します。その事例として、日本ハムを紹介しますと、図表4のとおりです。
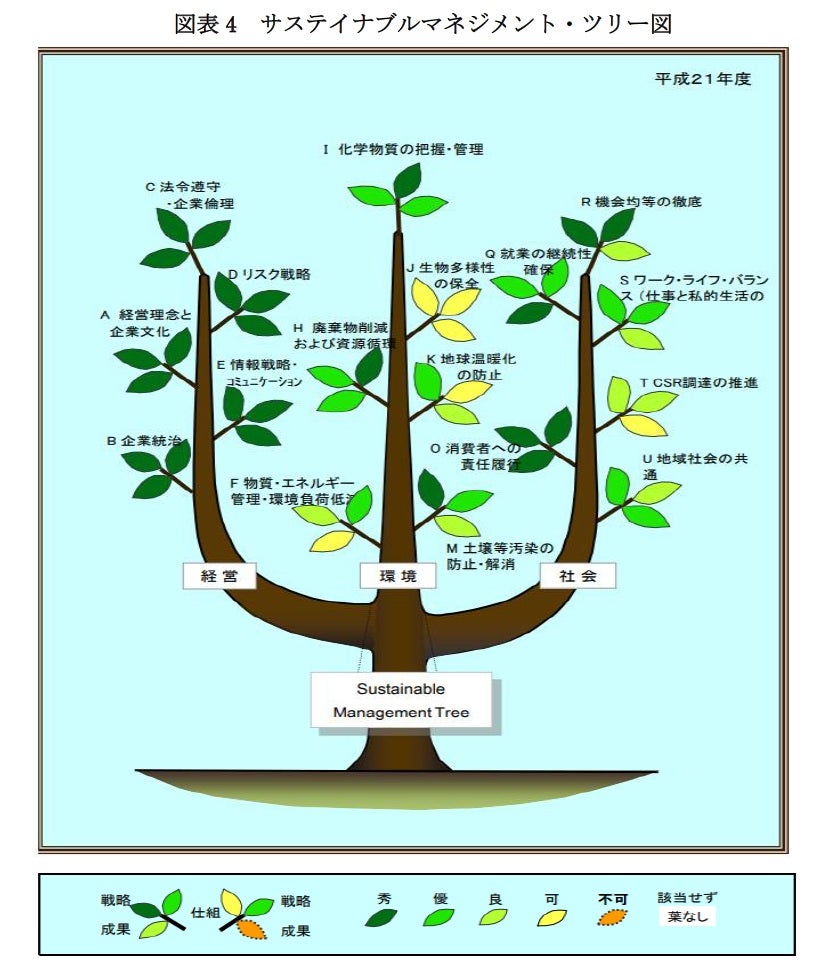
日本ハムグループを選出した理由は、2004年度より2010年度までサステイナブル経営診断に継続して参加しているからです。また、グループ会社で発生した食品偽装事件を契機として、コンプライアンス経営の確立を決意し、企業理念として、①「食べる喜び」を基本テーマとして時代を画する文化を創造し、社会に貢献する、②従業員の真の幸せと生き甲斐を求める場を提供する、という原点に戻ってCSR経営の再構築に取り組んでいるからです。
図表4をみると、A「企業理念と企業文化」、B「企業統治」C「法令遵守・企業倫理」D「リスク戦略」、E「情報戦略・コミュニケーション」、O「消費者への責任履行」などの側面で高い評価を得られたものの、J「生物多様性の保全」、T「CSR調達の推進」の側面では、より一層の取り組みが求められる結果となっています。
なお、「サステイナブルマネジメント・ツリー図」の事例は、2010年以降公表されていません。2009年までのツリー図は、延べ100社が公表されています。
(注) ここで使用の資料や図表は、島崎規子・島崎杉雄著「環境経営の取組みと外部評価の方法―地球温暖化対策の実態―」(中央経済社)より引用するとともに、環境省、環境経営学会、日本ハム、報道発表資料などを参考にしています。詳しい出典は省略します。