今回紹介させていただくのは、BCMの専門家や実務者による非営利団体であるBCI(注1)が2023年9月に発表したもので、世界の事業継続関係者が気候変動リスクに対してどのように認識し、対策に取り組んでいるか(いないか)を明らかにしようとするものである(注2)。
本報告書は下記URLから無償でダウンロードできる(BCI会員でなくても、ページの下の方にある「Register for Free」という部分をクリックして連絡先などを登録すればダウンロードできるようになる)。
https://www.thebci.org/resource/bci-extreme-weather---climate-change-report-2023.html
(PDF 94ページ/約 13.3 MB)
2022年版と比べて調査項目が大幅に増え、報告書のページ数も約1.5倍となっている。報告書の目次構成は次のようになっており、2022年版よりも広範囲にわたって調査検討が行われている。
- Executive summary (要約)
- Climate risk: the challenges, the threats, and the impacts (気候リスク:困難、脅威、およびインパクト)
- Organizational treatment of climate risk (気候リスクに対する組織としての扱い)
- Climate risk: drivers and barriers (気候リスク:推進力と障壁)
- Regulations and regional approaches (規制や地域ごとのアプローチ)
- Organizational preparedness for climate risks (気候リスクに対する組織としての備え)
- The alignment of resilience with environmental, social and governance frameworks (環境、社会、およびガバナンスのフレームワークに対するレジリエンスの適合)
- Technology and climate risk (テクノロジーと気候リスク)
- Supply chains and climate risk (サプライチェーンと気候リスク)
- Looking forward (将来の展望)
- Annex (付録)
これらの中から本稿では、特に事業継続との関連が深く、実務に比較的近い課題に関するデータを選んで紹介させていただく。
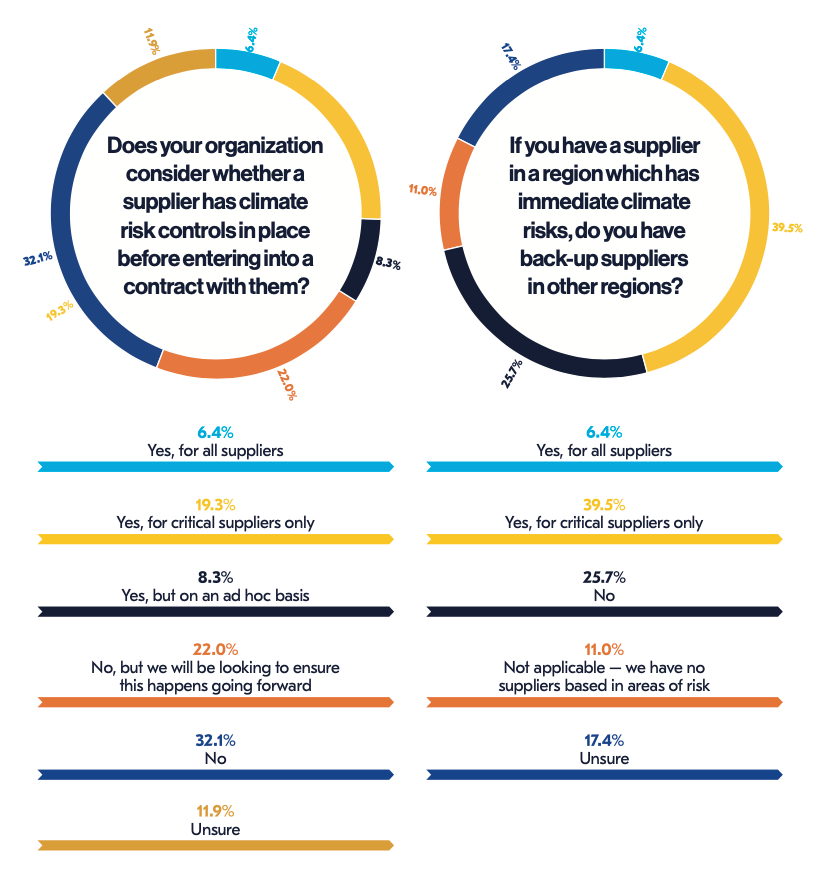
図1はサプライチェーンに関する調査結果で、図の左側は新規サプライヤーと契約する前に、サプライヤー側で気候リスク対策が実施されているかどうかを考慮するか、という設問に対する回答である。6.4%が全てのサプライヤーに対して、19.3%が主要なサプライヤーに対して考慮すると回答しているほか、8.3%はその場の判断で考慮することがある(ad hoc basis)と回答している。
また右側は、もしサプライヤーが気候リスクに直面している地域にある場合に、他の地域にバックアップのサプライヤーを確保するか、という設問に対する回答で、6.4%が全てのサプライヤーに対して、39.5%が主要なサプライヤーに対して確保すると回答している。
さらに図2は、Tier 2/3サプライヤー(注3)に対して、それらが気候リスクに直面している場合にバックアップのサプライヤーを確保するかを尋ねた結果である。左側の青い部分が全てのサプライヤーに対して、隣の黄色い部分が主要なサプライヤーに対して確保するという回答である。
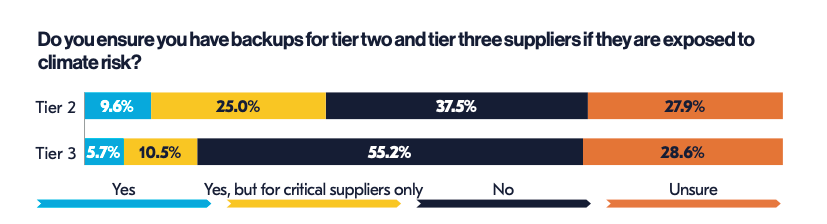
読者の皆様はこれらの数字を見てどうお感じになっただろうか? 筆者の個人的な印象としては、左右とも意外と低いなと思った。もちろん具体的な評価基準がないので、あくまでも印象であるが、これまで世界各地でさまざまな気象現象によるサプライチェーン途絶事例がたびたび発生しており、多くの企業が影響を受けたと思われるので、全体的にもう少し対策が進んでいるかと思っていた。2022年版との間では若干条件が異なるので(注4)比較しにくいが、来年以降これらの数字がどのように変化するか、継続的に見ていきたいと思う。
図3は若干異なる観点からの設問である。図の左側は、ESG(環境、社会、ガバナンス)に取り組む方針やこれらに関する考え方を何らかの形で文章にしているか(注5)、右側はそれが事業継続計画(BCP)またはレジリエンスに関する計画と整合しているかを尋ねた結果である。回答者の約半数がそのような文章を定めており、そのうち4割程度が、BCPなどとの整合性が図られていると回答している。
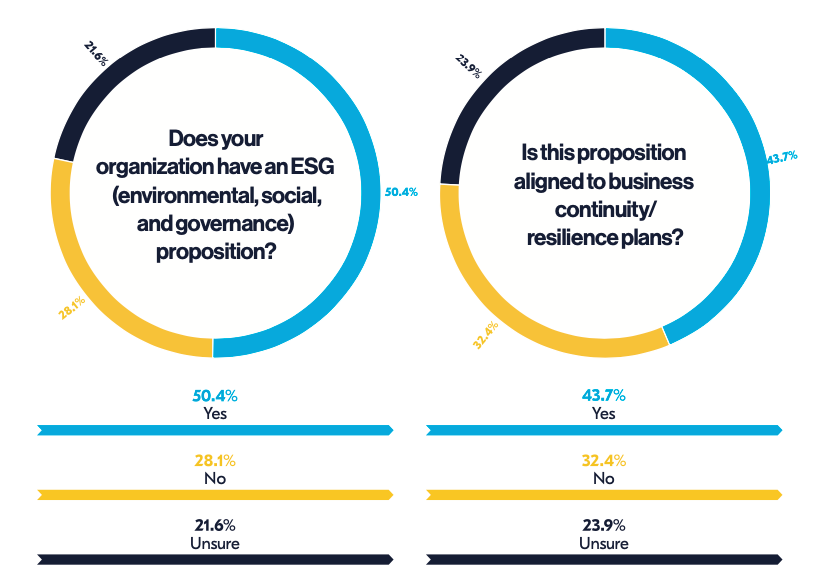
この結果を2022年版と比べると、左側については大差ないものの、右側については「Yes」が28.5%から43.7%へと大幅に増加している。おそらく事業継続関係者の間でESGに対する関心や問題意識が高まっており、ESG分野の専門家や実務者などとの間での議論や協業が進んできているのであろう。
ESGについて考えるということは、必然的に経営者の視点で考えることになるから、そのような機会が増えることは事業継続関係者にとってもプラスであろう。一方で、ESGに関してはまだ標準的な枠組みや基準が確立されていないことも、本報告書では課題として指摘されている。したがってESGとの関連については若干の試行錯誤が必要になるかもしれないし、規制当局や業界からの要求が後から決まるというようなこともあるかもしれない。したがって事業継続関係者に対して、ESGの観点からこうすべきだという指針や方法論も無いのが現状であろう。
しかしながらESGの重要性については議論の余地がなく、しかも近年ますます重要になってきており、この流れは事業継続関係者としては無視できない。読者の皆様におかれても、この分野に関しては先回りして情報収集していくことをお勧めしたい。
本稿では特に筆者の関心に基づいて、報告書の後半部分を主に紹介することになったが、他の部分にも興味深いデータや、回答者からのコメントが多数掲載されているので、ぜひダウンロードしてお読みいただければと思う。
注1) BCIとはThe Business Continuity Institute の略で、BCMの普及啓発を推進している国際的な非営利団体。1994年に設立され、英国を本拠地として、世界100カ国以上に9000名以上の会員を擁する。https://www.thebci.org/
注2) 本連載では2022年版を下記の通り紹介させていただいた。
第176回: 世界の事業継続関係者は気候変動リスクへの適応にどのように取り組んでいるのか
BCI / Extreme Weather & Climate Change Report 2022 (2022/04/13 掲載)
https://www.risktaisaku.com/articles/-/67196
注3) 自社と直接取り引きしているサプライヤーを Tier 1、Tier 1 サプライヤー経由で取り引きしているサプライヤーを Tier 2、さらにその Tier 2 サプライヤーを経由して取引しているサプライヤーを Tier 3と呼ぶ。
注4) 2022年版では各設問に対して「Unsure」(分からない)という選択肢がなかった。
注5) 「proposition」には提案、提議、建議、課題などといった意味があるが、ここではどう訳していいか分からなかったので、曖昧な表現で意訳させていただいた。