世界最大級の保険・再保険ブローカーであるAonは、2021年2月に「Reprioritizing Risk and Resilience for a Post-COVID-19 Future」という調査報告書を発表した。タイトルにうたわれている通り、新型コロナウイルスによるパンデミックの後を見据えて、リスクの優先順位付けを見直し、レジリエンスを備えていくために何をすべきかを探る内容となっている。
調査は2020年10~12月にウェブサイトによるアンケートで行われ、41カ国から500件以上の回答を得ているという。調査対象は組織のリスクマネジャー、最高リスク管理責任者(Chief Risk Officer:CRO)、最高財務責任者(Chief Financial Officer:CFO)などとなっている。
タイトルに「リスクの優先順位付けを見直す」(reprioritizing risk)とうたわれている最大の理由は恐らく、このようなパンデミックの発生を想定していた組織が非常に少なかったことであろう。本報告書によると、回答者の82%が、パンデミックもしくは何らかの深刻な健康危機(pandemics or other major health crises)を、組織が重要視するリスクのトップ10(top 10 risks on their risk registers)に含めていなかったとのことである。
なおAonは、本報告書とは別に、2020年5月に「COVID-19 Crisis Management Model」を提案しており(注1)、この中では組織としての活動を次の3つのフェイズに分けて、組織がパンデミックの危機をどのように乗り越えていくべきかが示されている。
- 反応と対応(react and respond)
- 復旧(recover)
- 再形成(reshape)
そして本報告書でもこの構成が踏襲されており、これまでどのように対応してきたか、どのように復旧に取り組んできたか、そして今後どのように組織の有り様を見直し、再形成しようとしているか、という観点で調査結果がまとめられている。調査項目は多岐にわたるため本稿でその全貌をお示しできないので、筆者が最も興味を持ったデータを紹介させていただく。
図1は、「もしパンデミックのリスクに適用できる保険商品があったら、パフォーマンスの変動性を平準化するための手段として、リスクファイナンシングや保険に対する依存度を高める」という文に対して同意(Agree)するかしないかを尋ねた結果である。ここで「パフォーマンスの変動性を平準化する」という表現は分かりにくいかも知れないが、大ざっぱに言えばビジネスの不振や事故、災害など、さまざまな原因で利益が上下する振れ幅を小さくするということである。ちなみにこのデータは「再形成」(reshape)のセクションに掲載されている。
回答結果は次の10業種に分けて示されている。
- Agrifood(農産食品)
- Construction and Real Estate(建設・不動産)
- Energy and Utilities(エネルギー・上下水道など)
- Financial Services(金融サービス)
- Health/Phama/Life Sciences(健康産業・医薬品・ライフサイエンス)
- Hospitality(接客業)
- Industrials and Manufacturing(製造業)
- Transportation & Logistics(輸送・物流)
- Public Services(公共サービス)
- Technology and Communications(IT・通信)
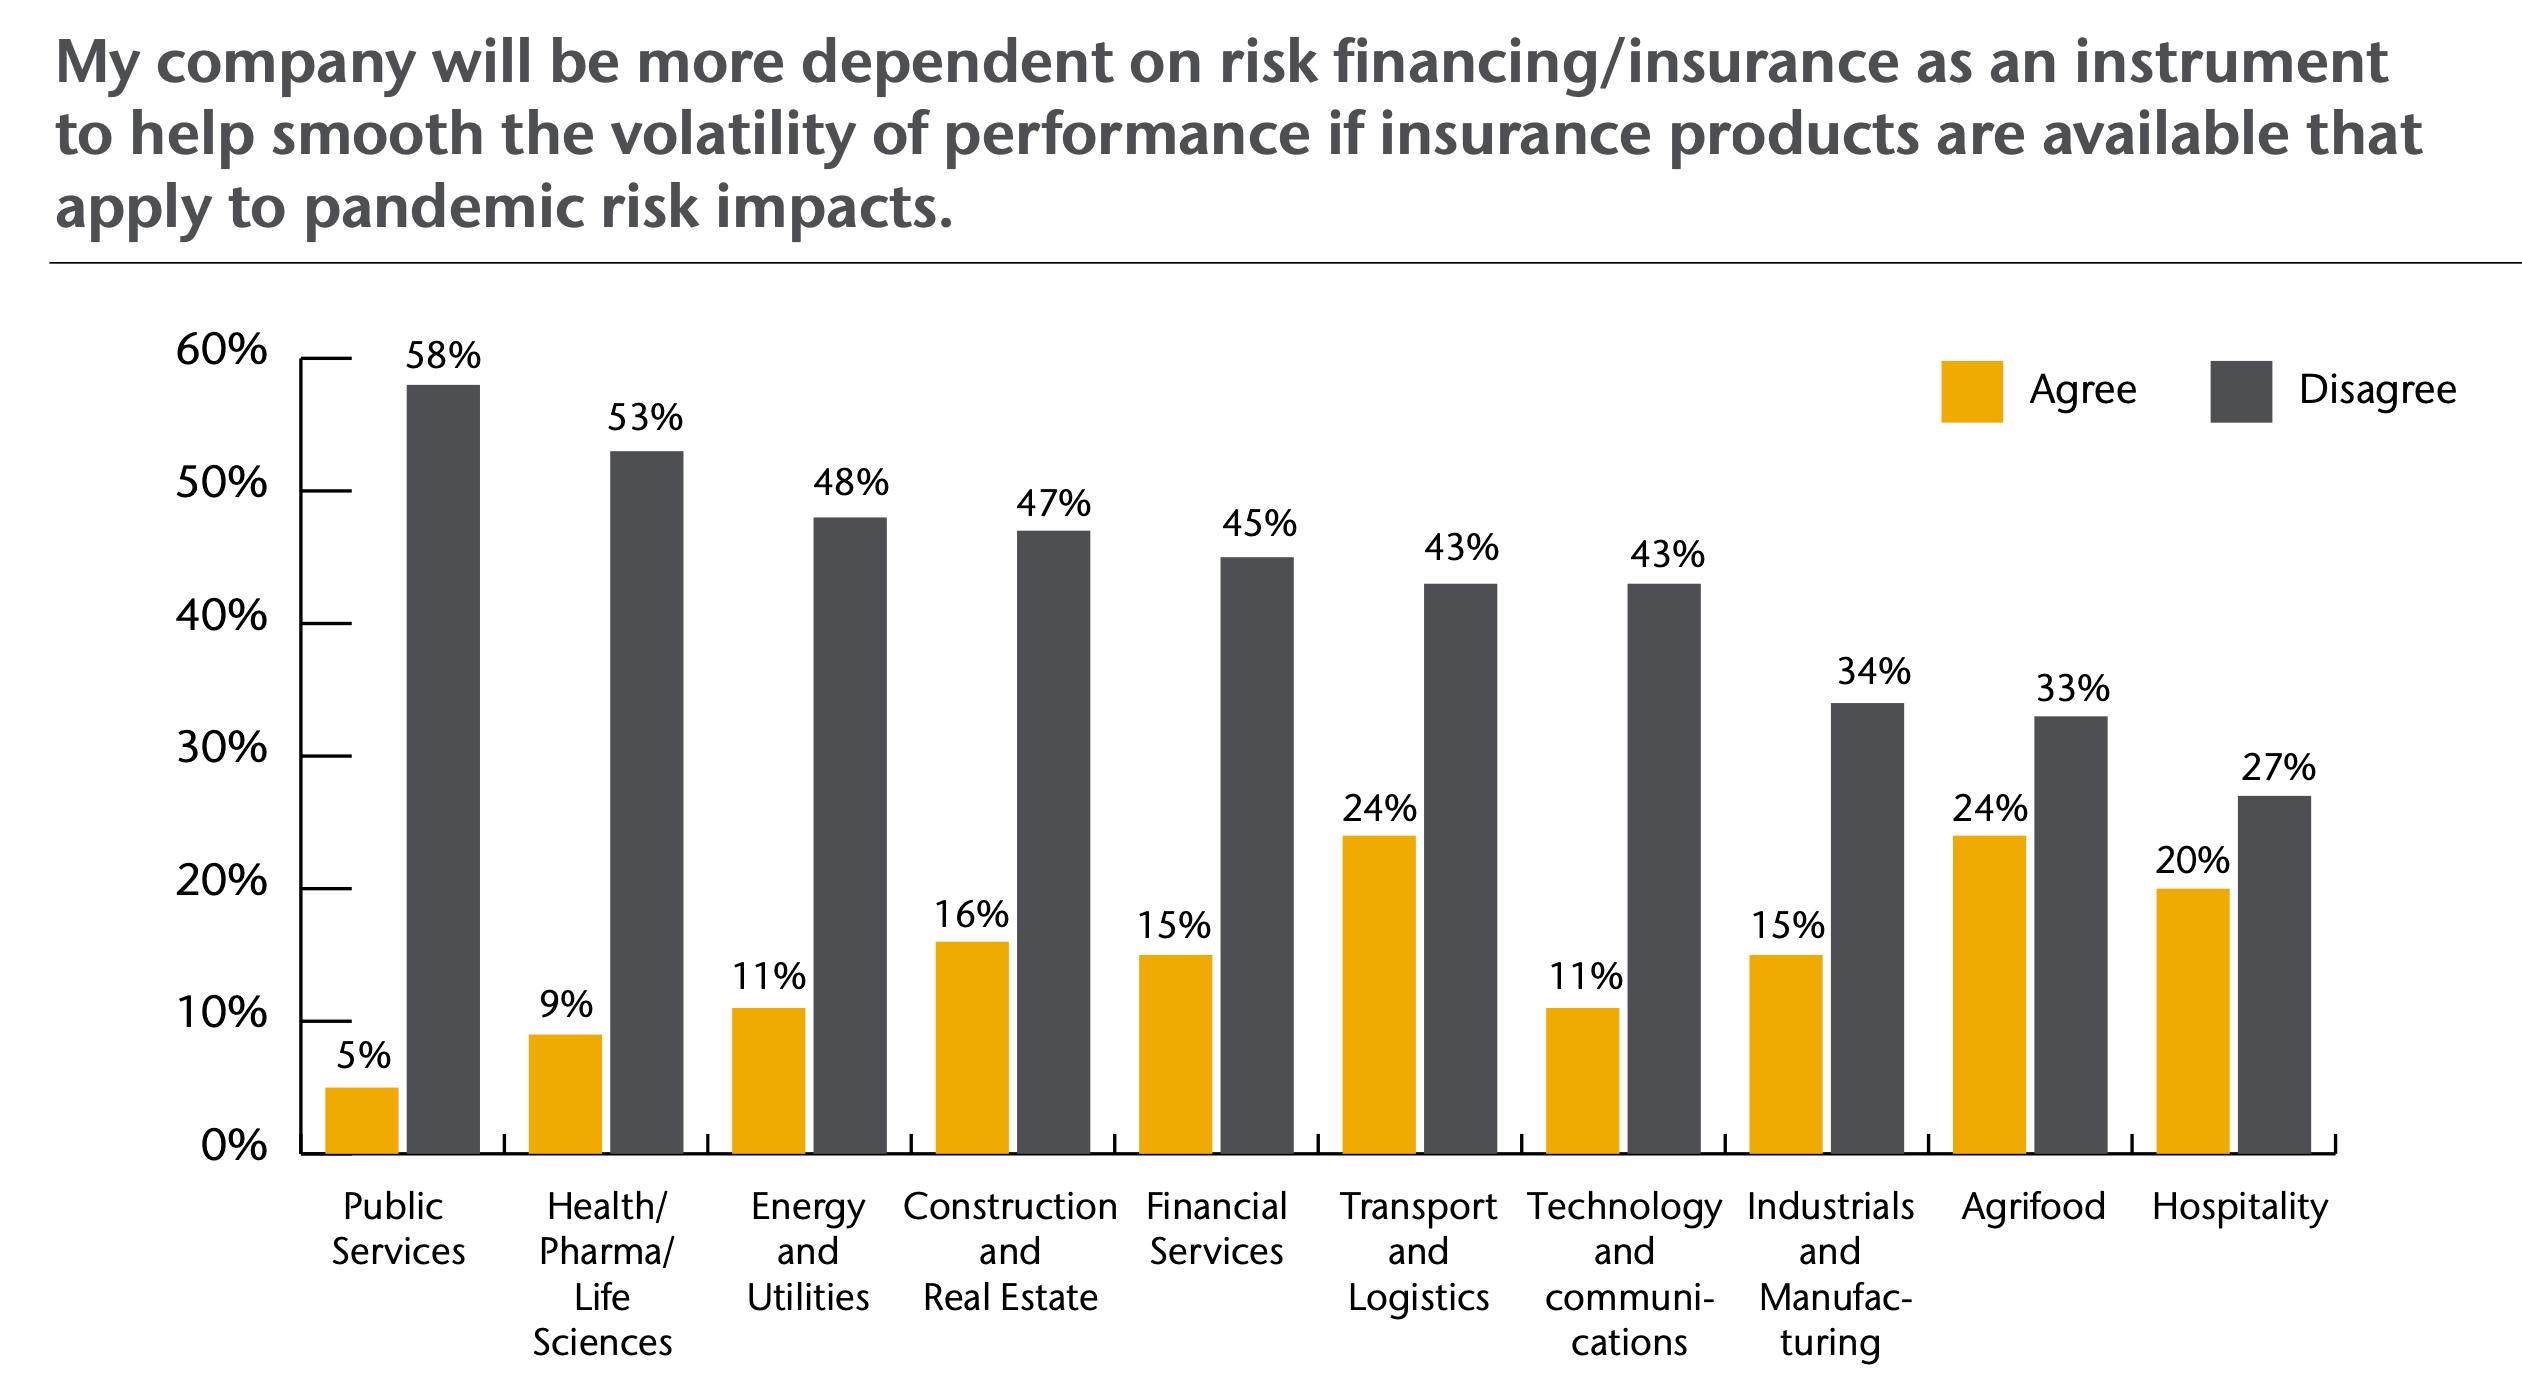
「輸送・物流」、「農産食品」、「接客業」といった業界は、リスクファイナンシングや保険の活用に対して積極的であることが分かる。これに対して「公共サービス」は最も消極的なようである。
本報告書では、これらの業界はパンデミックによって最も深刻な影響を受けたため、リスクファイナンシングや保険に対する関心が高いのではないかと推測されている。なお、これはあくまでも筆者の推測だが、「輸送・物流」業界においては、海上保険をはじめとする損害保険が日常的に広く活用されていることも影響しているのではないだろうか。
なお、どの業界が深刻な影響を受けたかは、本報告書の後半に、各業種ごとに2ページずつを割いて示されている。しかも各業界ともおおむね同じフォーマットで記述されているので、業種ごとの違いが分かりやすくなっている。
その一例として、金融サービス業における影響の深刻度合いの回答結果を図2に示す。「深刻な影響を受けた」(severely impacted)という回答は1%しかなく、これは全10業種の中で最も少ない。「影響を受けたが長期的な影響は不明」(unsure of the long-term impact)という回答も17%ある。一方で「影響を受けたがレジリエントであった」(has been impacted, but has been resilient)という回答が46%、「影響が少なく」(little impact)「安定していた」(remained steady)という回答が30%あることから、業界全体としては影響が比較的少なかったと言えるであろう。
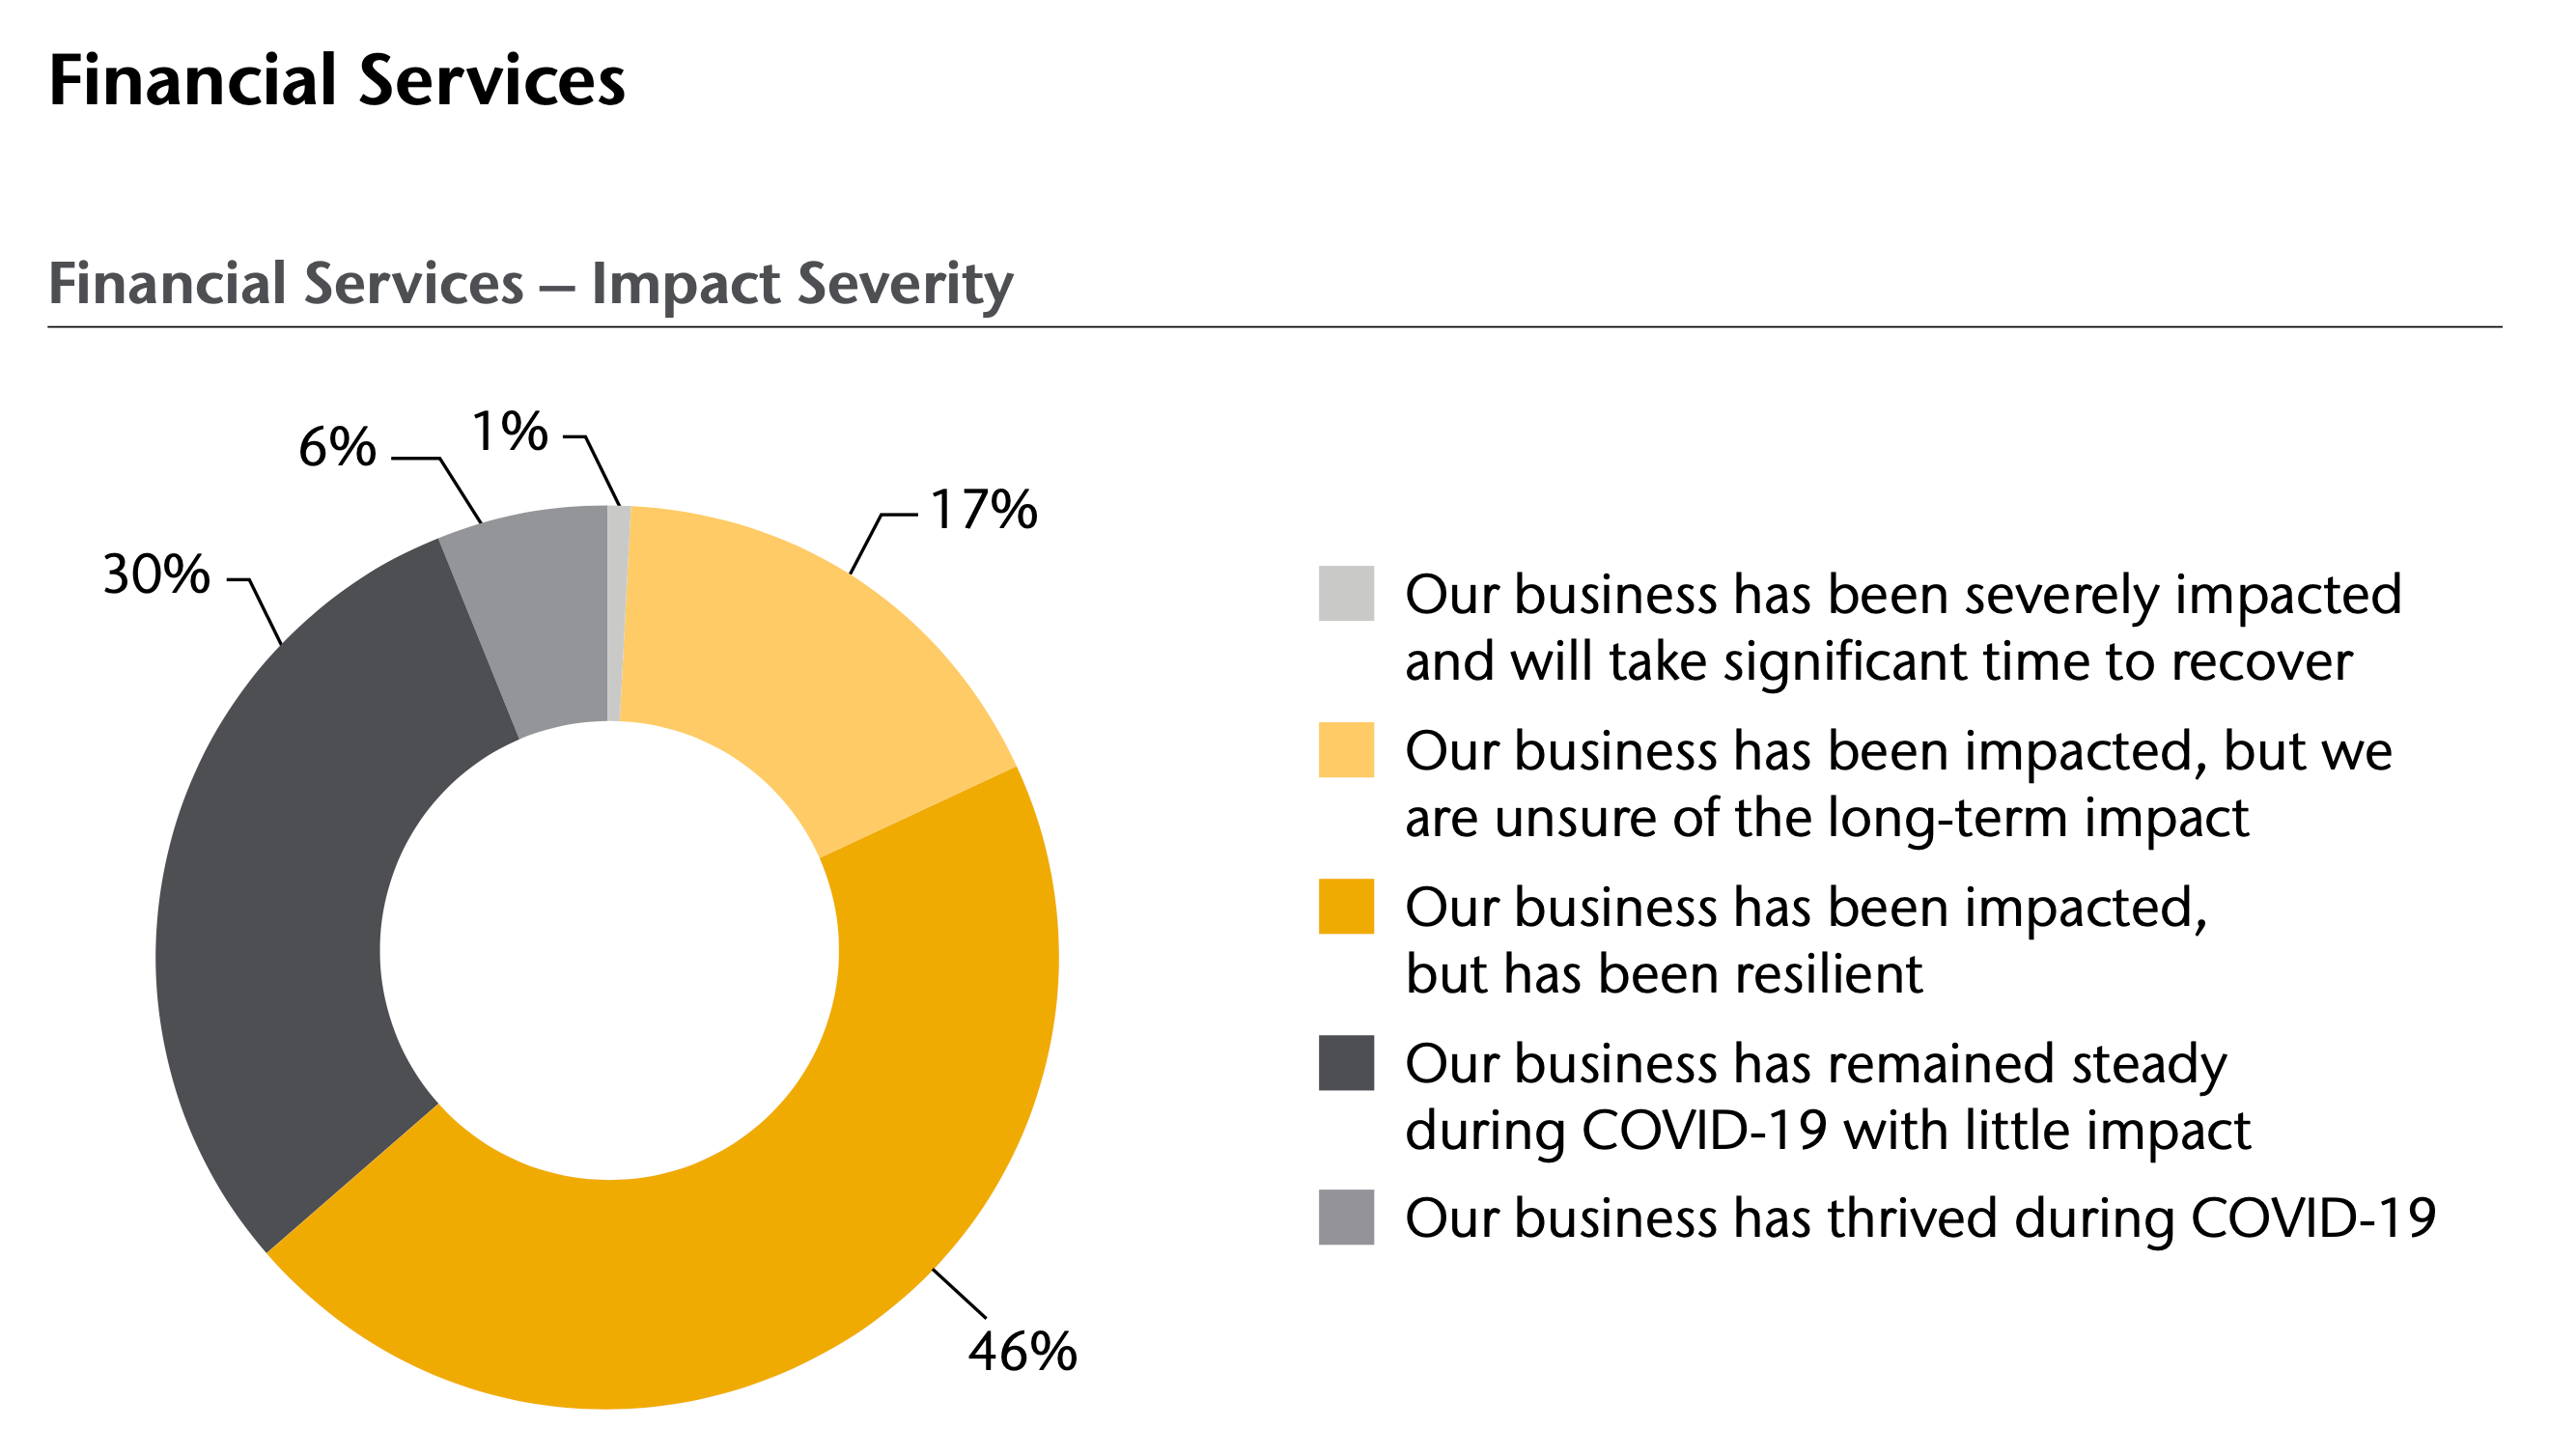
ちなみに図にはなっていないが、金融サービス業の回答者のうち25%は、新型コロナウイルスのパンデミックが発生する前から、パンデミックを主要なリスクとして捉えており、同じく51%はパンデミック対応計画を以前から備えていたという。これらはいずれも他の業界に比べて高水準である。
なお本報告書では、金融サービス業に課せられている規制や2008年の金融危機からの教訓が、パンデミックの状況下における金融サービス業のレジリエンスに役立ったのではないかと指摘されている。
本稿ではデータ単体をピックアップしたため、シンプルなデータの紹介にとどまっているが、本報告書は単にリスクファイナンシングや損害保険の活用といった分野だけでなく、組織全体としてのEnterprise Risk Managementの観点から調査が行われ、その結果を踏まえて組織経営の在り方や事業構造の再構築、保険業界の取り組みに対する提言がまとめられている。パンデミックに限らず今後発生するであろうさまざまな危機を乗り越えていくために、どのようなことを考え、取り組んでいくべきか、視野を広げるのに役立つ報告書ではないかと思う。
■ 報告書本文の入手先(PDF 52ページ/約2MB)
https://insights.aon.com/reprioritizing-enterprise-risk-management-resilience-and-insurance-covid19/cover/
(上のURLにアクセスし、画面左上の「English (PDF)」という部分をクリックすると、報告書をPDFファイルでダウンロードできる。また画面左下の「Start reading」という部分をクリックすると、ウェブブラウザ上で報告書の内容を全て読むことができる)
注1)下記URLにて公開されている。
https://www.aon.com/getmedia/86577ac3-1ce2-43eb-8323-1a1191488355/Decision-Making-in-Complex-and-Volatile-Times-Keys-to-Managing-COVID-19-2020-05-06.aspx