サプライチェーン・マネジメントのための各種ソリューションを提供している Interos 社は、2022年5月11日に同社2回目となる調査報告書「Resilience 2022: Interos Annual Global Supply Chain Report」を発表した。
これは欧米のIT、ITセキュリティ、および調達・購買に関する意思決定者1500人を対象として行われたアンケート調査に基づく報告書である。回答者の企業の規模は年商10億米ドル以上のようであるから、基本的に大企業におけるサプライチェーンの状況が反映されているということになる。
回答者の地域別の内訳は、米国から400人、英国・アイルランド、フランス、ドイツ・オーストリア・スイス(注1)からそれぞれ300人、カナダから200人となっている。産業別の内訳を見ると、航空・防衛産業、金融(銀行および保険)、IT、医薬品・ライフサイエンス、政府関係からそれぞれ300人となっており、自動車や機械、食品などといった産業は含まれていないので、産業の偏りによる影響が多少含まれている可能性はある。
なお、調査はロシアによるウクライナ侵攻が始まる前に行われたので、本報告書の調査結果はウクライナ侵攻前の状況ということでお読みいただきたい(1つだけウクライナ侵攻後に追加調査された項目がある)。
なお本報告書は下記URLにアクセスして「Download」というボタンをクリックすれば、無償でダウンロードできる。
https://www.interos.ai/resources/global-supply-chain-report/
(PDF 32ページ/約 1.3 MB)
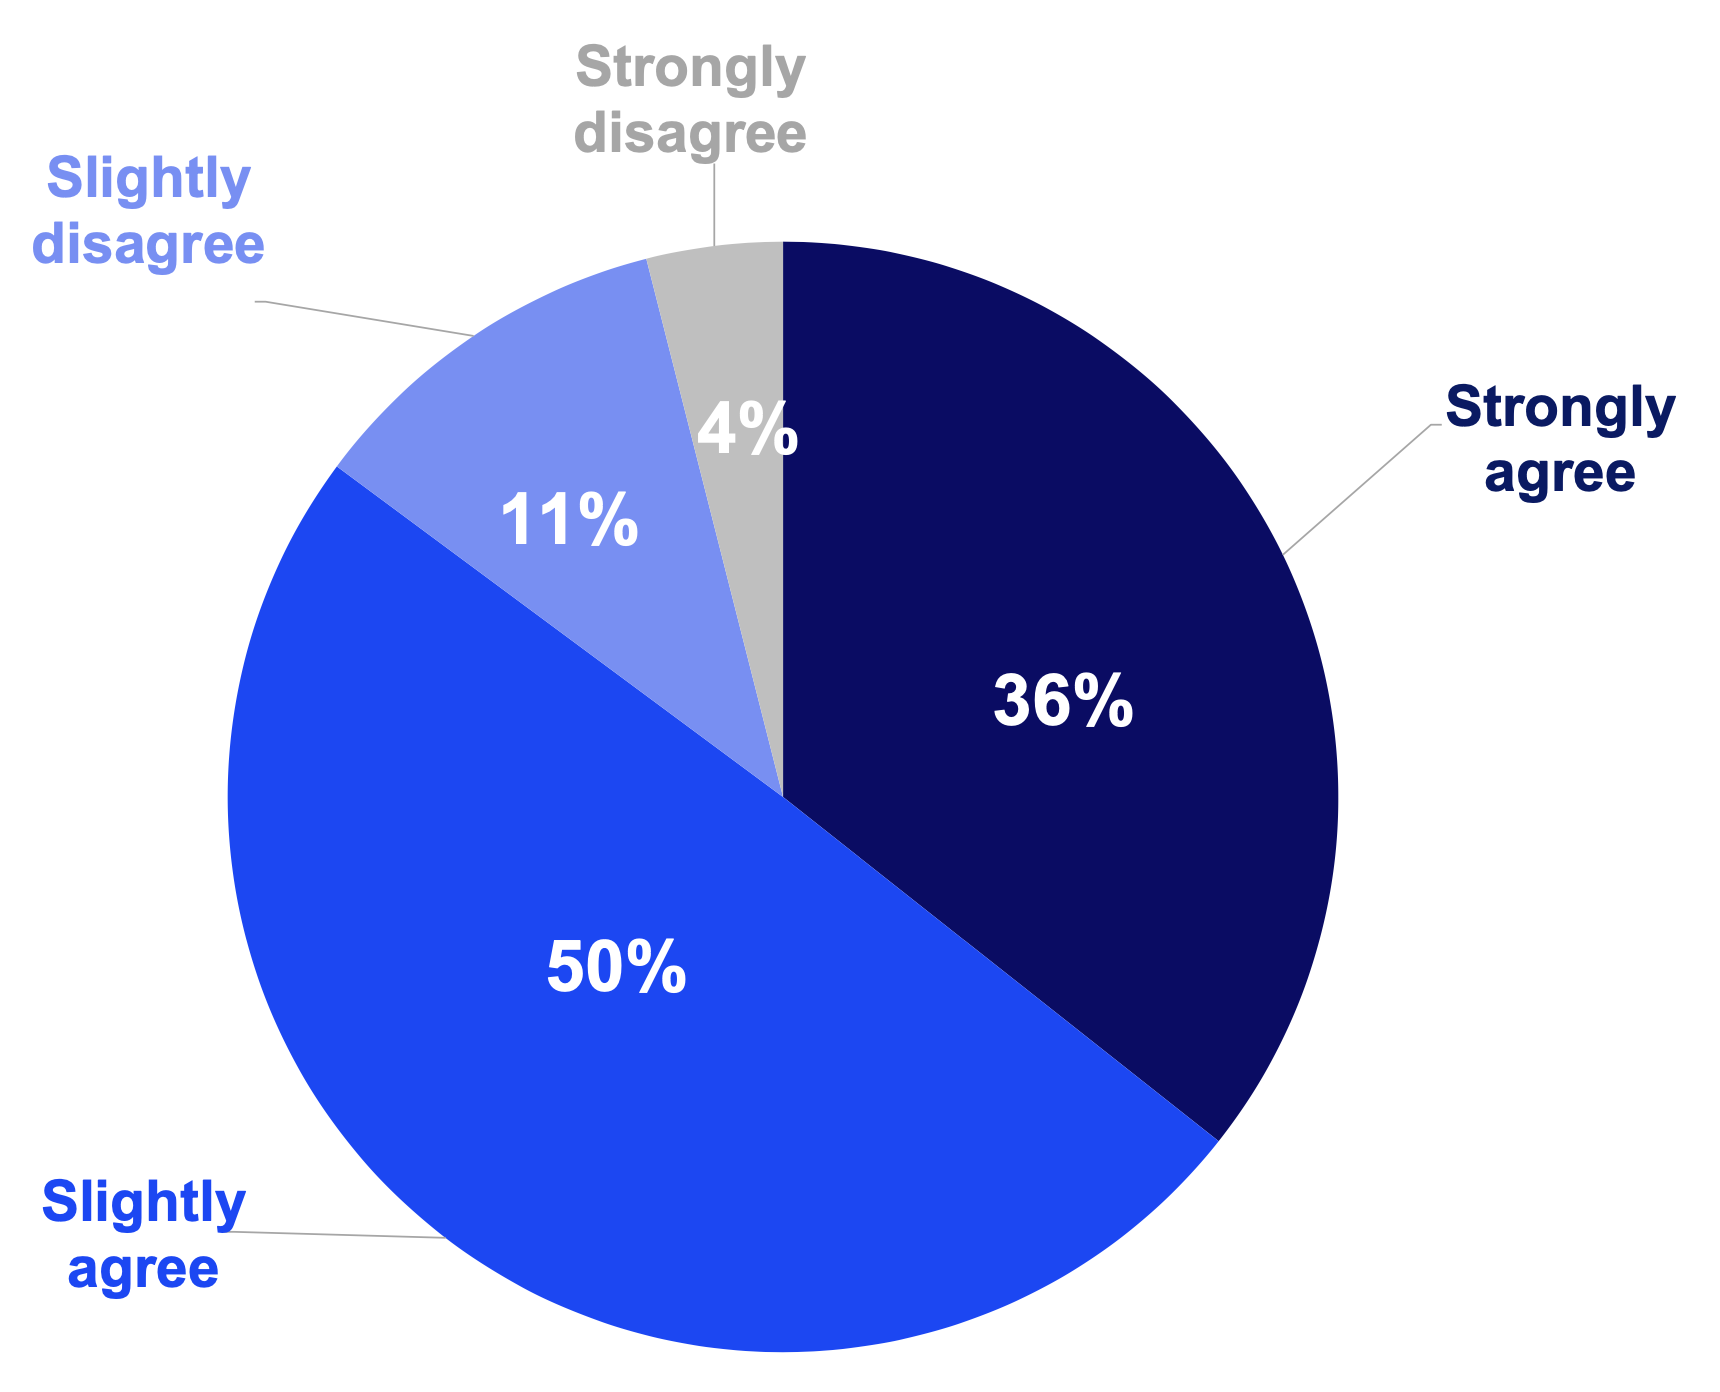
図1は、「自社のサプライヤーは特定の地域に集中しすぎていることを懸念している」という文に対して同意するかどうかを尋ねた結果である。「強く同意する」(Strongly agree)と「多少同意する」(Slightly agree)とを合わせると、回答者の86%が、サプライヤーが特定の地域に集中しすぎていることを懸念しているということになる。
本報告書では、サプライヤーが集中している例として、半導体(台湾)、レアアース(中国)などが挙げられている。また多くの国がエネルギーや穀物をロシアやウクライナに依存していることも、ウクライナ侵攻に関連する報道で度々言及されているので、ご存じの方が多いと思われる。
このようなサプライヤーの過度な集中や、物流事情の変化、賃金格差の縮小など、さまざまな要因が考慮された結果として、サプライヤーの再配置が検討されているという。一般的に、海外の企業に発注することは「オフショア」、それを再び国内のサプライヤーに戻すことは「リショア」、近隣の国に移すことは「ニアショア」と呼ばれているが、多くの回答者が今後3年の間に「リショア」または「ニアショア」を検討しているようである。図は省略させていただくが、回答者に「今後3年間にどのくらいのサプライヤーをリショア/ニアショアするか?」を尋ねたところ、平均51%のサプライヤーがリショア/ニアショアの対象になっているという。
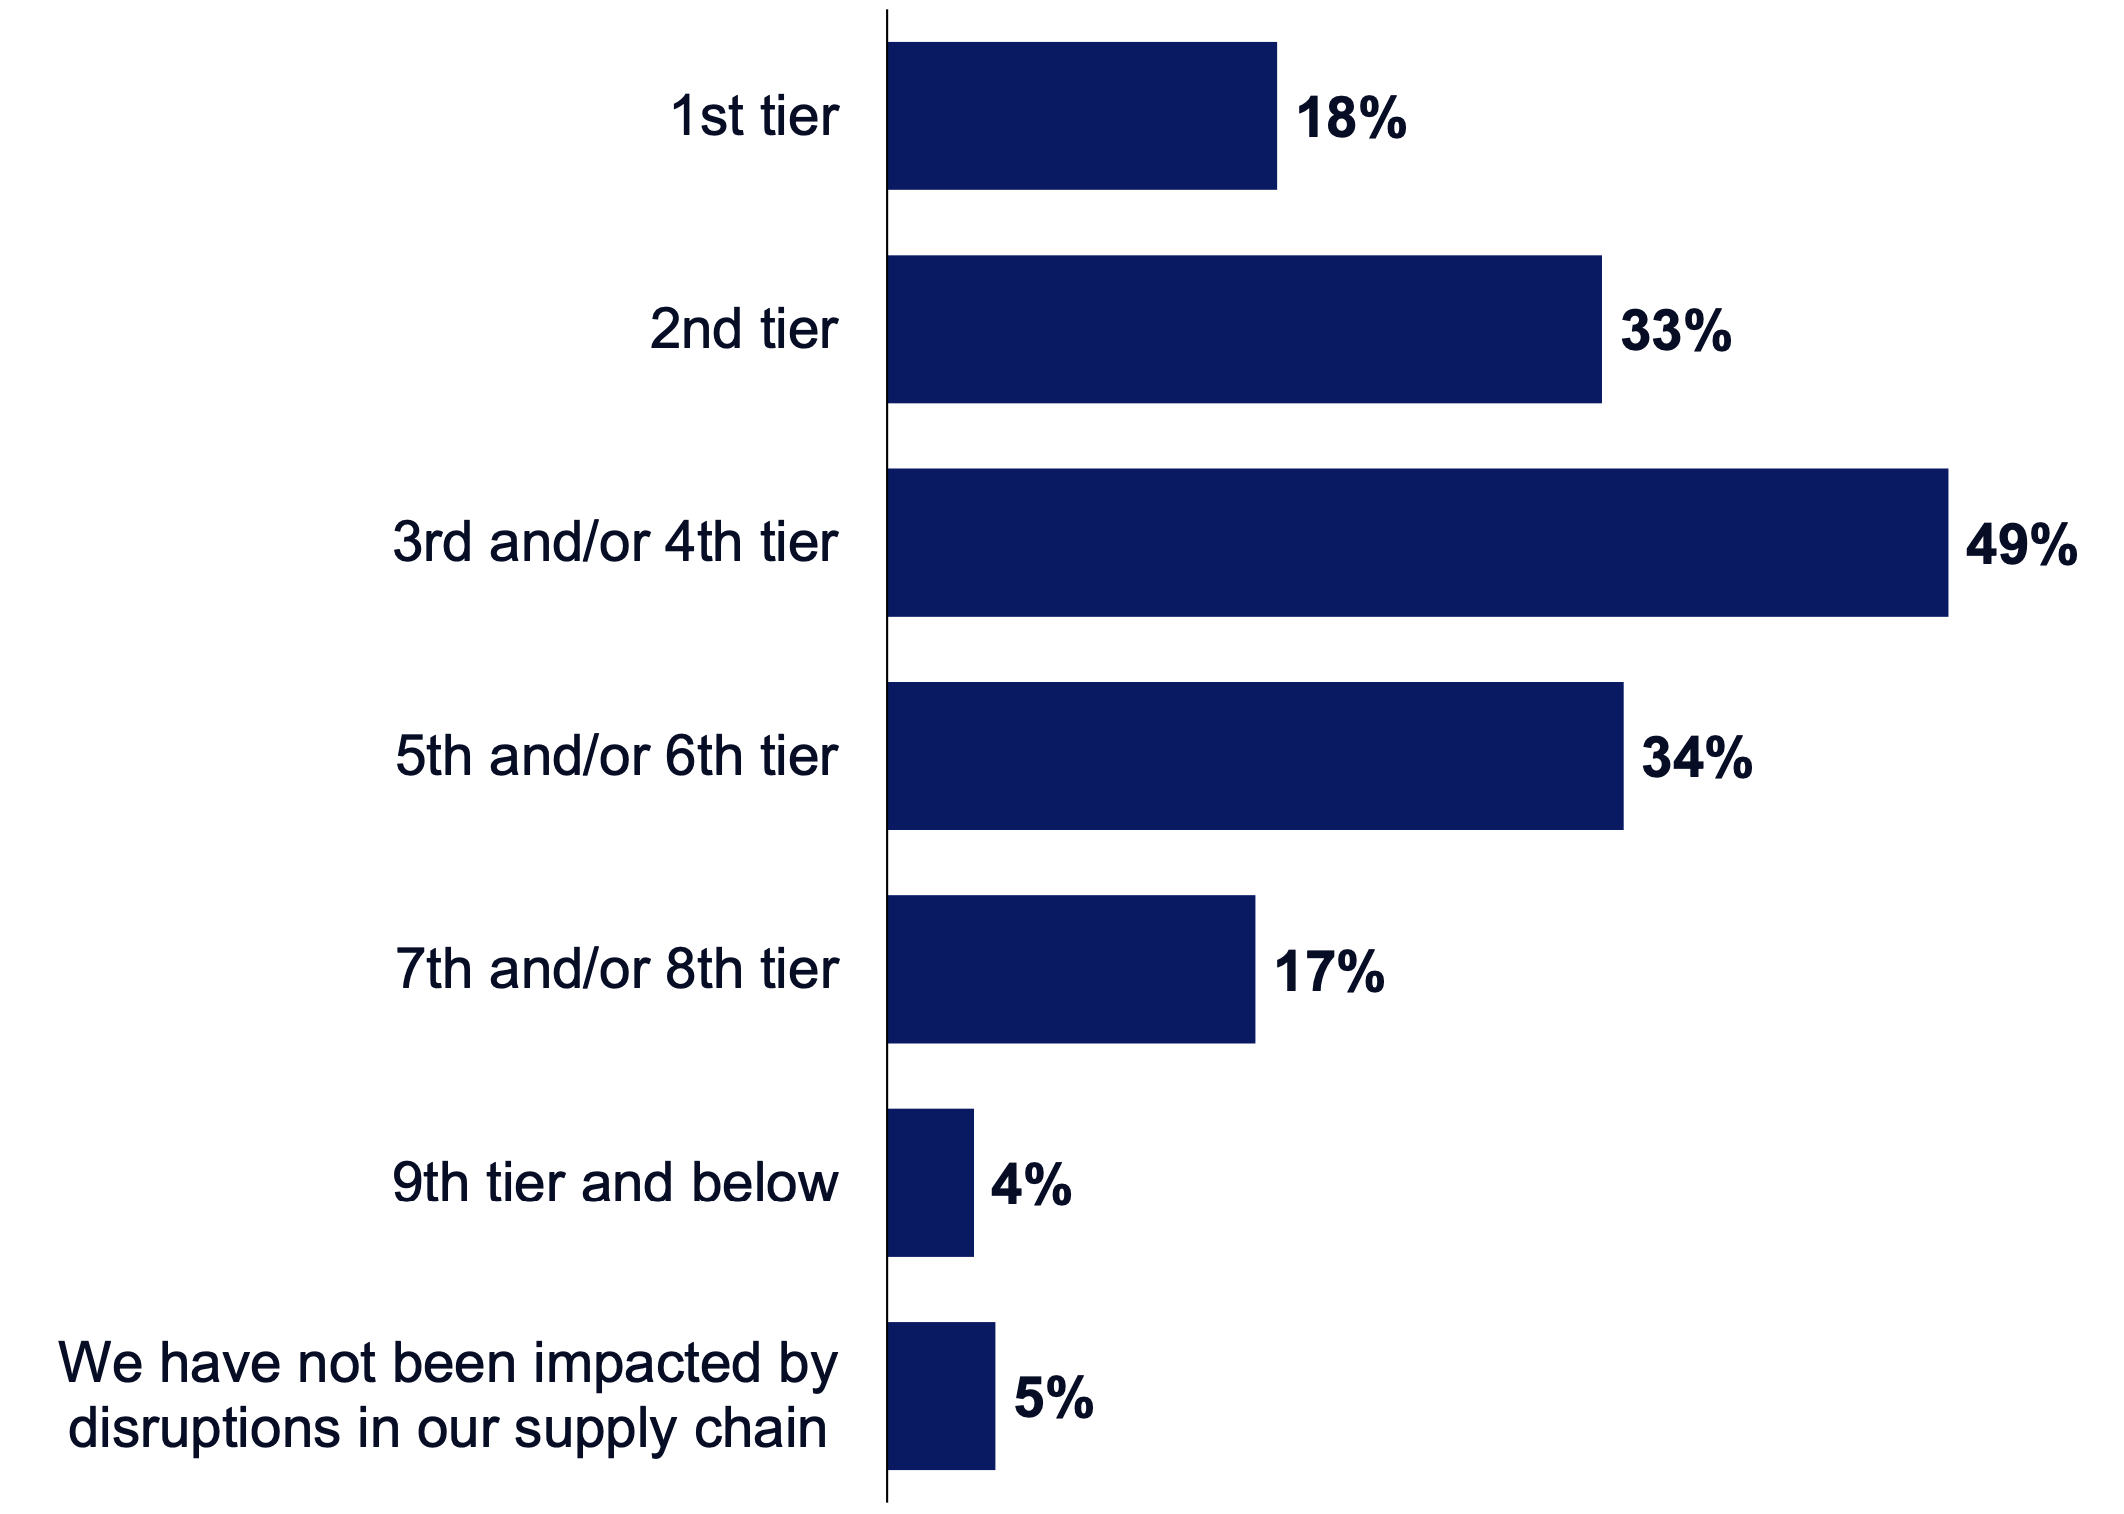
また、本報告書によると、回答者の企業は、過去1年間に3回の重大なサプライチェーン途絶(注2)の影響を受け、平均で合計1億8,200万米ドルの収益損失を被っているという。図2は、そのようなサプライチェーンの途絶が、サプライチェーンのどこで発生したかを尋ねた結果である(複数回答)。
「1st tier」が直接取引のあるサプライヤー、「2nd tier」は 1st tier のサプライヤーが取引しているサプライヤー、というように、「tier」の数字が大きくなるにしたがってサプライチェーンの上流にさかのぼっていくことになる。これによると直接取引のあるサプライヤーにおいて発生したのはわずか18%で、回答者が経験したサプライチェーン途絶の大部分が、直接取引のないサプライヤーにおいて発生していることがわかる。
当然ながら 2nd tier よりさらに向こう側にあるサプライヤーに関しては、状況の把握が難しくなることが多いため、特に多くのサプライヤーを抱える企業の事業継続においては厄介な課題となることが多い。この点については恐らく読者の皆様の多くが既にご承知のことと思うが、本調査のように具体的なデータとして示されることは有意義であろう。
調査を実施したInteros社は、サプライチェーンを可視化してリスクマネジメントに役立てるためのソリューションを提供している企業であるから、特に状況の把握が難しい 3rd tier 以降の部分で多くのインシデントが発生しているというのは、同社にとっては好材料であろう。筆者個人としては、7th/8th tier で17%、9th tier以降で4%のインシデントが把握されていることにむしろ驚いた。このくらいのレベルになると、影響の程度によってはインシデントが発生したことすら気づかない場合もあると思われるので、よほど大規模な事業中断がサプライヤー側で発生したのかもしれない。
次に図3は、サプライヤーを評価する際にどのようなリスクを重視するかを尋ねた結果である。この項目に関してはロシアによるウクライナ侵攻の後に追加調査が行われており、各項目の下側(青色)がウクライナ侵攻前、上側(紺色)が侵攻後の調査結果である。地政学的リスク(Geopolitical)が2.3倍に跳ね上がっているのは当然の結果であろう。
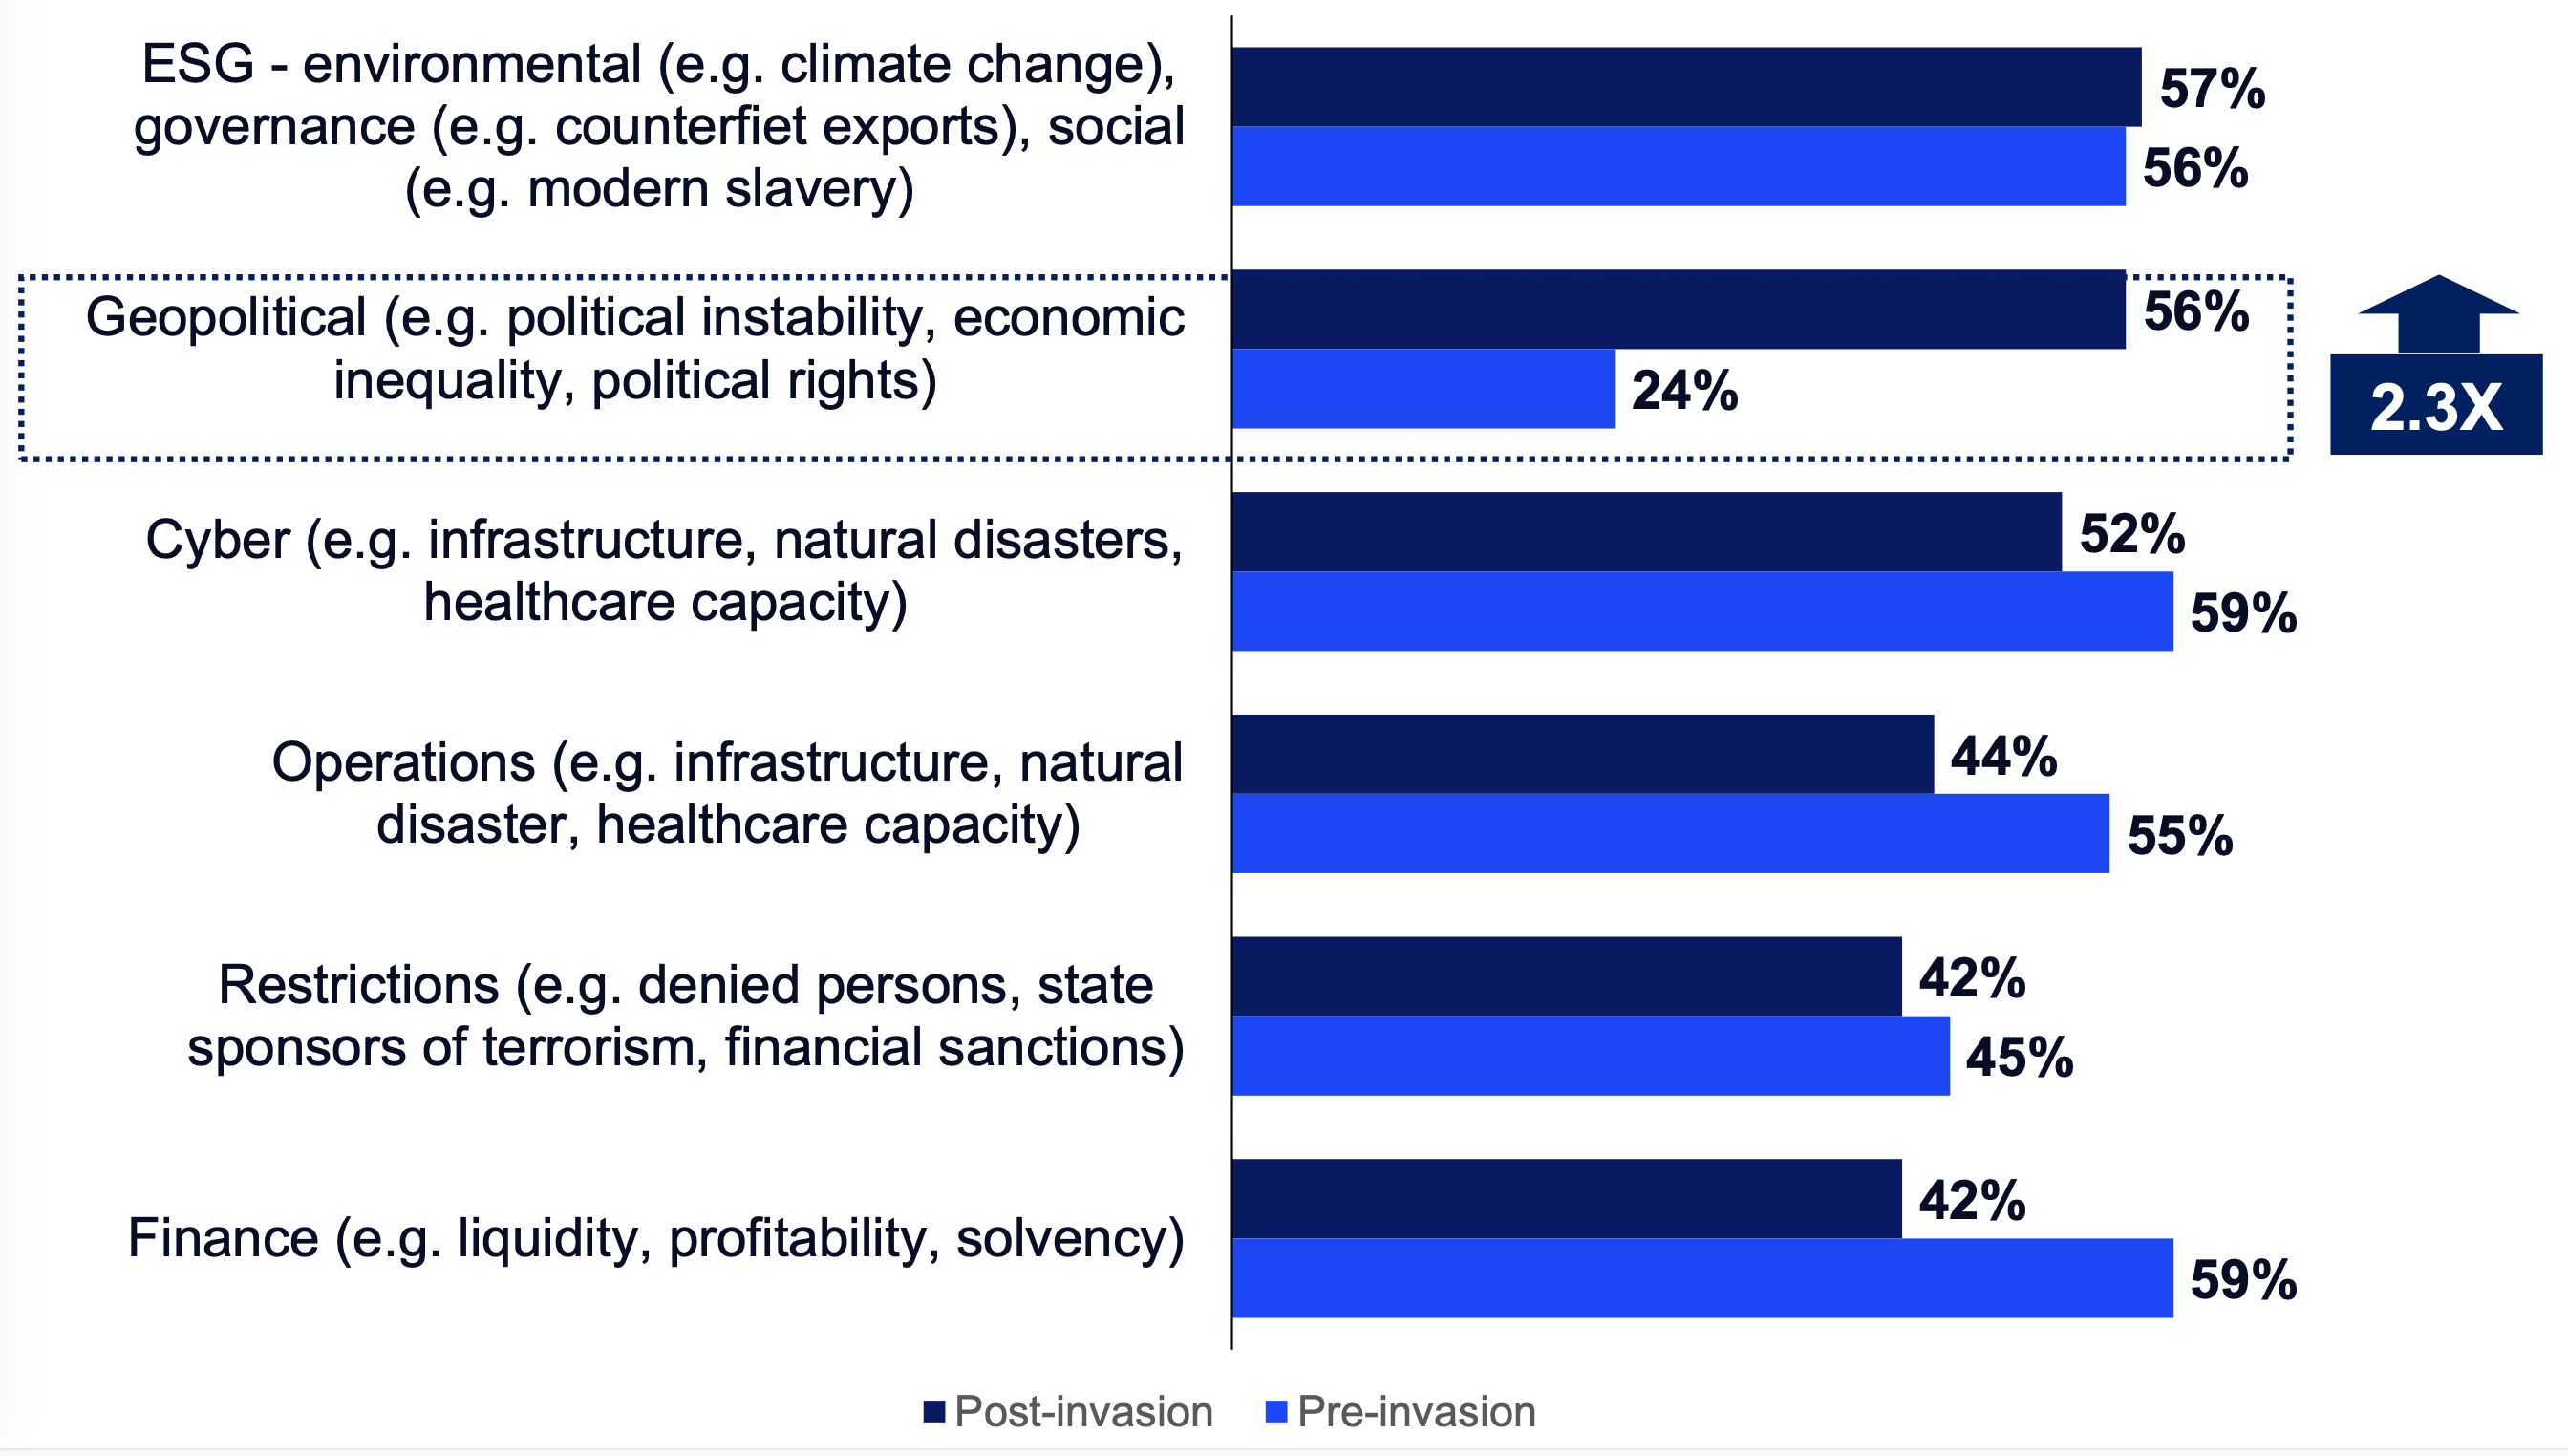
しかしながら、全体的にはさまざまなリスクに対してある程度均等に考慮されていることがうかがえる。地政学的リスクに関しては、ウクライナ侵攻前の時点では比較的少なかったものの、結果的には他のリスクと同程度に考慮されるようになっており、ウクライナ侵攻後の紺色のバーだけを見れば42%~57%の間に収まっている。
個人的な興味としては、これらに地域的な違いがあるかどうかが気になるところである。地続きの欧州と海を隔てた米国やカナダとでは、地政学的リスクに対する感度が異なるかもしれない。またESG(環境、社会、ガバナンス)に関しても欧州と米国とでは温度差があるという可能性もある。さらには、取引上重要な価格、品質、納期といった観点と、図3に示されているリスクとが、どのくらいの割合で考慮されているのか、という点に関しても、国や地域による違いがあるのではないかと思う。このような分析が行われていないのは少々残念である。
サプライチェーンをどの程度可視化すべきか/可視化できるか、という問題についてはさまざまな意見があるであろうが、サプライヤーにかかわるリスクを継続的にモニタリングすることの必要性に関しては、あまり議論の余地がないのではないかと思う。本報告書によると回答者の16%は毎週、35%は毎月、25%は四半期ごとにサプライヤーのリスクをモニタリングしているという。自社においてサプライヤーのリスクをどのように把握されているかを、本報告書に示されている内容と比べてみることで、今後のサプライチェーン・マネジメントに関するヒントが得られるかもしれない。そのような期待も込めて本報告書をお読みいただいてもいいのではないかと思う。
注1)本報告書ではドイツ、オーストリア、スイスをまとめて「DACH」と表記されている。
注2)本報告書で「disruption」と表記されているものを、本項では便宜上「途絶」と訳している。