

本連載で9月に、欧州リスクマネジメント協議会(Federation of European Risk Management Associations:略称 FERMA)(注1)が発表した報告書を紹介した(注2)。これは2020年6月に発表されたものであるが、調査期間が1~3月だったため、新型コロナウイルスのパンデミックによる影響が反映されておらず、報告書の序文にも「もし今日この調査を行ったら、その結果は異なる優先順位を示しただろう」と述べられていた。
今回報告する報告書は、そのFERMAが9月から10月にかけて、パンデミックの影響を受けた会員に対して改めて行ったアンケート調査の結果である。
調査はウェブ経由で匿名で行われ、21カ国の314人から回答を得ている。回答者の国別の内訳は、多い順にフランスが約3割、イタリアやスウェーデンが1割強、ドイツが1割弱などとなっている。業種で最も多いのは製造業で20%、次いでエネルギーや水道などのインフラが12%、ICT関連が9%、小売業が8%とのことである。
なお回答者の役割については、保険に関する責任者(注3)が39%、リスクマネジャー(注4)が34%となっており、かつ4分の1以上が保険に関する責任者とリスクマネジャーを兼ねているとのことである。なお、回答者における事業継続に関する責任者や実務者の割合は示されていない。
調査結果ではまずパンデミック以前の状況を尋ねた結果が示されている。これによると回答者の74%が、自組織にBCPが既にあったと回答している。しかしながら、自組織が想定しているリスクのリスト(注5)にパンデミックが含まれていたという回答は31%にとどまっている。
サプライチェーンのパンデミック対応
本報告書には多くの興味深いデータが掲載されているが、筆者が最も注目したデータの一つは図1である。これはパンデミックに対応して、サプライチェーンに関して変更を検討しているものは何かを尋ねた結果である(既に変更されたものも含まれている可能性がある)。
実に回答者の70%が「追加的または代替サプライヤ」と回答している。以下、多いものから順に「契約条件の見直し」「サプライチェーンの透明性の改善」「リスクコントロールの改善(損害保険を含む)」「製品またはサービスの多様化」「効率を改善するための自動化の推進」となっている。
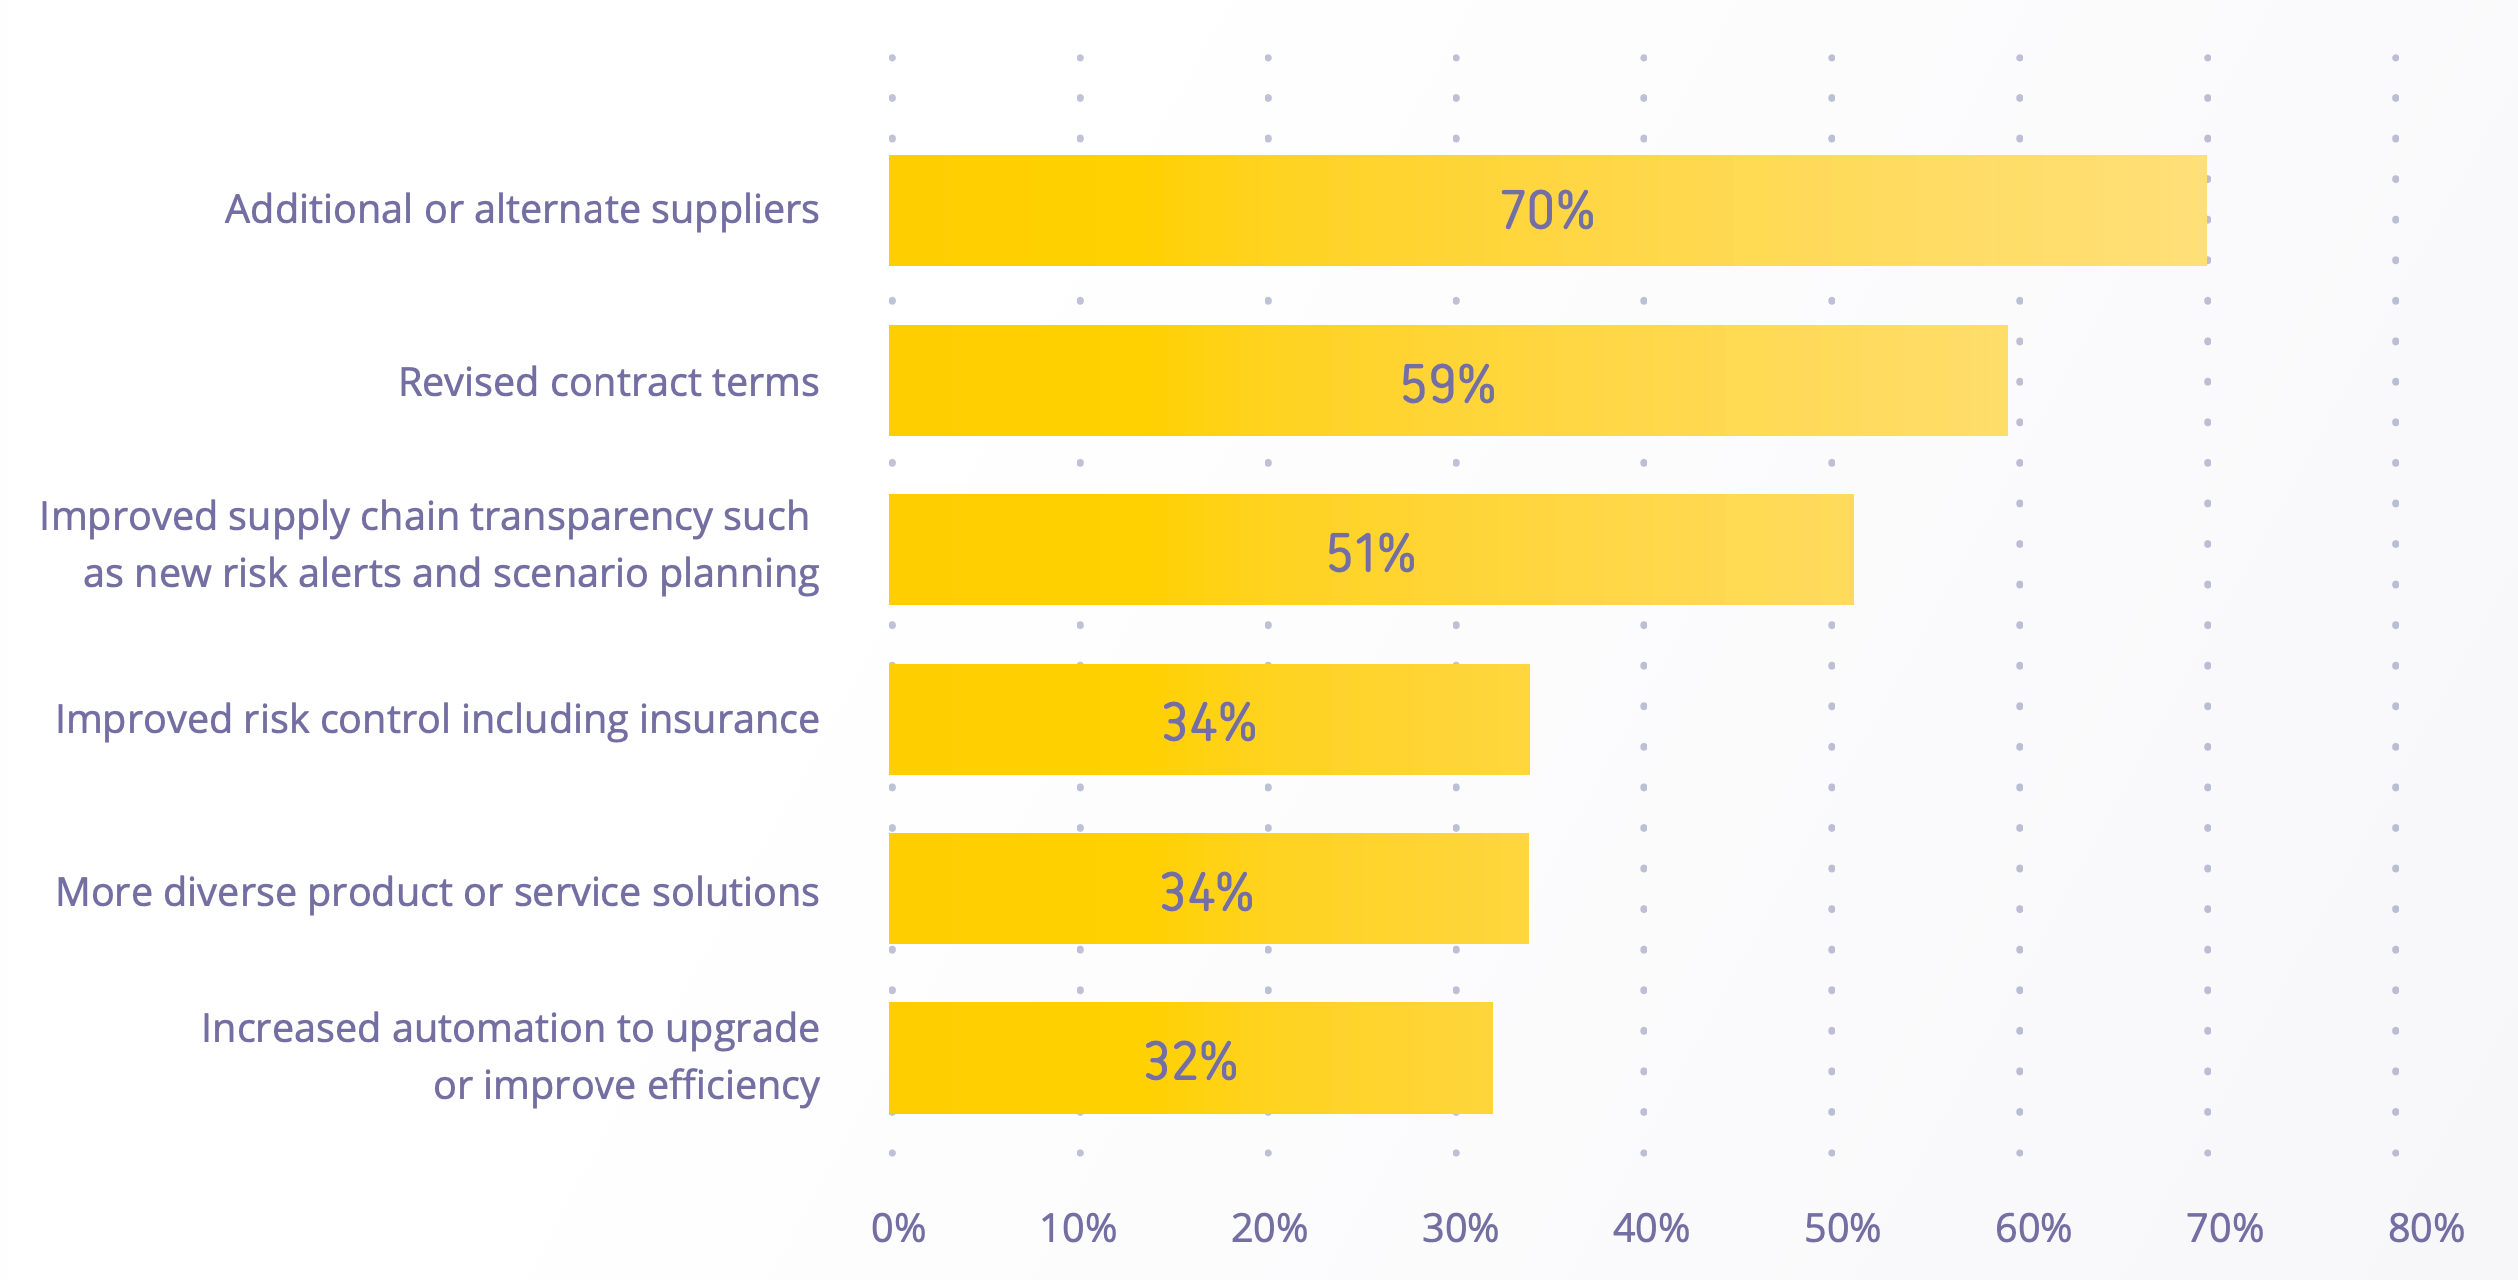
比較対象がないので何とも言えないが、特にサプライヤの追加や代替サプライヤの検討、契約条件の見直しに関して積極的に取り組んでいるという印象を受ける。あくまでも筆者の想像であるが、外国との取引が当たり前となっている欧州企業間では、日本企業どうしであれば契約書で細かく決めなくても済むような事項まで、しっかり契約書として明文化しておく必要があるため、パンデミックの影響下で契約条件の見直しを検討する企業が多いのではないだろうか。
ちなみにBCIが実施した調査(注6)でもサプライチェーンに関するセクションがあったが、ここまで具体的な設問はなかった。この部分に関してはぜひ欧州以外の地域での状況も知りたいところである。
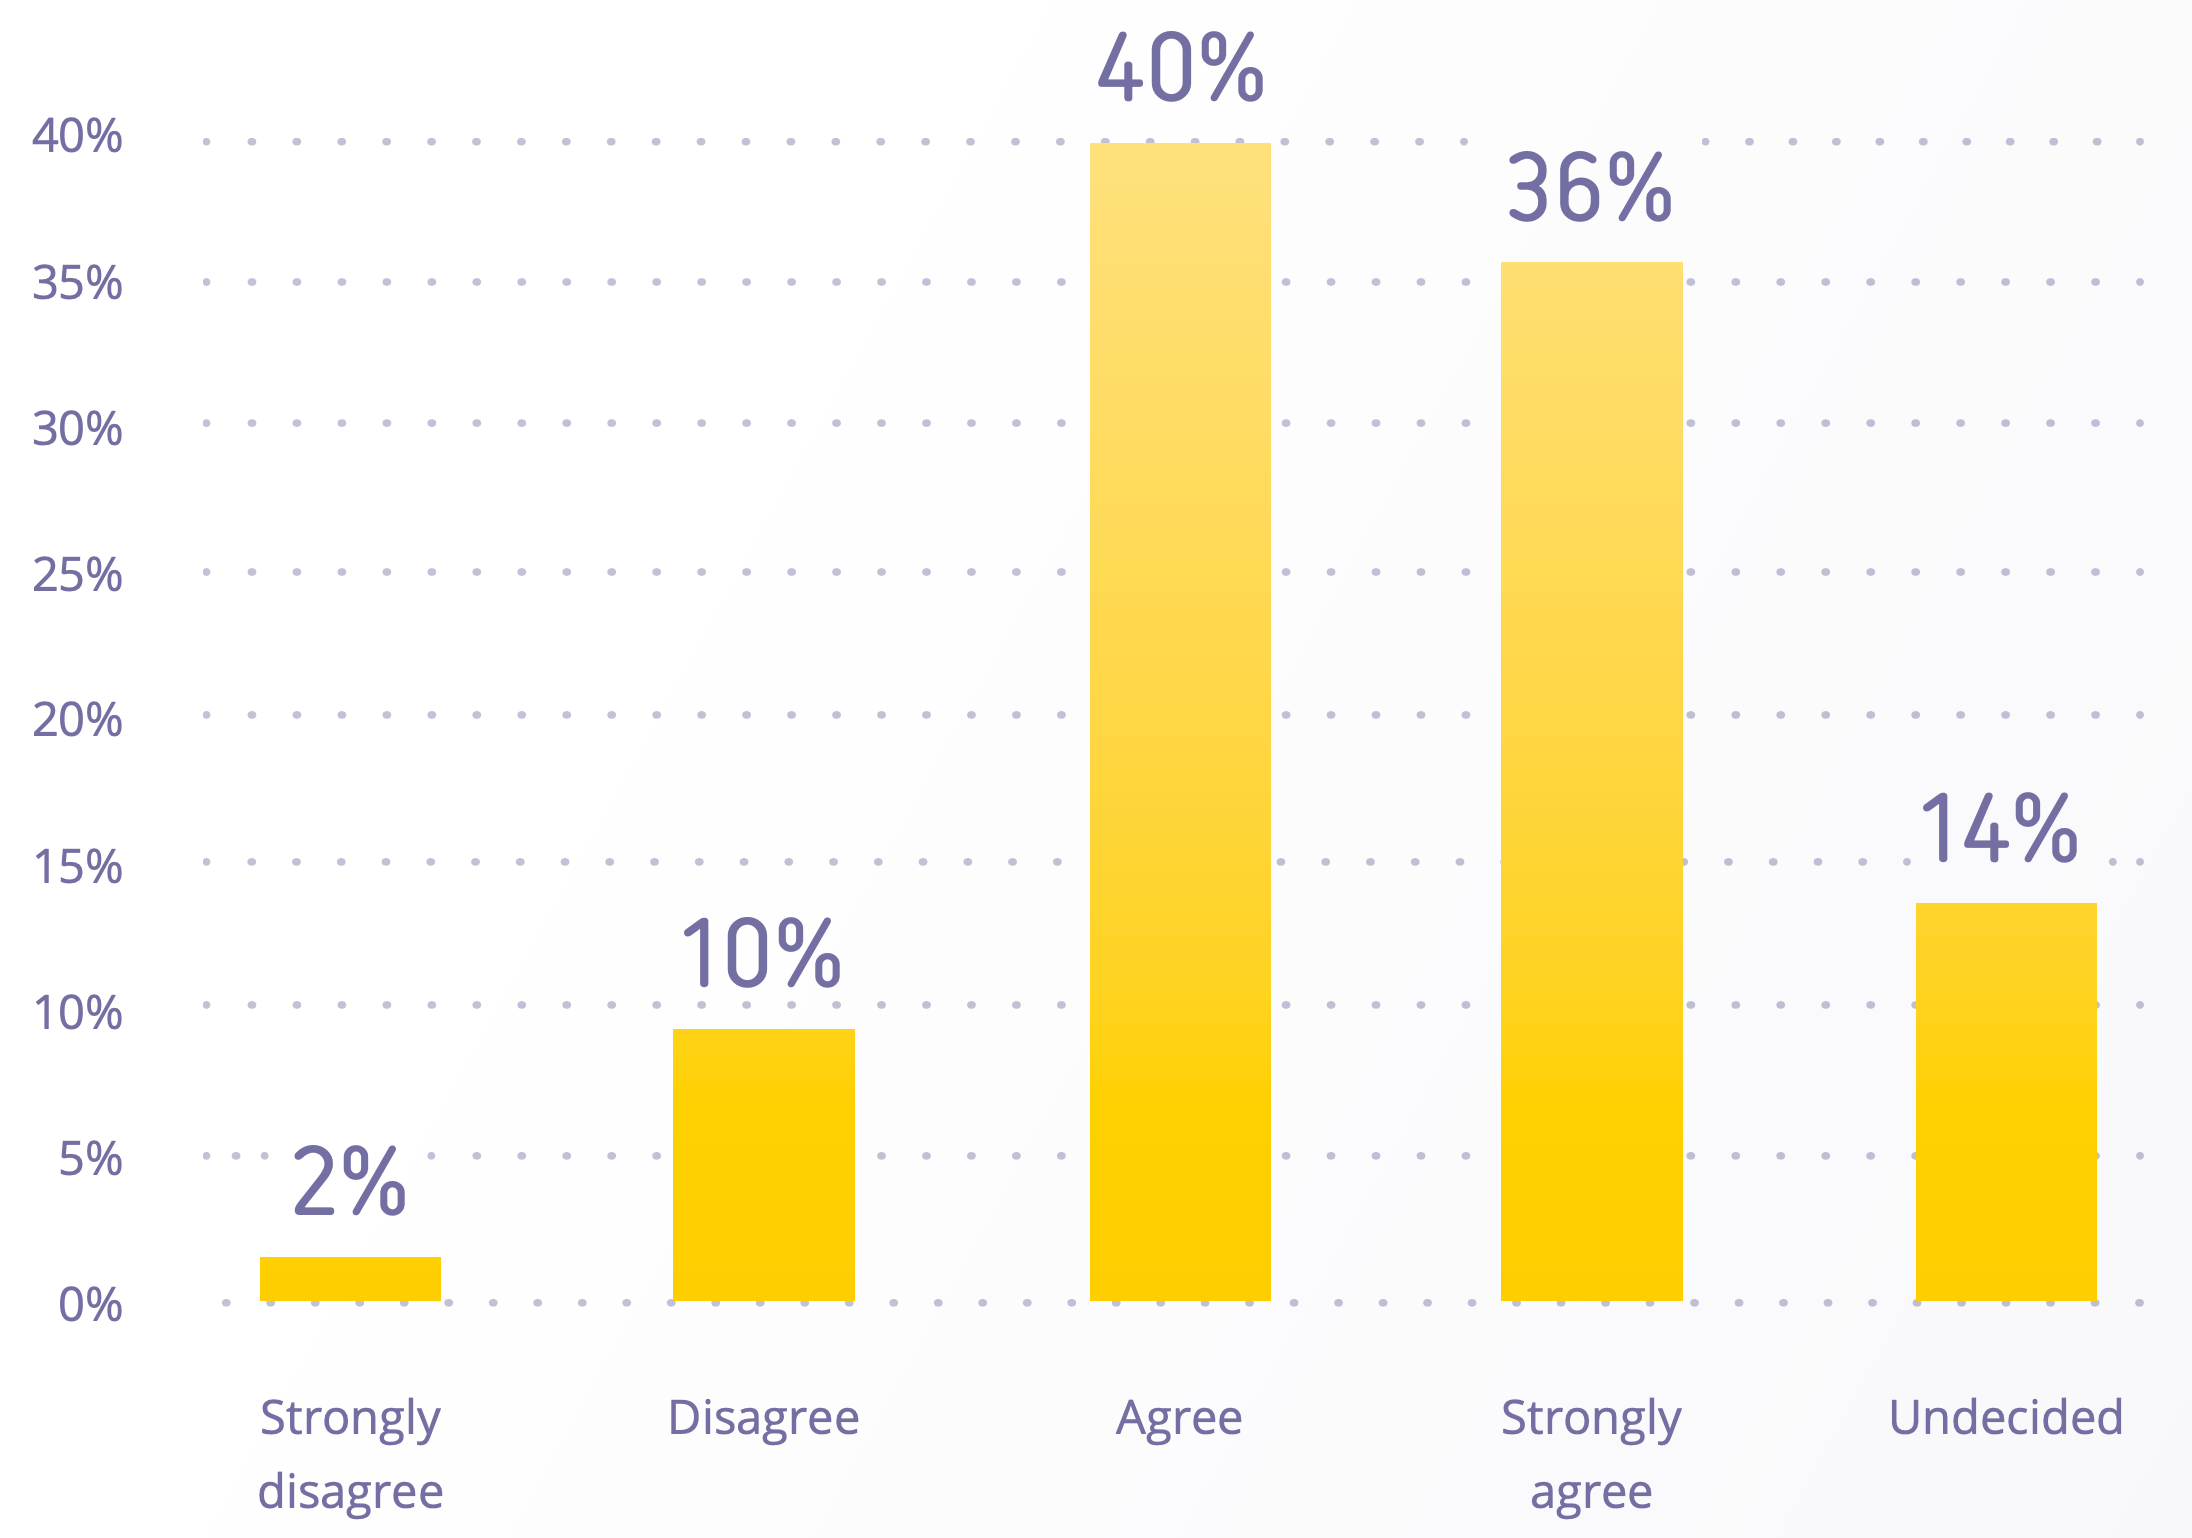
次に図2は、「パンデミックやその他の大規模かつ壊滅的な(large catastrophic)リスクに対して、自組織にとって十分な財務面の補償を提供できる保険商品は存在しない」という文に対して、どのくらい同意できるかを尋ねた結果である。「同意」(agree)と「強く同意」(strongly agree)を合わせると、回答者の76%が適当な保険商品がないと考えていることになる。
これに関連する設問として、「あなたの組織はパンデミックによってどのような影響を受けたと思いますか?」という設問に対しては69%が「財務的な負の影響」と回答している(複数回答)。ちなみに「財務的な正の影響」という回答も12%ある。また「パンデミック以前に、パンデミックに関するリスクを移転する仕組み(損害保険を含む)を持っていましたか?」という設問に対しては、回答者の72%がNoと回答している。
これらを図2と合わせて見れば、回答者の多くが所属する組織では、パンデミックによる財務面のリスクに関して対策する手立てがなかったために対策が十分できておらず、そのような状況下でパンデミックによる損害を被ったということになるであろう。
事業中断保険を利用しやすくなる環境を
ところで、本報告書の特色の一つは、欧州連合(EU)に対する政策提言が意図されているという点である。FERMAは2020年5月に、EUに対して「EU Resilience Framework for Catastrophic Risks」という仕組みの創設を提案している(注7)。これはパンデミックのようなシステミック・リスクに対して、民間の保険会社による事業中断保険のカバーが不足しているため、これを補うための仕組みを官民共同で作る必要がある、という趣旨である(注8)。このような背景から、本報告書でも冒頭のExecutive Summaryのうち1ページが政策提言のために割かれている。
特にパンデミックにおける事業中断は、火災や爆発などによる事業中断と違って建物や設備の損壊を伴わないため、「財物損害を伴わない事業中断(non-damage business interruption:NDBI)」として区別されており、火災保険に付随する事業中断保険ではカバーされない。したがって本報告書では、このようなNDBIに対する損害保険を拡充することの必要性が強く訴えられており、前述の政策提言の重要性をさらに裏打ちするものとなっている。
現在は日本の保険会社からもNDBIをカバーする保険商品が提供されているが、筆者の知る限り、日本企業のBCMにおける事業中断保険の活用は、NDBIに限らずあまり進んでいないようである。本報告書で提起されているような問題意識が日本でも強く認識され、事業中断保険を利用しやすくなる環境が整備されることが、日本企業のレジリエンスを向上させるためにも必要なのではないかと筆者は考えるが、いかがであろうか。
■ 報告書本文の入手先(PDF 28ページ/約1.5MB)
https://www.ferma.eu/app/uploads/2020/12/Risk-Management-recovery-and-resilience-COVID-19-Survey-Report-2020_2020.12.01_final.pdf
注1)FERMAは、欧州の21カ国にあるリスクマネジメント関連の業界団体22組織による協議会で、本部はベルギー。https://www.ferma.eu/
注2)第115回:欧州のリスクマネジャーの問題意識とこれからの役割
FERMA / European Risk Manager Report 2020(2020年9月1日掲載)
https://www.risktaisaku.com/articles/-/38413
注3)原文では「insurance managers」と表記されており、これが役職としてのmanagerなのか、保険を管理している人という意味なのかは不明なので、責任者や管理職でない保険担当者が含まれている可能性もある。
注4)日本では「リスクマネジャー(risk manager)」というような役職は一般的でないが、欧州や米国では多くの組織(特に大企業)でこのような役職が設けられている。実際に担当している業務や役割は組織によって異なり、リスクマネジメントや損害保険に関する責任者を指すことが多いが、これらに関する実務者まで含むこともある。特に米国では、役員の中で「Chief Risk Officer(最高リスク責任者)」が任命されている企業も少なくない。
注5)原文では「One year ago, was a pandemic part of your organisation’s risk register?」という設問への回答として示されている。ここでrisk registerとは、リスクマネジメントの過程で特定されたリスクを記録しておくリストのことで、JIS Q 0073:2010「リスクマネジメント − 用語」(ISO Guide 73:2009 を日本語訳したもの)では「リスク登録簿」と訳されている。
注6)第102回:海外企業における新型コロナウイルスへの対応状況【第6報】
BCI / Coronavirus Organizational Preparedness 6th Edition
https://www.risktaisaku.com/articles/-/33129(2020年6月2日掲載)
注7)FERMA calls for EU Resilience Framework for Catastrophic Risks
https://www.ferma.eu/ferma-calls-for-eu-resilience-framework-for-catastrophic-risks/ (2020年5月26日)
注8)筆者自身が世界の保険市場にあまり詳しくないので、若干不正確かもしれないがご容赦いただきたい。















