

今回紹介する報告書は、事業継続マネジメント(BCM)に取り組む実務者に対するアンケート調査を通して、BCMへの取り組み方のトレンドを探ろうとするもので、米国のBC Management社(注1)によって10年以上にわたって続けられている調査の最新版である。
調査はウェブサイト上でのアンケートで行われ、41カ国364人から回答が得られている。回答者の73%が米国からの回答であることから、本報告書の内容には米国での状況が色濃く反映されていると考えられる(注2)。回答者の業種は、金融業が22%、IT関連が10%、保険業が8%、政府機関が7%などとなっており、製造業からの回答は4%である。ちなみに回答者が所属する組織の規模を見ると、従業員数において2000~4999人、売上高において10億~50億ドルがボリュームゾーンとなっている。
なお本報告書は下記URLにアクセスして、メールアドレスなどを登録すれば無償でダウンロードできる。
https://castellanbc.com/research-report/bc-management-trends-report/
(PDF 68 ページ/約 3.5 MB)
図1は回答者の組織における事業継続プログラムに、どのような分野(Disciplines)が含まれているかを尋ねた結果である。事業継続のためのプロセス(Business Continuity Process)が多く含まれるのは当然であり、これに関連して危機管理/インシデント管理(Crisis Management / Incident Management)やITの災害復旧プロセス(Disaster Recovery Process)が多く含まれているのも、これらの分野の関連性を考えれば自然な結果であるが、これら以外にもコンプライアンスや取引先のリスクマネジメント(Third-Party Risk Mgmt.)など、実に多様な内容が含まれているのが大変興味深い。
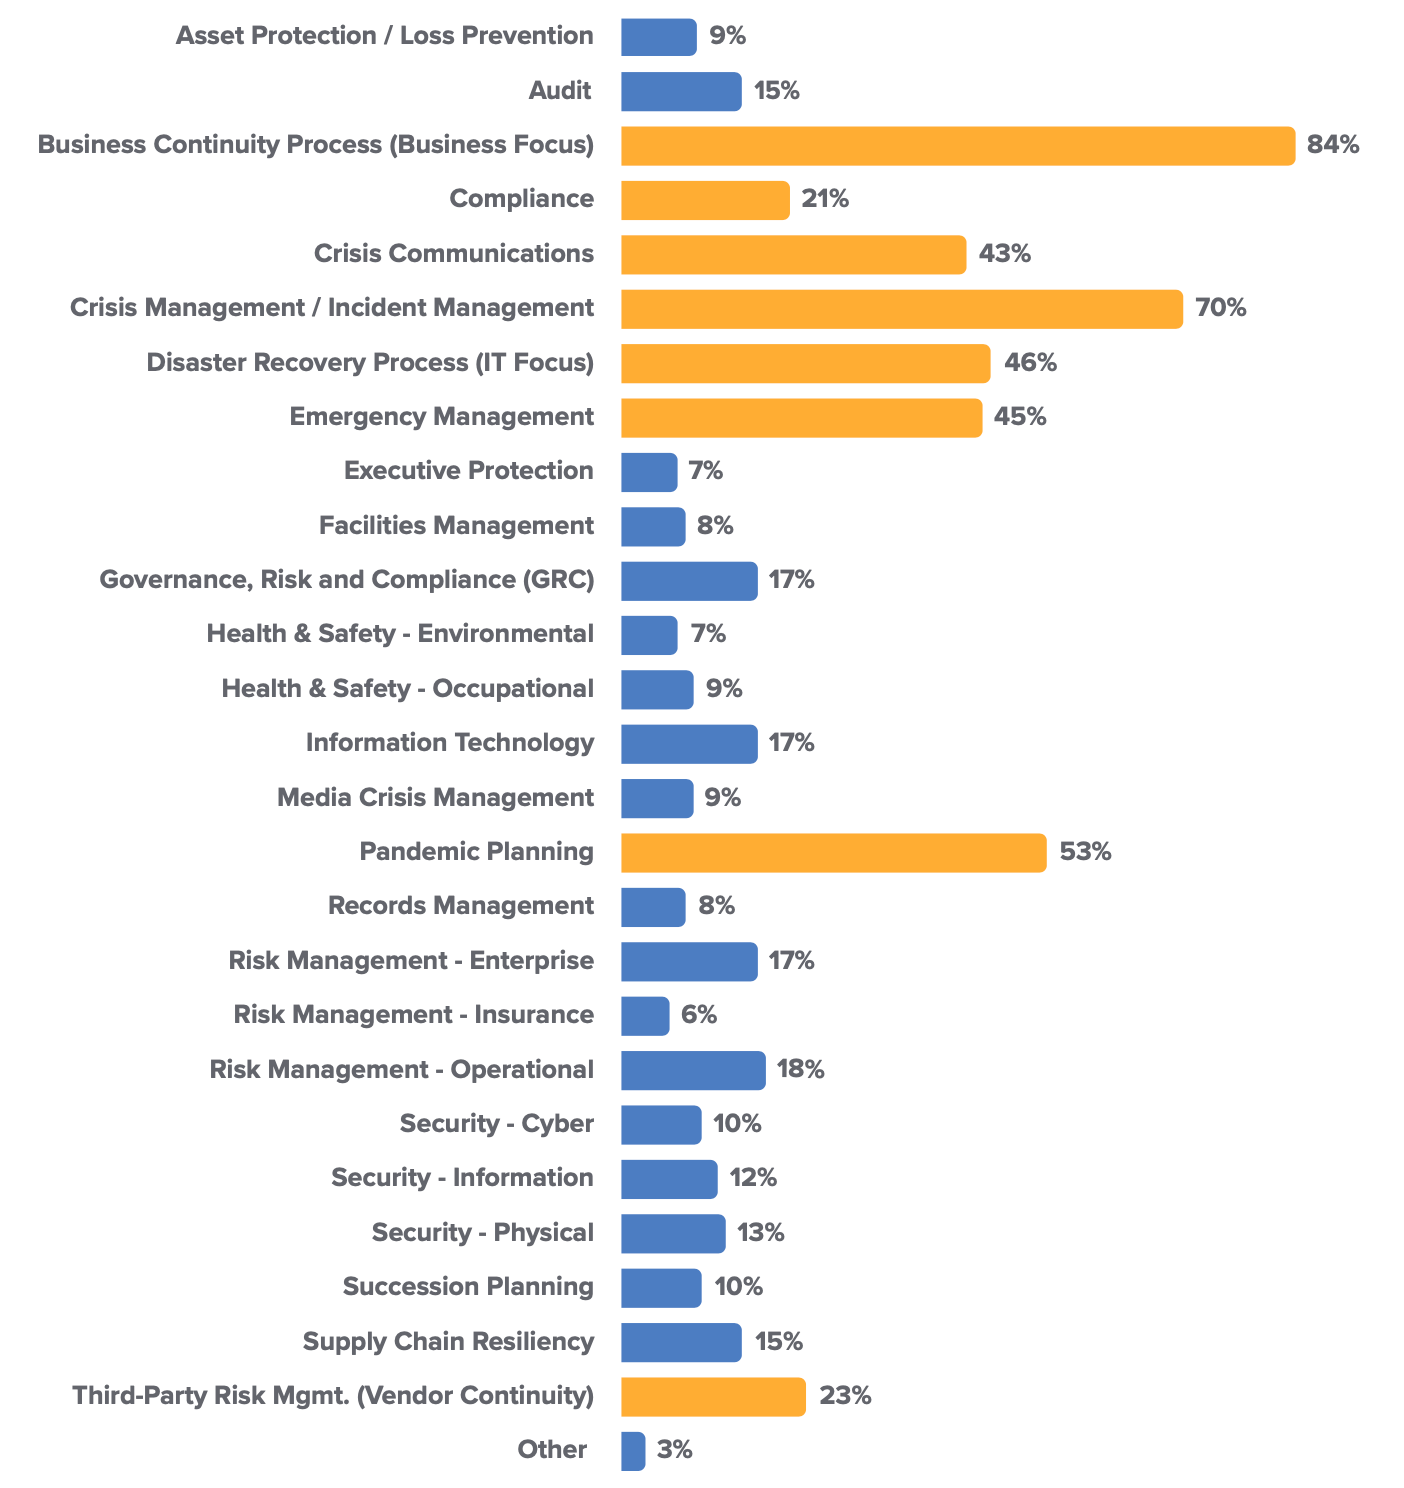
筆者が特に注目したのは、監査(Audit)という回答が15%含まれていることである。ここでいうAuditには国際標準化機構(ISO)規格に基づく認証審査から内部監査まで、さまざまな形態の監査が含まれていると考えられるが、いずれにしても日本の組織において、事業継続に関して何らかの監査活動を実施している組織がこれほどあるかどうかは疑問である。このようなデータから、事業継続プログラムが継続的なマネジメント活動として定着している様子がうかがえる。
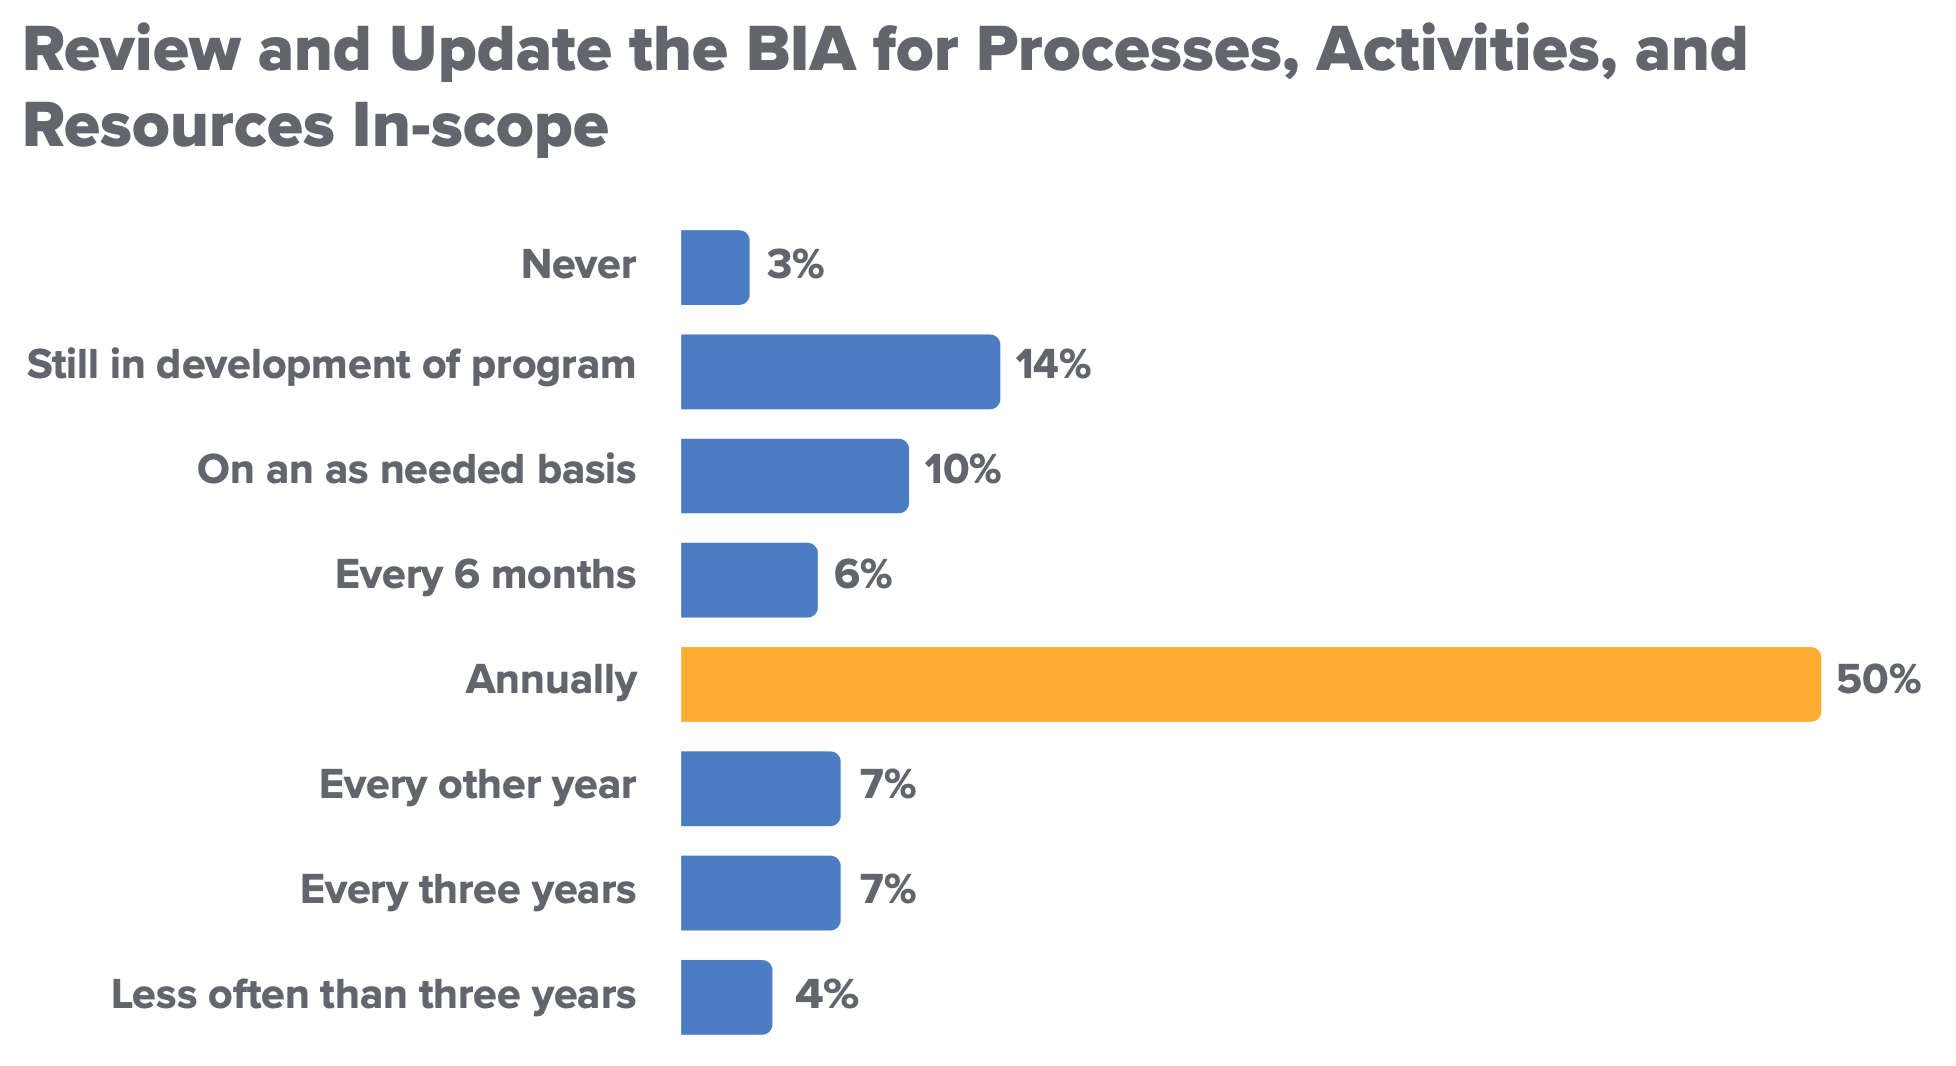
また、事業継続プログラムにおける代表的な活動の一つである事業影響度分析(Business Impact Analysis:BIA)に関しても、興味深いデータがある。図2はBIAを見直し、アップデートする頻度を尋ねた結果であり、回答者の半数が「毎年」(Annually)と回答している。
ここで、設問にわざわざ「プロセス、活動、資源に関するBIA」(BIA for Processes, Activities, and Resources)と記述されている点に注目されたい。これはBCI(注3)が発行している、「Good Practice Guidelines」(略称GPG)というガイドラインの2018年版で示されているBIAの手法に基づいた記述である。
GPGはBCMに関して世界で最も広く参照されているガイドラインの一つであるが、そのGPGではBIAのプロセスが、「Initial BIA」「Product and service BIA」「Process BIA」「Activity BIA」の4段階に整理されており、さらに「Activity BIA」においては、事業活動に必要な資源(resources)を特定したうえで、それらの資源が使用できなくなるリスクを検討する手法が示されている。
つまり図2では、上のようにGPGで示されているような具体的なBIAが実施されているかどうかが問われており、これに対して回答者の半数が毎年これを見直していると回答しているのである。このようなデータからも、事業継続プログラムに計画的かつ組織的に取り組まれている様子が推察される。
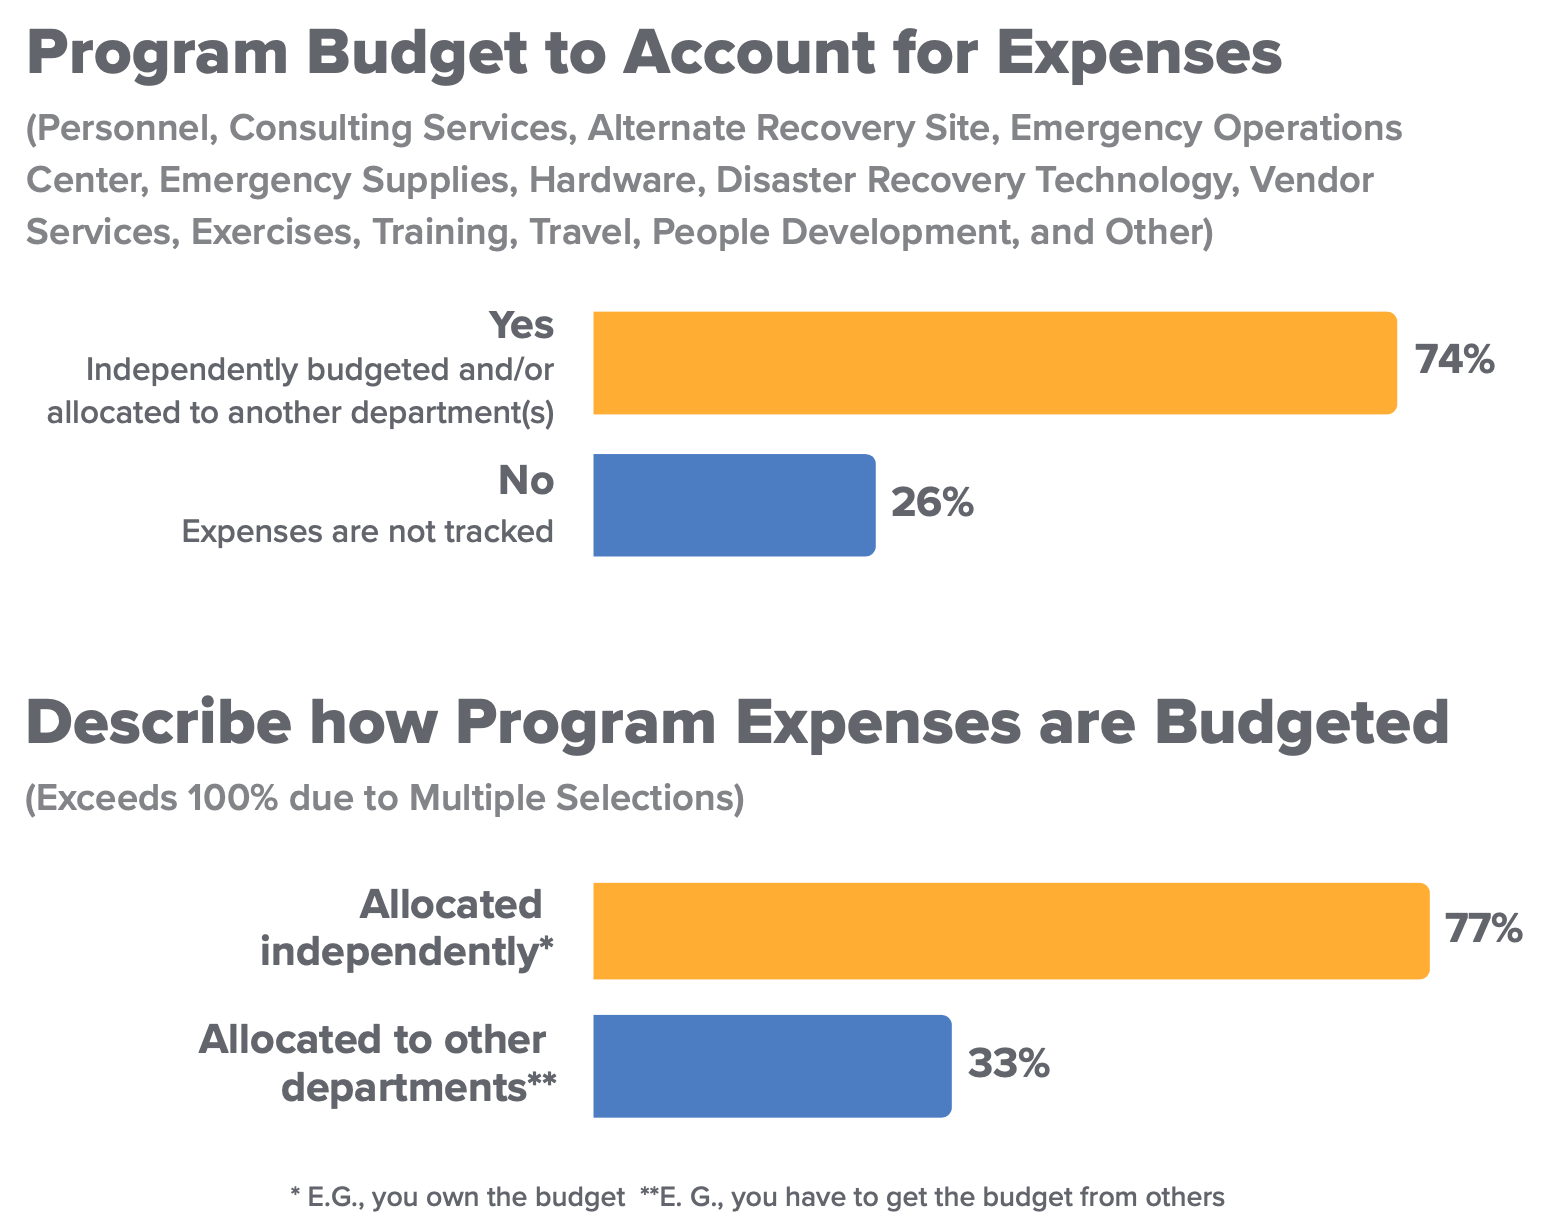
図3は事業継続プログラムのための予算に対する設問である。まず上側は、事業継続プログラムに関する出費に関する予算措置がとられているかを尋ねた結果であり、回答者の74%が、独立した予算が確保されているか、または他の部門に事業継続のための予算が割り当てられていると回答している。一方で回答者の24%は、事業継続に関する出費が把握されていない(Expenses are not tracked)とのことである。
そして下側の図は、上の図の74%(何らかの形で予算が確保されているグループ)の内訳を尋ねた結果であり、実に回答者の77%が事業継続プログラムのために独立した予算を確保していると回答している。事業継続のための活動に継続的に取り組んでいくためには、形はどうであれ予算の確保が必要なはずであるから、事業継続プログラムに関する予算の確保状況は、その活動の定着度合いを端的に表していると考えられる。
ちなみに日本企業に関する調査としては、MS&ADインターリスク総研株式会社が日本の上場企業を対象として実施した『第8回 事業継続マネジメント(BCM)に関する日本企業の実態調査 報告書』(2019年)があるが、これによると回答者の45%以上が、BCMに関する予算措置をしていないようである(注4)。このようなところにも、日米間での取組状況の違いが現れていると言える。
本報告書は68ページもある上に、多数のグラフが掲載されているため、情報量が多くて読むのが大変だと思われるかもしれないが、個々のグラフに対する説明や考察の文字情報が比較的少なくてシンプルであり、またBCMの実務者の皆さまにとって分かりやすそうな設問のグラフが多いため、分量の割にはナナメ読みしやすい。
本稿では特に筆者が注目したデータを3つだけピックアップして紹介させていただいたが、他にも事業中断損失の評価と事業中断保険との関係、実施されている演習の種類や頻度など、事業継続プログラムへの取組状況を具体的につかみやすい調査結果が多数掲載されている。本報告書の内容をベンチマークとしてとらえ、御社での取組状況を本報告書の内容と比較してみるという使い方も有効かもしれない。
いずれにしても実務者目線の設問が多い報告書であり、多くの実務者の皆さまにとって有益な示唆が得られるのではないかと思うので、ご一読をお勧めしたい。
注1)BC Management社はBCMに特化した人材紹介会社であり、2000年に創業して以来、世界のBCMプロフェッショナル人材市場において確固たる地位を築いている。なお2008年前後には東京に事務所を置いていたこともある。
注2)ちなみに2番目に回答者が多かった国はカナダで6%であるから、北米だけで回答者の約8割を占めることになる。
注3)BCIとはThe Business Continuity Institute の略で、BCMの普及啓発を推進している国際的な非営利団体。1994年に設立され、英国を本拠地として、世界100カ国以上に9000人以上の会員を擁する。https://www.thebci.org/
注4)2018年度の調査結果においては、回答者の45.2%が「予算措置はしていない」、20.5%が「わからない・その他」と回答しており、「わからない・その他」の中にも予算措置がされていない企業が含まれている可能性が示唆されている。















