企業活動とリスク管理
企業は顧客に対して商品やサービスの付加価値を提供するため、将来に向かって事業を展開する。その活動は、利益と同時に損失の可能性も伴う。将来は誰にも正確に予測できないため、予期せぬ事象の発生によって、企業の価値は拡大と縮小の両面の可能性を持つ。このように、将来の価値が変動する可能性のことを経済学では「リスク」と呼んでいる。
事業活動を続ける限りリスクをゼロにすることはできない。また、企業価値を高めようとすると、リスクを積極的にテイクしなければならない。そして、このリスクをいかに効果的に管理するか、つまり、利益発生の確率を高め、損失発生の確率を抑制することが「リスク管理」の機能といえる。
リスク管理プロセス
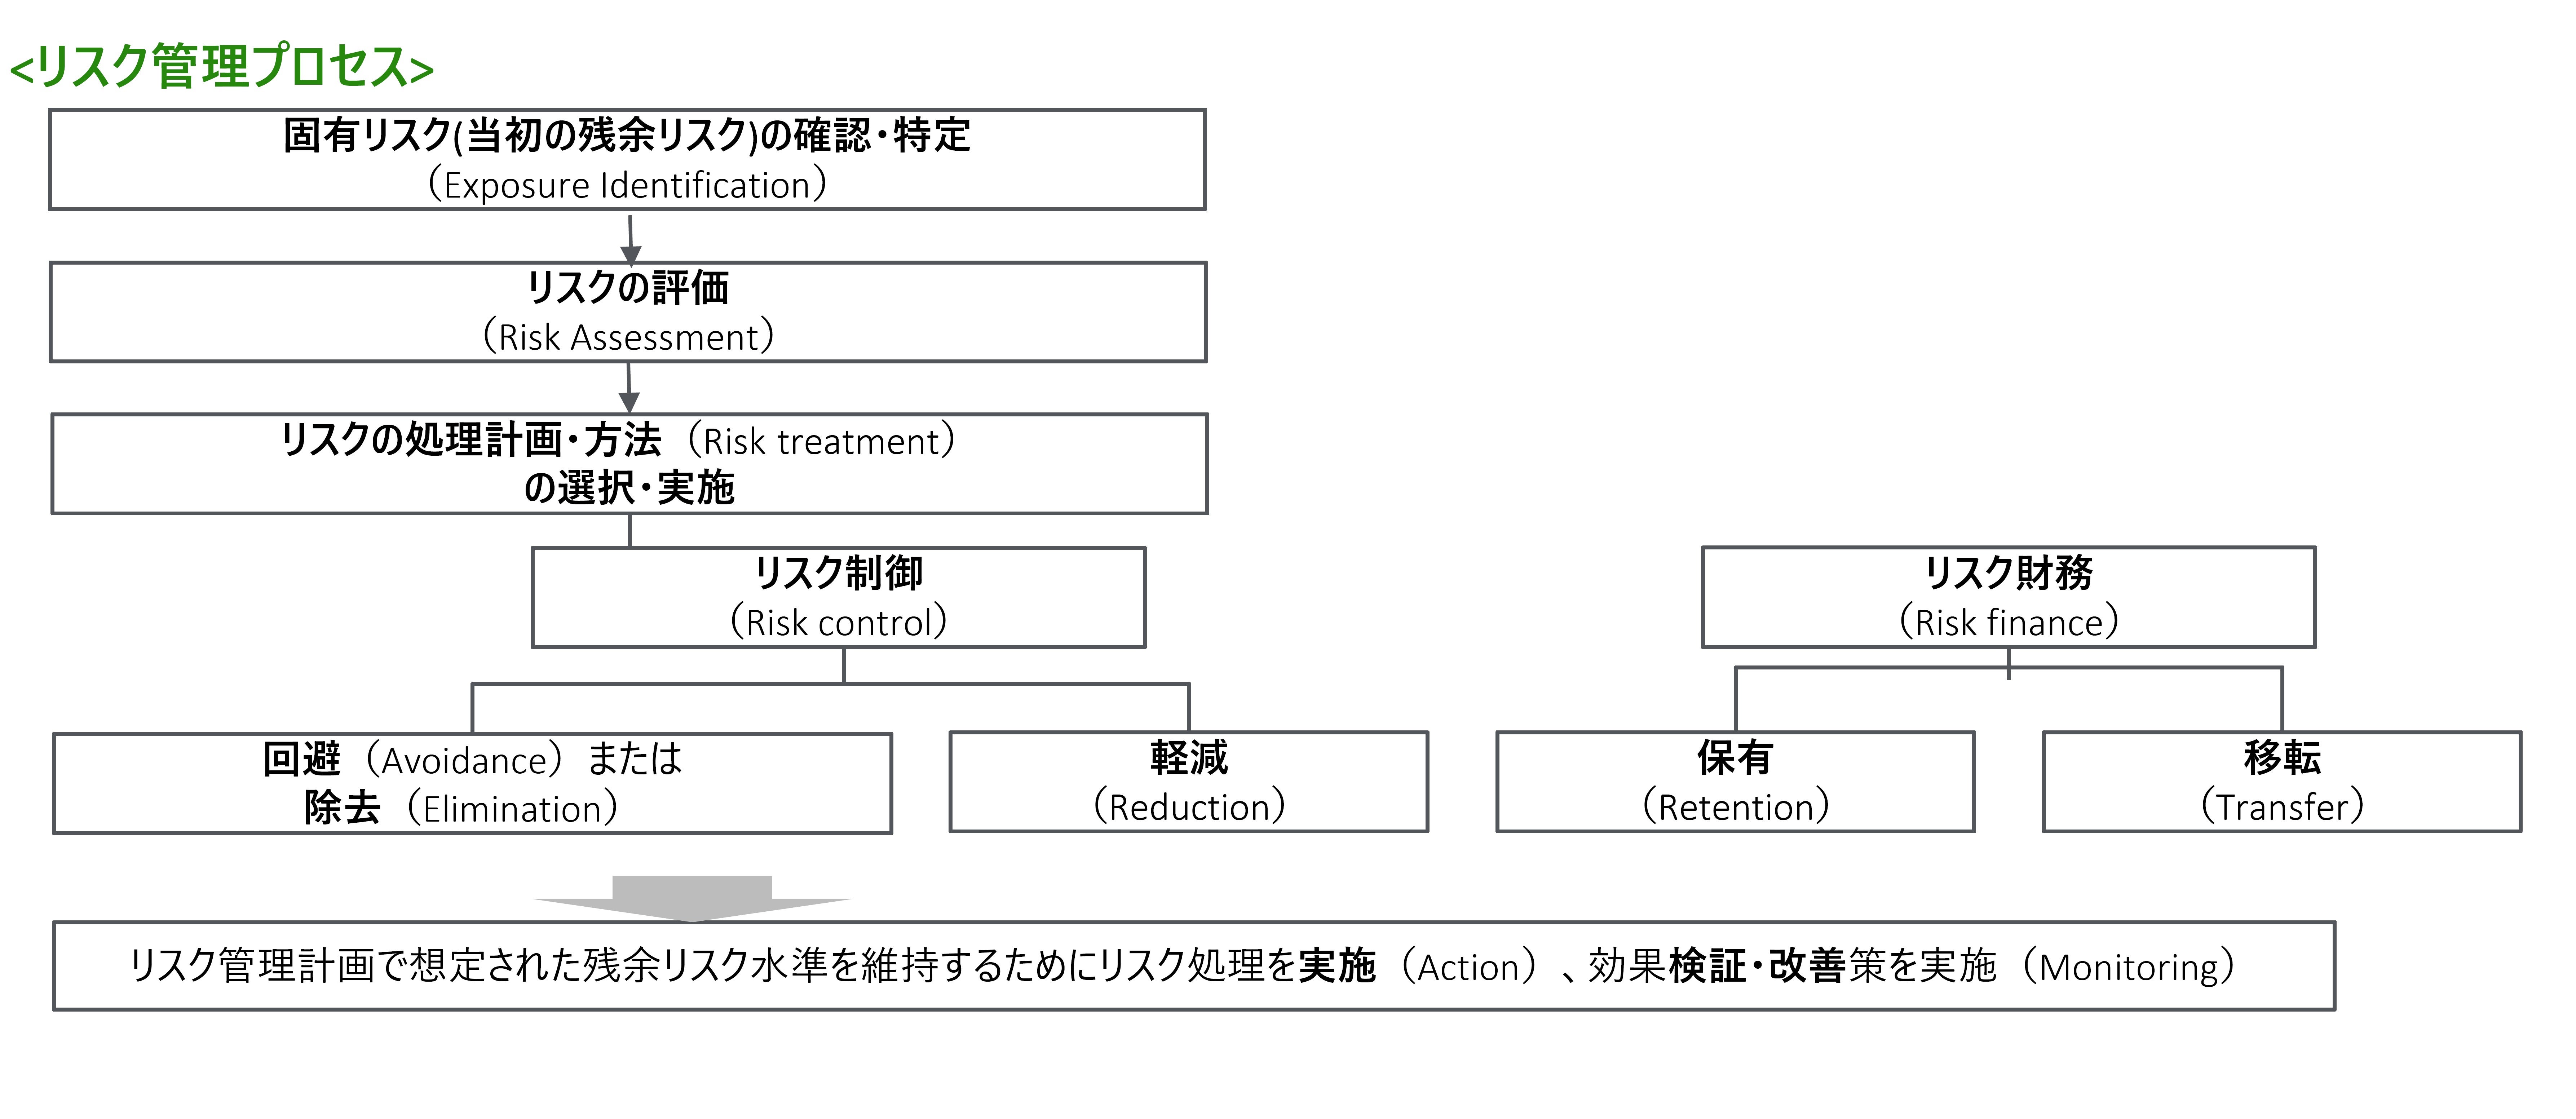
リスク管理は、「リスク」と「管理」の結合語である。リスクを適切に処理するために、企業は自社の業務プロセスの中にリスクという概念を組み込ませ、それへの対応を、計画 (Plan) 、遂行 (Do) 、検証 (Check) 、改善 (Action)というマネジメント(管理)・プロセスを回していくこことなる。このようなプロセスを「リスク管理プロセス」と呼んでいる。
この管理プロセスは、次のステップに従って実施される。
①リスクの特定・評価
企業を取り巻くリスクの特徴を理解し、対処すべきリスクを特定し、評価するプロセスは、その後のリスク処理の的確さに直結するため、リスク分析の精緻化を常に図っていく努力が必要である。
②リスク処理
特定・評価の過程で認識されたリスクをいかに合理的に処理するかを計画し、実施する。
③検証
リスク処理を実施した後のモニタリングを行い、改善点の有無を検証する過程である。
④改善
モニタリングの結果、必要に応じてリスク管理計画を修正する。
これらの流れを図示すると図表1のとおりである。
リスク処理の方法
リスクへの対応方法(=リスク処理)には次の4類型が考えられる。
① そのリスクが発生する事業を実施しない。(=リスク回避)
② リスクが発生する要因を分析してその要因の発生を抑止する対策を打つ。(=リスクコントロールあるいはリスク制御)
③ 発生する可能性のある損失について、それが発生した場合の補償する手段を予め準備しておく。(=リスクファイナンスあるいはリスク財務)
④ 損失が発生した場合、それを自社の純資産で担保する。(=自家保険)
通常企業は、年間の売上げ、利益目標を計画(機会の計画)し、その達成のための戦略を策定する。ただ、その活動にはリスクを伴うため、前述のリスク管理プロセスを踏まえて、リスクをどのように合理的に処理すべきか検討する(リスク処理の計画)。機会の計画とリスク処理の計画は表裏の関係にあり、リスクへの対応も上記手段のとおり複数存在するので、その組み合わせを再検証し、最善の方法を決定することとなる。
リスク処理の効果
企業が抱えているリスクは、内部統制やリスク処理の効果を通じて次のとおりコントロールしうることとなる。
企業活動に伴って発生する本源的リスクは、内部統制やリスクコントロールを通じて縮小され、これに対してリスクファイナンスによって、リスクの一部が企業の外へ移転される。企業は残ったリスク(残余リスク)を最終的に保有することとなる。ここで、それぞれのステージで発生するコストのトータルがリスク処理に要するコストであり、本源的リスクと残余リスクとの差額がそれらの処理によって削減されたリスク量といえる。リスク処理コストと削減リスク量との関係からリスク処理の効率性が確認できることとなる。
ここで、リスク管理と内部統制との関係についても触れておきたい。両者は一体となって機能するものと考えられている。つまり、マネジメントシステムは、企業の業務執行をPDCAのサイクルで回していくプロセスの視点で捉えたものである。そして、戦略とリスクという2つの観点から、マネジメントを体系化し、統合したものがリスク管理システムといえる。一方内部統制は、コントロールという視点からアプローチするものであって、業務執行 (マネジメント) の各段階において、例えば、いかに不適切な行動がコントロールできるか、といった視点から検証を加えることである。このように両者は、企業の業務執行をマネジメントとコントロールという縦、横の糸で検証していく管理手法であると捉えると、相互に補完的であると整理できる。
リスクファイナンスの手段
リスクファイナンスの代表的な手段として「保険」がある。この機能は、予期せぬ事態における経済的補償(保障)にある。保険は、経済的不利益を生じさせる特定の危険(例えば、火災や自動車事故など)に備える目的で、経済主体が他の多数の経済主体と協力して、保険集団を形成することにより、保険料を拠出しファンドとして事故発生時に保険金として支払う経済的補償(保障)制度である。
保険に類似する制度として、自家保険、保証、オプションなどが挙げられる。それぞれの制度は、ある部分を捉えると似通っているように見えるが、異なっている。簡単に相違点を説明したい。
「自家保険」は、企業の内部で経済的不利益に備える制度であり、企業が巨額の損失を被った場合、純資産がそのバッファとなるように保険と類似の機能にも映るが、保険のように多数の経済主体間で危険を分配するものではない点で根本的に異なっている。
「保証」は、債務者の債務不履行により債権者が損害を被る危険に対処するための制度である。しかし多数の経済主体が共同して行う必要はなく、また有償とは限らないという点で保険とは異なっている。
「オプション」は、デリバティブと呼ばれる金融商品の1つである。プットオプションとは、例えば、ある株式を100円で購入したときに、同時に100円で売りつける権利を購入しておくと、後日100円を下回ったときにも、このプットオプションを行使すれば、約定した100円で契約の相手方に売りつけることができる。プットオプションでは、約定価額を下回らなければ当該オプションを行使しないこととなる。これらのオプションによる損得の関係は、保険が、偶然な事故の発生による損失の発生した場合にその損失を補償する機能と類似したものに映る。しかし、オプションは、経済的損得において概ね逆の関係にある当事者同士の相対取引であり、危険集団を構成してそのリスクプールを活用した補償(保障)の保険とは異なっている。
今後の環境変化への対応
ビジネスは社会の中に存在している。したがって、企業活動は、社会なくして存在しない。社会環境は急速に変化している。気候システムの変化、生態系環境の急速な悪化が喧伝されている。人類にとって安全で公正な空間とは何かといった観点からプラネタリー・バウンダリー(地球の限界)が地球環境について論じられている。地球環境の変化は今後の事業活動に影響を及ぼすこととなる。現代企業は、地球環境に関わるリスクへの感受性を高め、新たなリスクとして認識し、リスク管理プロセスに組み込んでいくことが求められている。
新たなリスクが企業価値にどのような影響を与えるのか、そして、現在企業が活用しているリスクファイナンスの手段がどのような影響を受けることとなるのか。また、その場合、従来どおりの条件で使用可能なのか否かという観点もリスク管理プロセスの中で検証されなくてはならない。