

本連載の前々回(第159回)で、英国に本拠地を置く保険会社のBeazleyによる調査報告書を紹介させていただいたが(注1)、これは同社が「Risk & Resilience reports」シリーズとして行っている調査のうちの最初のレポートであった。そして、その2つ目が今回紹介する「Risk in a new world order: How can we meet clients’ changing needs?」である。
調査は前々回紹介したものと同じく2021年1月から2月にかけて、調査会社のOpinion Mattersによって実施されており、調査対象も同じく英国および米国の企業の上級管理職1000人となっているので、これらの調査は同時に行われたと思われる。
報告書は下記URLから無償でダウンロードできる。なお、同一ページに2つの報告書のリンクが含まれており、今回紹介する報告書へのリンクはページの右側にある。左側のリンクは前々回紹介した報告書のものである。
https://reports.beazley.com/2021/rr/index.html
(PDF 21ページ/約 2.7 MB)
前々回紹介した報告書は、主にビジネスリーダー側の問題意識を概観した上で、保険業界として考慮すべきことがまとめられていたが、今回紹介する報告書はそれを踏まえて、保険業界に対してどのような役割が期待されているかをより深く探求する内容となっている。
図1は、どのような保険サービスが充実することが最もビジネスに役立つかを尋ねた結果である。赤色が全回答者からの回答結果、紫色は英国、水色が米国からの回答結果を表わしている。
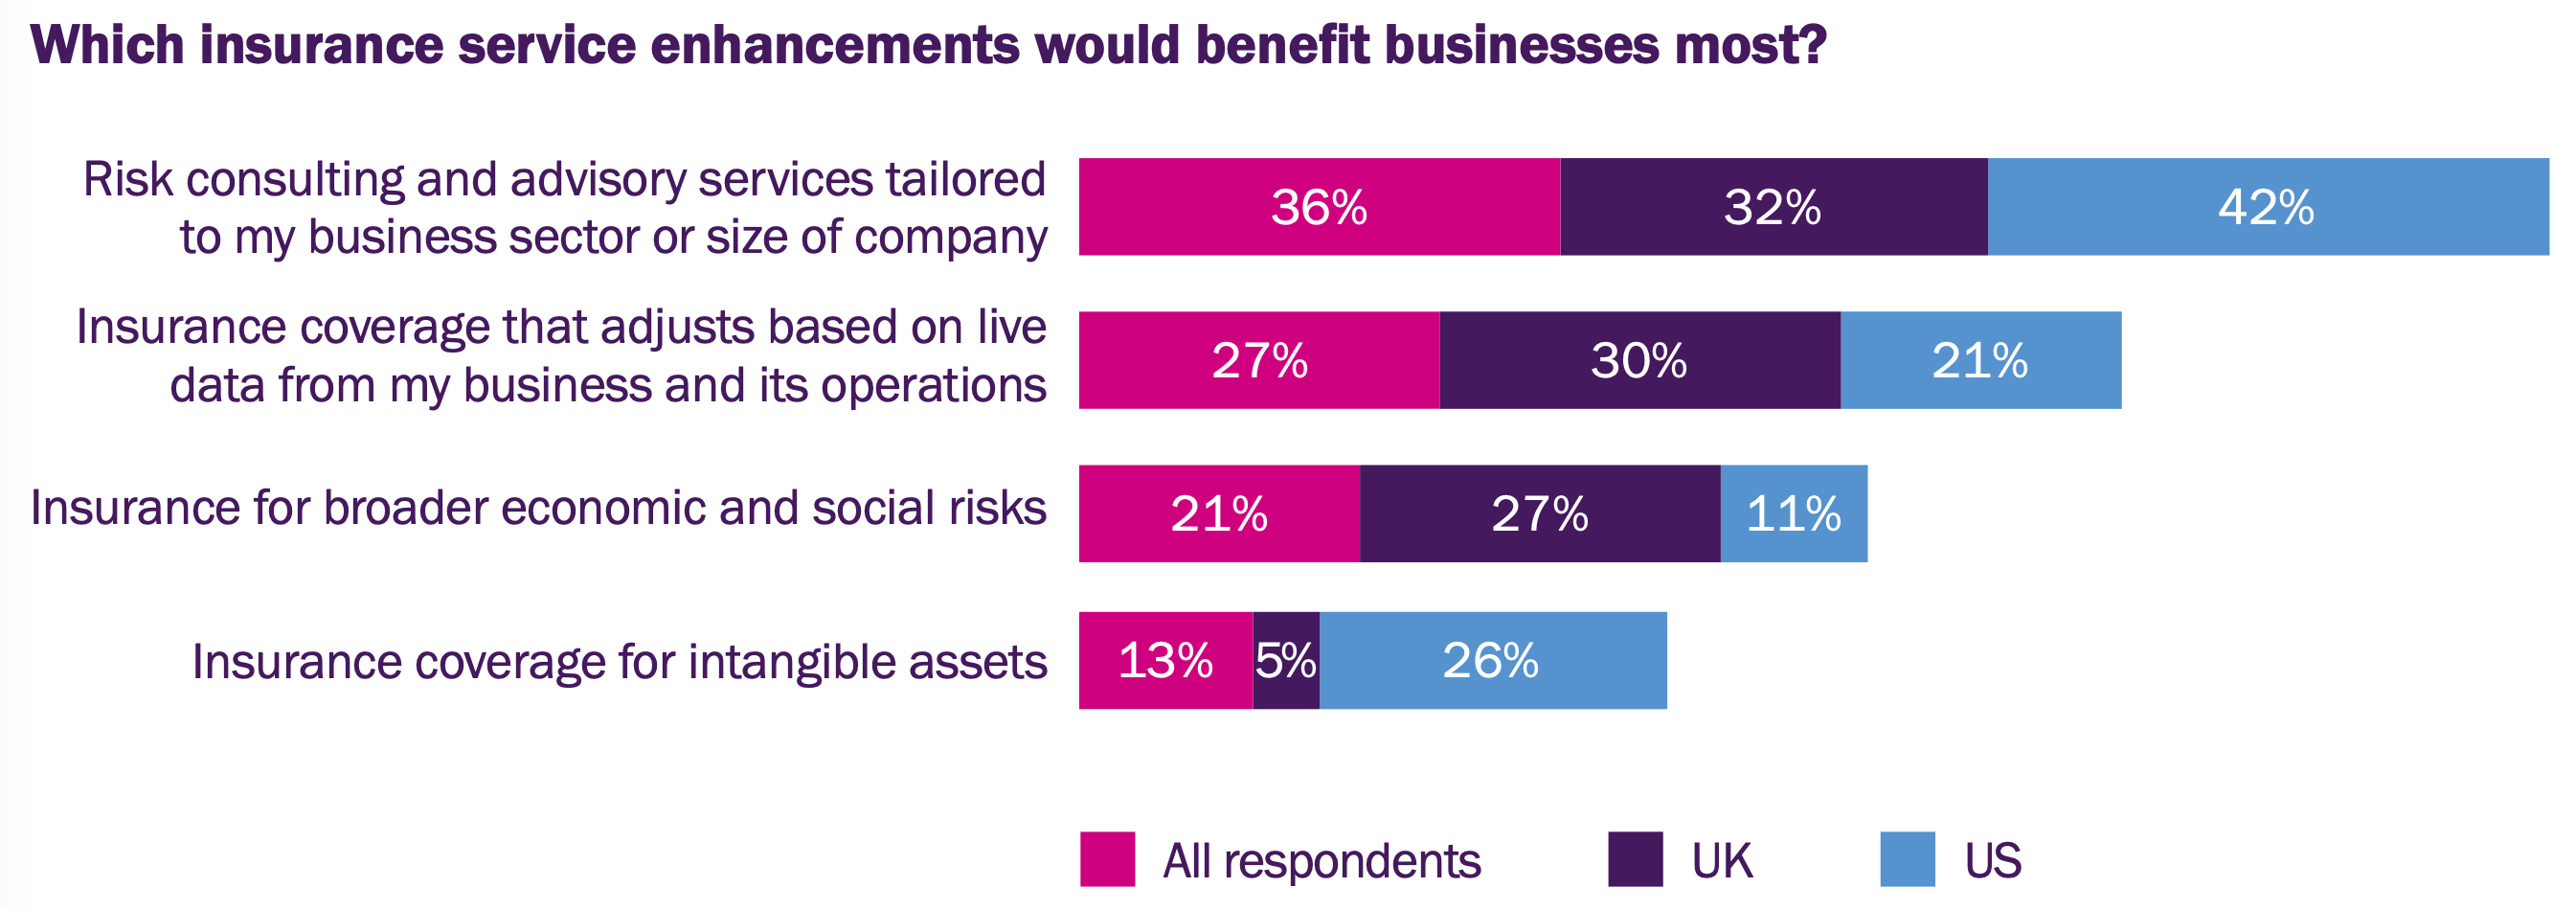
回答結果のうち最も多いのは「業種や企業規模に合った、リスクに関するコンサルティングやアドバイザリー(助言)サービス」。2番目に「自社や事業環境に関して変動するデータに基づいて調整される保険カバー」(注2)があるが、これは報告書本文の解説によるとパラメトリック保険(注3)や、一時的または変化するリスクに対する補償の上乗せなどを指している。
これらに対して、保険の対象範囲をより拡大する選択肢が下位となっている。3番目は経済および社会的リスクをより広くカバーする保険、4番目は無形資産をカバーする保険である。特に無形資産に関しては英国と米国との間で大きく差が開いているのが興味深いが、報告書本文の中では、無形資産への投資が急速に拡大しており、世界の大企業50社の事業価値総額(約11兆米ドル)のうち約75%が無形資産から生み出されていることを指摘した上で、無形資産の重要性や、これに対して保険業界が果たすべき役割について説明されている。
図2は事業リスクに対するレジリエンスを向上させるために、経営者がどのような対策を講じる予定かを尋ねた結果である。選択肢の意味は、上から順に次の通りである。
・サイバーセキュリティーの改善に投資する
・在宅勤務や、フレキシブルな就労環境のために投資する
・リスクに関するデータの収集や分析に投資する
・リスクマネジャーやリスクコンサルタントを雇う
・リスクマネジメントや危機管理を含む保険オプションを探す
・リスク登録簿(risk register)(注4)を作成する
回答結果を見るといずれも僅差であるが、これは企業における問題意識や対策へのニーズが広範囲にわたっていることを反映していると言えるであろう。
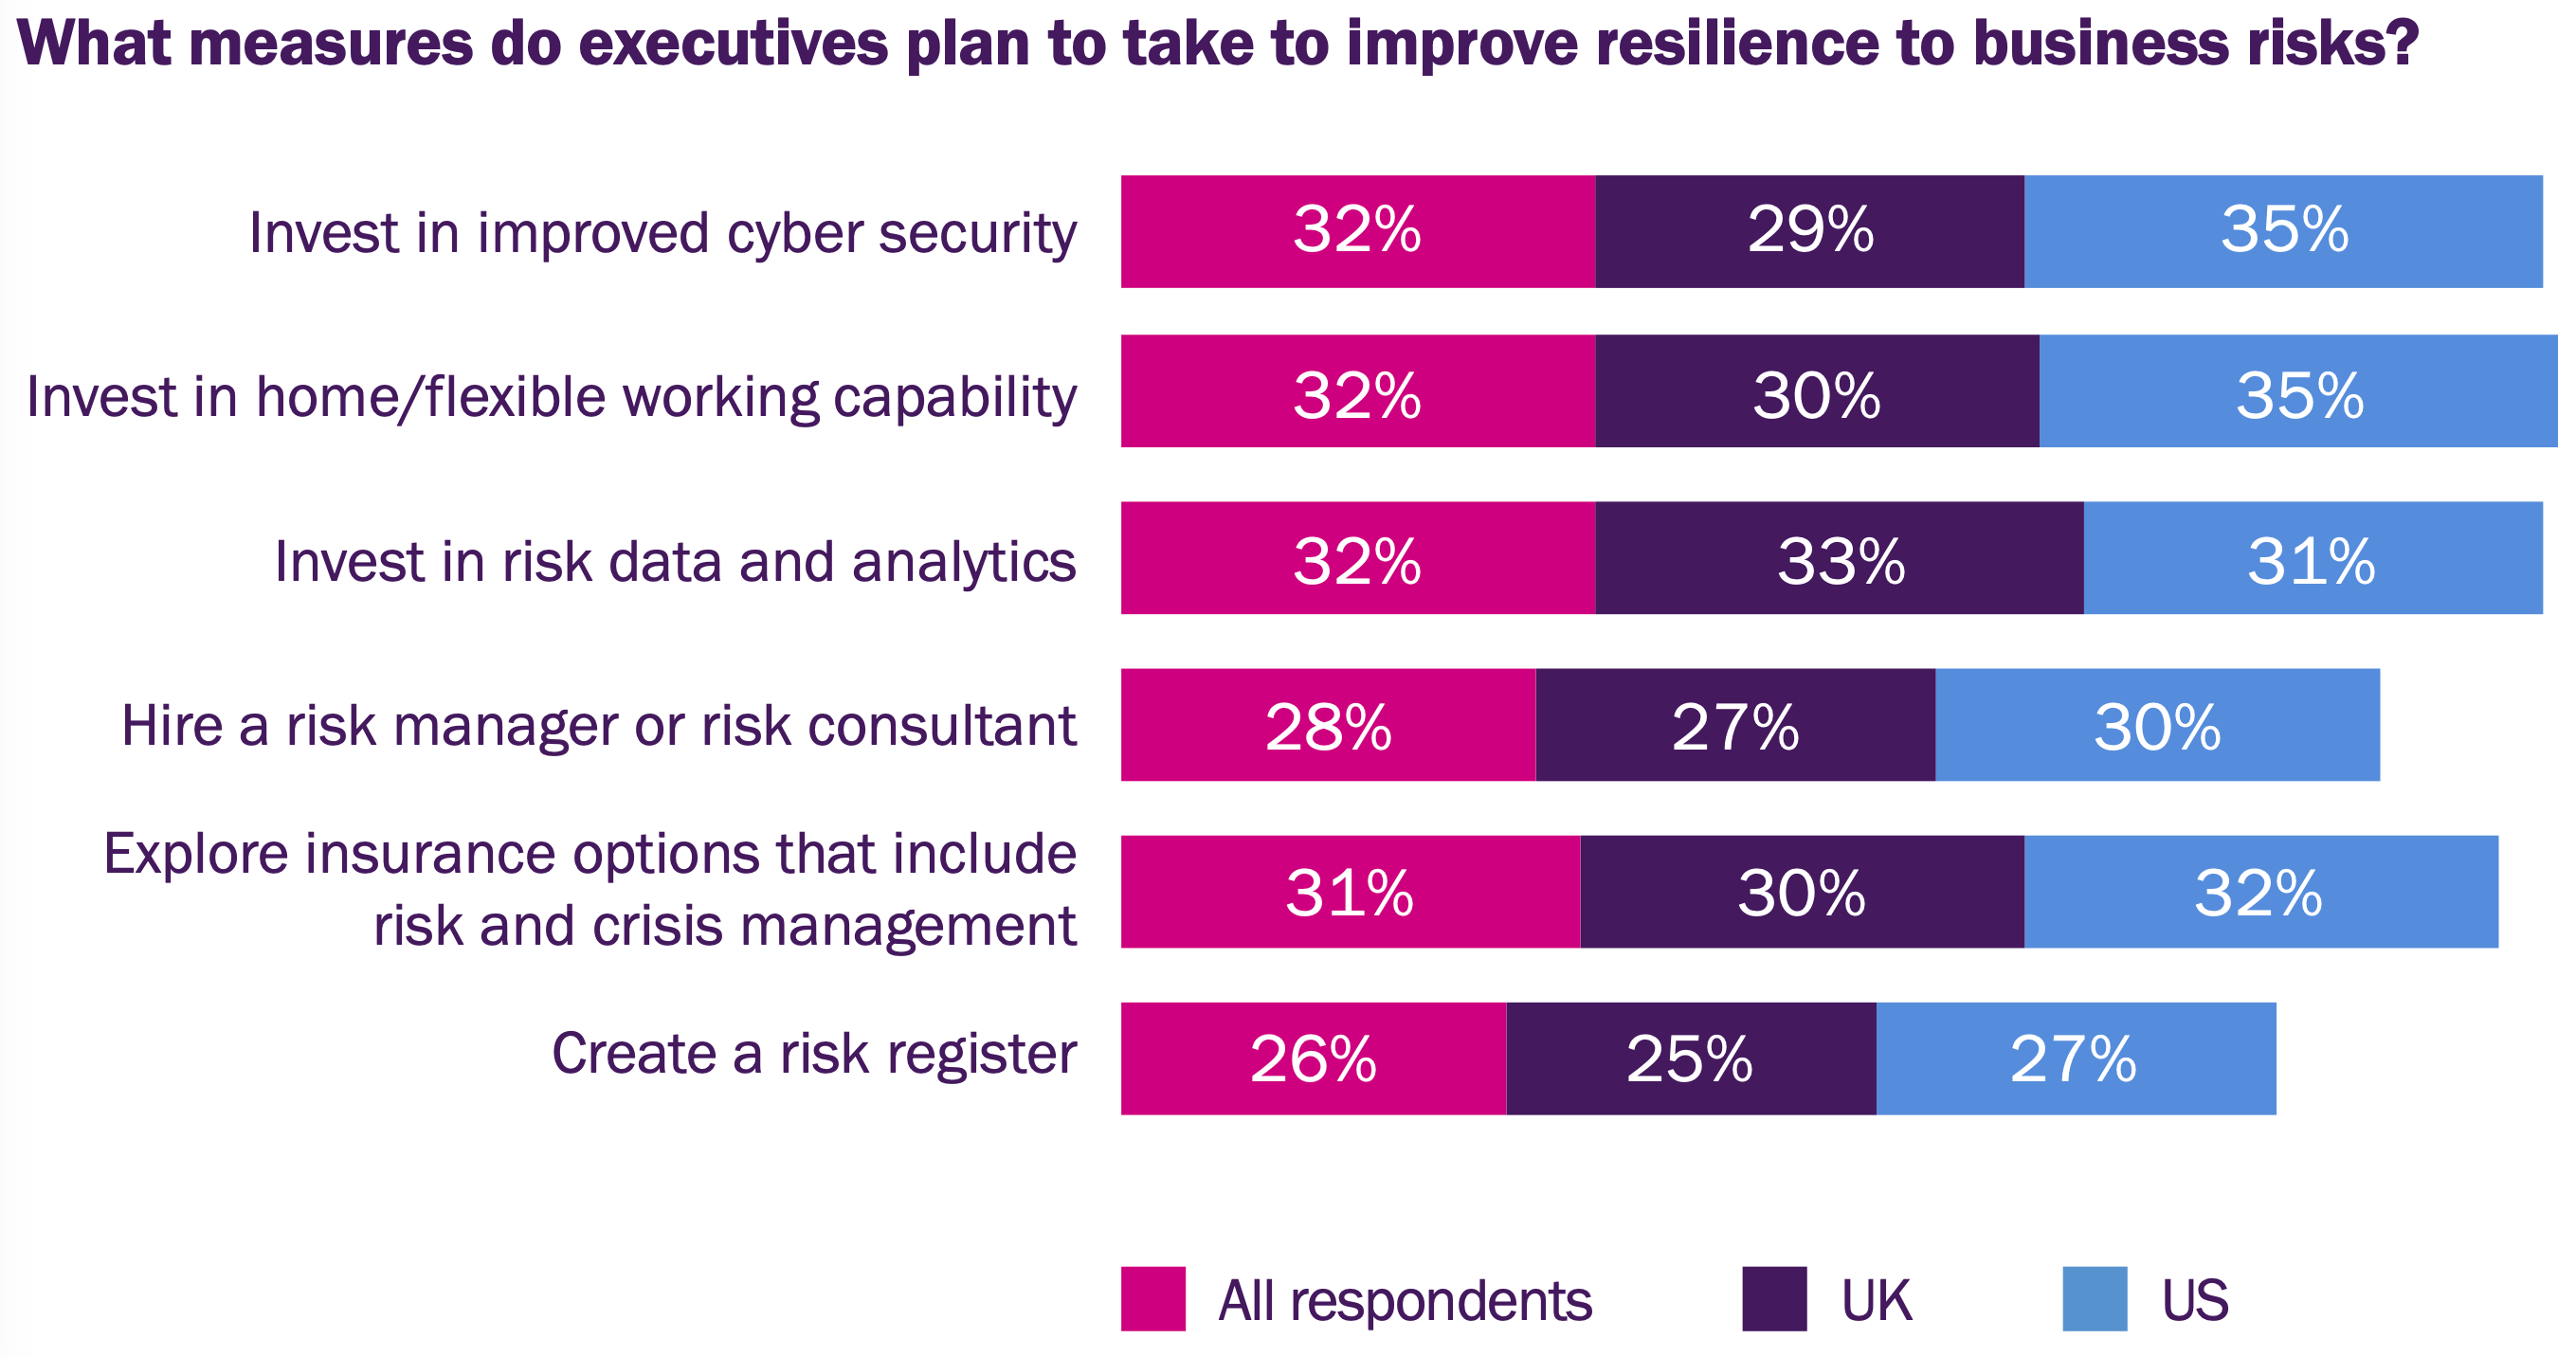
本報告書の中では「リスク登録簿を作成する」(つまり、リスク登録簿をまだ作っていない)という回答が26%あることや、「リスクに関するデータの収集や分析に投資する」という意思のある企業が32%あることに着目して、これらに関して保険業界が果たすべき役割があると指摘されている。特に、保険会社は保険金請求データをはじめとしてさまざまなリスクに関するデータを保有し、蓄積しているので、これらの分析やモデル化などを通じて、顧客が対策すべきリスクや必要な保険カバーなどを理解しやすくすることが重要であり、このような活動を通して顧客との関係を強化すべきだと強調されている。
日本と米国や英国との間では保険に関する法制度や保険業界の事情が異なるため、本報告書の内容がそのまま日本企業や保険業界に当てはまるとは限らない。しかしながら日本の損害保険も国際的な保険・最保険市場の一部であり、さまざまなビジネスの国際的なつながりが急速に進んでいる今日において、そのような国ごとの違いは小さくなっていくであろう。
国内外の保険会社が本報告書で示されているような課題認識を含めてサービスを拡充していくことと、それらを企業が上手に活用していくことが、多くの企業のレジリエンス向上に寄与するはずである。本報告書は、そのような保険会社と顧客企業との間の相乗効果を促す重要なアプローチであったといえよう。
注1)第159回:英米のビジネスリーダーは直近のリスクをどのように認識しているのか
Beazley / New world, new risks: How are businesses’ attitudes to risk & resilience changing?
https://www.risktaisaku.com/articles/-/59062(2021年9月28日掲載)
注2)ここでは原文の「live data」を、報告書本文中の解説に合わせて「変動するデータ」と解釈している。
注3)パラメトリック保険とは、損害と因果関係のあるパラメーター(地震の震度など)が、契約時に設定された条件を満たした場合に、一定の保険金が支払われるタイプの保険。一般的な損害保険と異なり、損害額の査定が行われないため、保険金が迅速に支払われるなどのメリットがあるが、支払われる保険金と実際の損害額との間に乖離(かいり)が発生するリスクが、一般的な損害保険に比べて大きくなる。
注4)リスク登録簿(risk register)とは、組織やプロジェクトに関わるリスクの種類や、それらに対するアセスメントの結果、対策方法などがまとめられたもの。なお本連載の第158回(下記)では英国政府によるリスク登録簿の例を紹介している。
第158回:英国政府による国家レベルのリスクアセスメント
英国内閣府 / National Risk Register 2020 edition
https://www.risktaisaku.com/articles/-/58809(2021年9月21日掲載)















