社会全体としてカーボンニュートラルを達成するための行動が加速する中、企業では、炭素に対して独自に価格付けをして、投資判断などに活用するインターナル(企業内)カーボンプライシング(ICP: Internal Carbon Pricing)を自主的に導入して、脱炭素投資を推進する行動が高まっています。ICPは、CO2排出量を削減するとともに、脱炭素社会に向けたイノベーションや競争力の強化、開示に関する株主の懸念の対応、強靭なサプライチェーンの構築、企業のリーダーシップにも繋がるため、さまざまな形で導入されて期待が高まっています。脱炭素に向けたカーボンプライシング導入の動向を中心に解説いたします。
(1)カーボンプライシング導入の背景と効果
カーボンプライシング(CP: Carbon Pricing)は、企業などが排出するCO2(カーボン、炭素)に価格を付け、それによって排出者の行動を変化させて、排出量を減らすために導入する政策的な手法です。政府主導以外には、民間の自発的取り組みとして、企業が自社のCO2排出を抑えるために、炭素に対して独自に価格付けをして、投資判断などに活用するインターナルカーボンプライシング(ICP)などの方法があります。
深刻化する気候変動問題への対応として、各国は産業革命後の気温上昇を1.5度に抑えようという「1.5度目標」を掲げていますが、その目標達成のためには、2030年までにCO2排出量を2013年比で46%削減し、さらに2050年までに正味ゼロ(カーボンニュートラル)に抑えなければなりません。CP導入の背景には、こうした切迫した事情があげられます。
実際、気温の上昇を1.5度に抑えようとした場合、世界全体として、あとどれだけ排出してもよいかという排出量の上限(カーボンバジェット)が決められています。その上限を超えないために、排出量に価格付けを行うなど、排出量の削減を促すしくみが不可欠となりました。
また、企業に対して気候変動への取り組みに関する質問書を提出しているイギリスのNGOであるCDP(Carbon Disclosure Project)が、ICPに関する質問項目を設けていること、さらに、企業に対して気候変動に関する情報開示を推奨する気候関連財務情報開示タスクフォースTCFD(Task Force on Climate-related Financial Disclosures)も、ICPを低炭素の投資指標として活用することを推奨していることなどが背景にあることは、見逃せません。
CPは、1990年にフィンランド、ポーランドで導入されたのを皮切りに、欧州を中心に導入が進みましたが、まだ歴史が浅く、研究・開発の余地のある政策です。世界銀行によれば、2022年4月時点で約68(炭素税36、排出量取引制度32)の国・地域が導入していると発表しています。例えば、スウェーデン、スイス、フランス、イギリス、日本、EU、カリフォルニア州、韓国、中国などが導入しており、先進国以外では、導入事例が少ない状況であります。
日本では、2012年から「地球温暖化対策のための税(地球温暖化対策税)」という炭素税が導入されています。現在は、CO2排出量1トン当たり289円を各企業が税として負担しています。東京都は、2010年に「東京都温暖化ガス排出総量削減義務と排出量取引制度」を、埼玉県では、2011年に「埼玉県目標設定型排出取引制度」を運用しています。しかし、日本のCPは、国際的に見ても低い水準であり、脱炭素社会に向けた本格的な導入が期待されています。
このような状況に対応して、2023年2月にエネルギー安定供給、脱炭素、経済成長の3つを同時に実現するための方針「グリーントランスフォーメーション(GX: Green Transformation)実現に向けた基本方針」が閣議決定され、同年同月には、「2030年目標」と「2050年カーボンニュートラル」を実現するために、「成長志向型カーボンプライシング構想」が環境省から発表されました。ここでは、「成長志向型」とあるように、規制と先行投資支援を組み合わせることで、企業などがGXに積極的に取り組む土壌を作り、排出削減と産業競争力強化・経済成長を実現していくためのしくみが示されています。
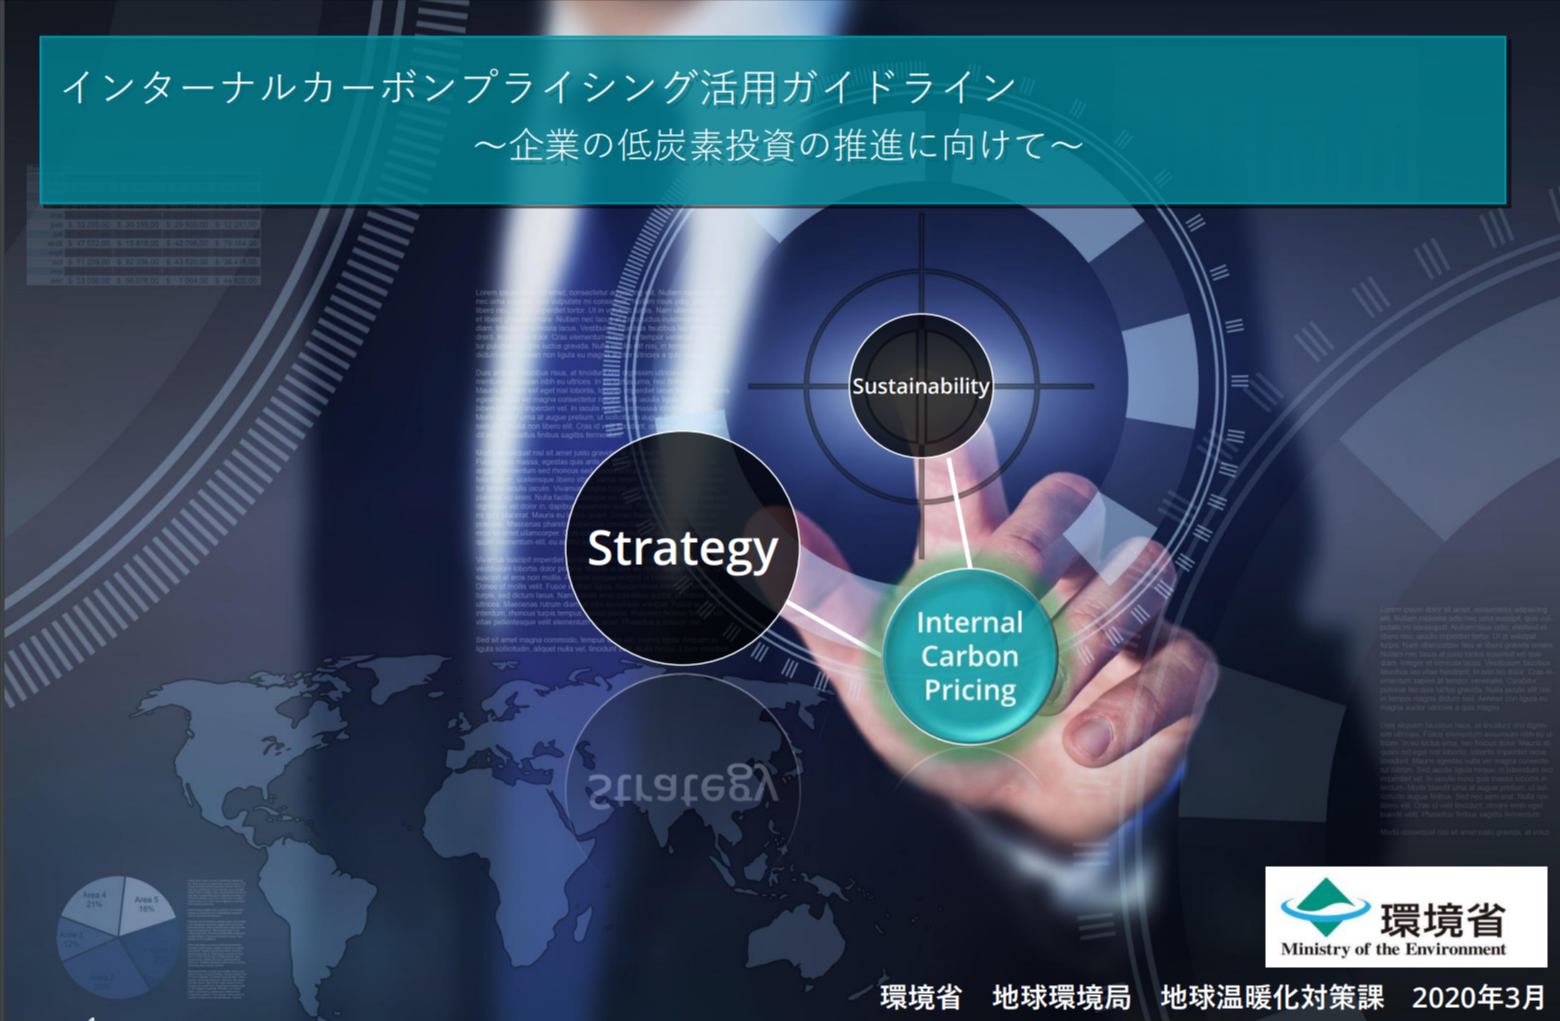
環境省は、2020年3月「インターナルカーボンプライシング活用ガイドライン~企業の低炭素投資の推進に向けて~」(以下、「ガイドライン」という)を公表して、企業の低炭素化投資を推進しています。
ところで、ICPを導入している企業は、世界で2020年時点において約2000社以上、日本では、2022年時点で約280社と推計されています。
ICPを企業が導入する理由は、気候関連のビジネスリスクを管理し、低炭素経済への移行に備えるための戦略としているからです。石油・ガス、鉱物・鉱業、電力などの一部のセクターでは、1990年代以降、リスク軽減戦略の一環としてICPが採用されています。一部の企業は、炭素排出を制限する将来の政策に備えるために、社内価格を使用しています。
ICP導入によるメリットには、①CO2が価格付けされるため投資額・コストが可視化される、②脱炭素の目標達成に向けた企業内の意識が構築される、③脱炭素取り組みの意思決定を促進することができる、などがあげられます。
反対にデメリットには、①CO2排出コストの増加により、企業の生産活動に影響を及ぼす可能性があるので、経済に悪影響を及ぼす恐れがあります。
また、内部効果としては、将来を見据えた長期的視野での低炭素または脱炭素の投資・対策の意思決定ができることです。すなわち、世の中の動向に応じた柔軟な意思決定ができること、全社的な低炭素・脱炭素の取り組みのレベルが平準化できるので、短期的な収益にとらわれない意思決定が期待されます。
外部効果としては、低炭素または脱炭素要請に対する企業の姿勢を定量的に示すことができることです。すなわち、経済的効果と気候変動対策を両立して事業運営を行っていることを、対外的にアピールできることが期待されています。
(2) カーボンプライシングの分類と価格
① カーボンプライシングの分類
カーボンプライシング(CP)は、一般に、(ⅰ)政府によるカーボンプライシングと(ⅱ)民間によるカーボンプライシングに大きく分けることができます。その一例は、次のとおりです。なお、スペースの関係で詳細な説明は、省略いたします。
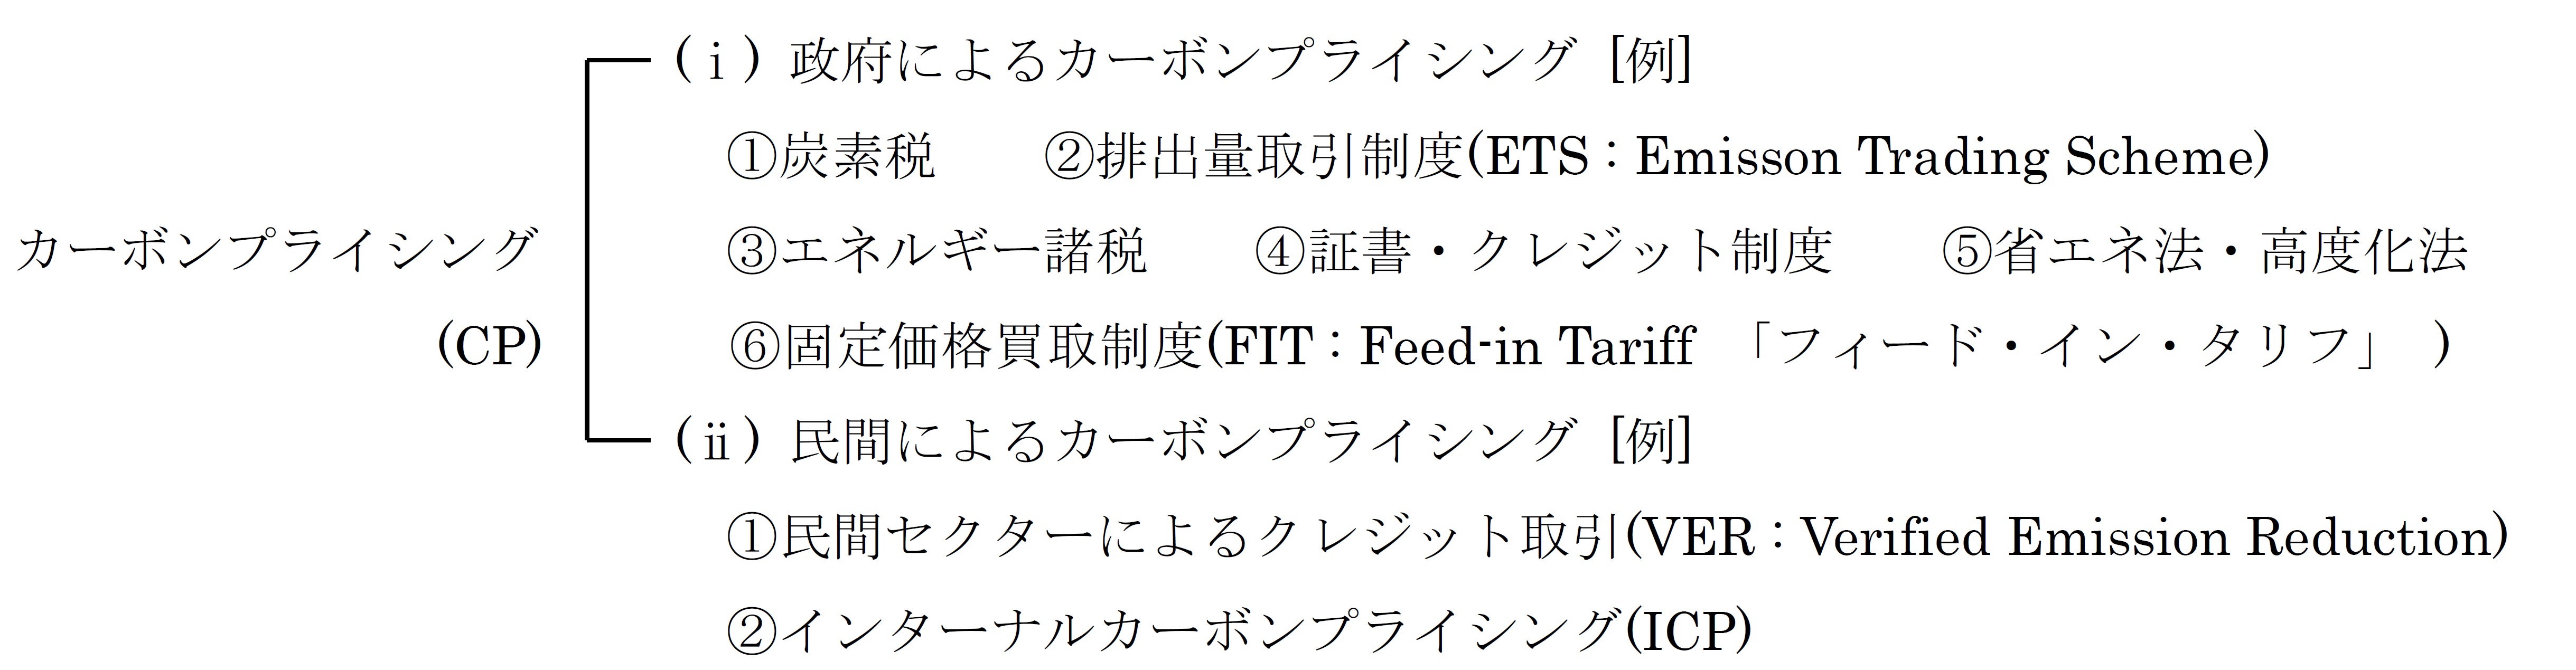
② インターナルカーボンプライシングの価格分類と設定方法
前述した「CDP」によれば、ICPの価格は、活用方法に基づいて、(ア) Shadow price (シャドープライス)、(イ) Implicit carbon price (インプリシットプライス)、(ウ) Internal fee (内部炭素課金)に3分類されています。
(ア)Shadow priceは、政策的に炭素価格が課された場合の事業やプロジェクトへの財務影響を把握するとともに、CO2排出削減を促進することを目的として、CO2に仮想内部価格を設定することです。仮想内部の想定に基づき炭素価格を設定する方法であるため、企業は、低炭素投資に優先順位をつけ、将来を見据えた長期的視野での低炭素投資や対策の意思決定ができます。例えば、排出権価格などの外部価格の活用があり、企業の観測価格帯は、1トン当たり2ドルから893ドルですが、ほとんどの企業は、政府レベルのトン当たり10ドルよりも高いシャドー価格を使用しています。
(イ) Implicit carbon priceは、過去の実績に基づき算定して価格を設定する方法です。例えば、同業他社価格のベンチマーク、自社の低炭素投資を促す価格に向けた社内協議、CO2削減目標による数理的な分析を行うことができます。この方法は、企業がこれらのコストを特定して最小限に抑え、そこから得られた情報を使用して自社のCO2排出量を理解することに役立ちます。
(ウ) Internal Feeは、企業が独自に設定する価格で、CO2排出量に応じて課金し、回収した資金を低炭素投資に活用する手法です。
また、「ガイドライン」によれば、ICPの価格設定をする場合は、「価格決定の難易度」と「温暖化対策の実効性」を鑑みて、次の4方法から、自社が取り組みやすい方法を選択して設定することを推奨しています。
(a) 外部価格の活用(排出権価格など)―[例]国際エネルギー機関IEA(International Energy Agency)の数値などを参照、Shadow price (外部の市場単価予測)
(b) 同業他社価格のベンチマーク―[例]CDPレポート記載の金額を参照、Implicit carbon Price (他社の意思決定単価)
(c) 低炭素投資を促す価格に向けた社内協議―[例]過去の意思決定に影響を与えたであろうICPレベルから算出、Implicit carbon price (過去の投資と単価)
(d) CO2削減目標による数理的な分析―[例] CO2削減目標と限界費用曲線より算出、Implicit carbon price (企業の目標と経済合理的な削減対策の実施)
(3) カーボンプライシングの課題と方向性
CPの課題としては、①カーボンリーケージ(CL : Carbon Leakage)現象が起こる可能性があること、②取引価格の変動による影響が発生すること、③排出枠の設定や価格調整が困難であるため、経済活動や削減対策に影響を与える可能性があること、が想定されます。
すなわち、①は、CPの導入によって、温室効果ガスの排出量が低い国や地域から、排出量が高い国や地域への清算や投資の移動が起こることで、温室効果ガスの全体的な削減効果が減少するという現象が起こる可能性があることを示しています。
②は、排出量取引制度では、市場の需給によって、排出枠の価格が変動するため、排出者にとって排出量削減のコストや収益が不確実になることが懸念されることです。
③は、排出量取引制度や炭素税では、排出枠の設定や価格調整が重要な政策設計となりますが、それらを適切に行うことは困難です。排出枠や価格が高すぎると、経済活動に悪影響を与える恐れがあるからです。逆に、低すぎると、温室効果ガスの削減効果が十分に得られないからです。
これらの課題を解消するためには、まず、カーボンリーケージを防ぐため、国際的な協力のもとに、全ての国・地域において炭素価格を整合させることが必要です。すなわち、排出枠の無償割当てや炭素税の免税・還付措置、国境調整措置などによって対応することが望まれます。
また、排出者が低炭素化への投資や技術開発などの計画が立てやすくなるように、排出量削減の目標や排出枠の設定、価格の調整を事前に公表して安定的に運用できる方向にして、長期的な見通しを明確にすることが求められます。さらに、CPを導入することで、温室効果ガスの排出量削減だけでなく、炭素税の収入を減税や社会保障などに還元すれば、所得格差や雇用創出などの効果が期待できます。
(注) ここで使用の資料や図表は島崎規子・島崎杉雄著「環境経営の取組みと外部評価の方法―地球温暖化対策の実態―」(中央経済社)より引用するとともに、環境省、経済産業省 、報道発表資料などを参考にしています。詳しい出典は省略します。