■それは自然破壊⁉
再生可能エネルギーには太陽光発電や風力発電があり、そして近年は製造プロセスに再エネを利用した水素エネルギーなども脚光を浴びている。今回は前2者を中心に現在の動向を探ってみるが、残念ながら手放しで世の中が歓迎しているわけではなさそうだ。まずは再エネに対するネガティブな意見から見ていこう。
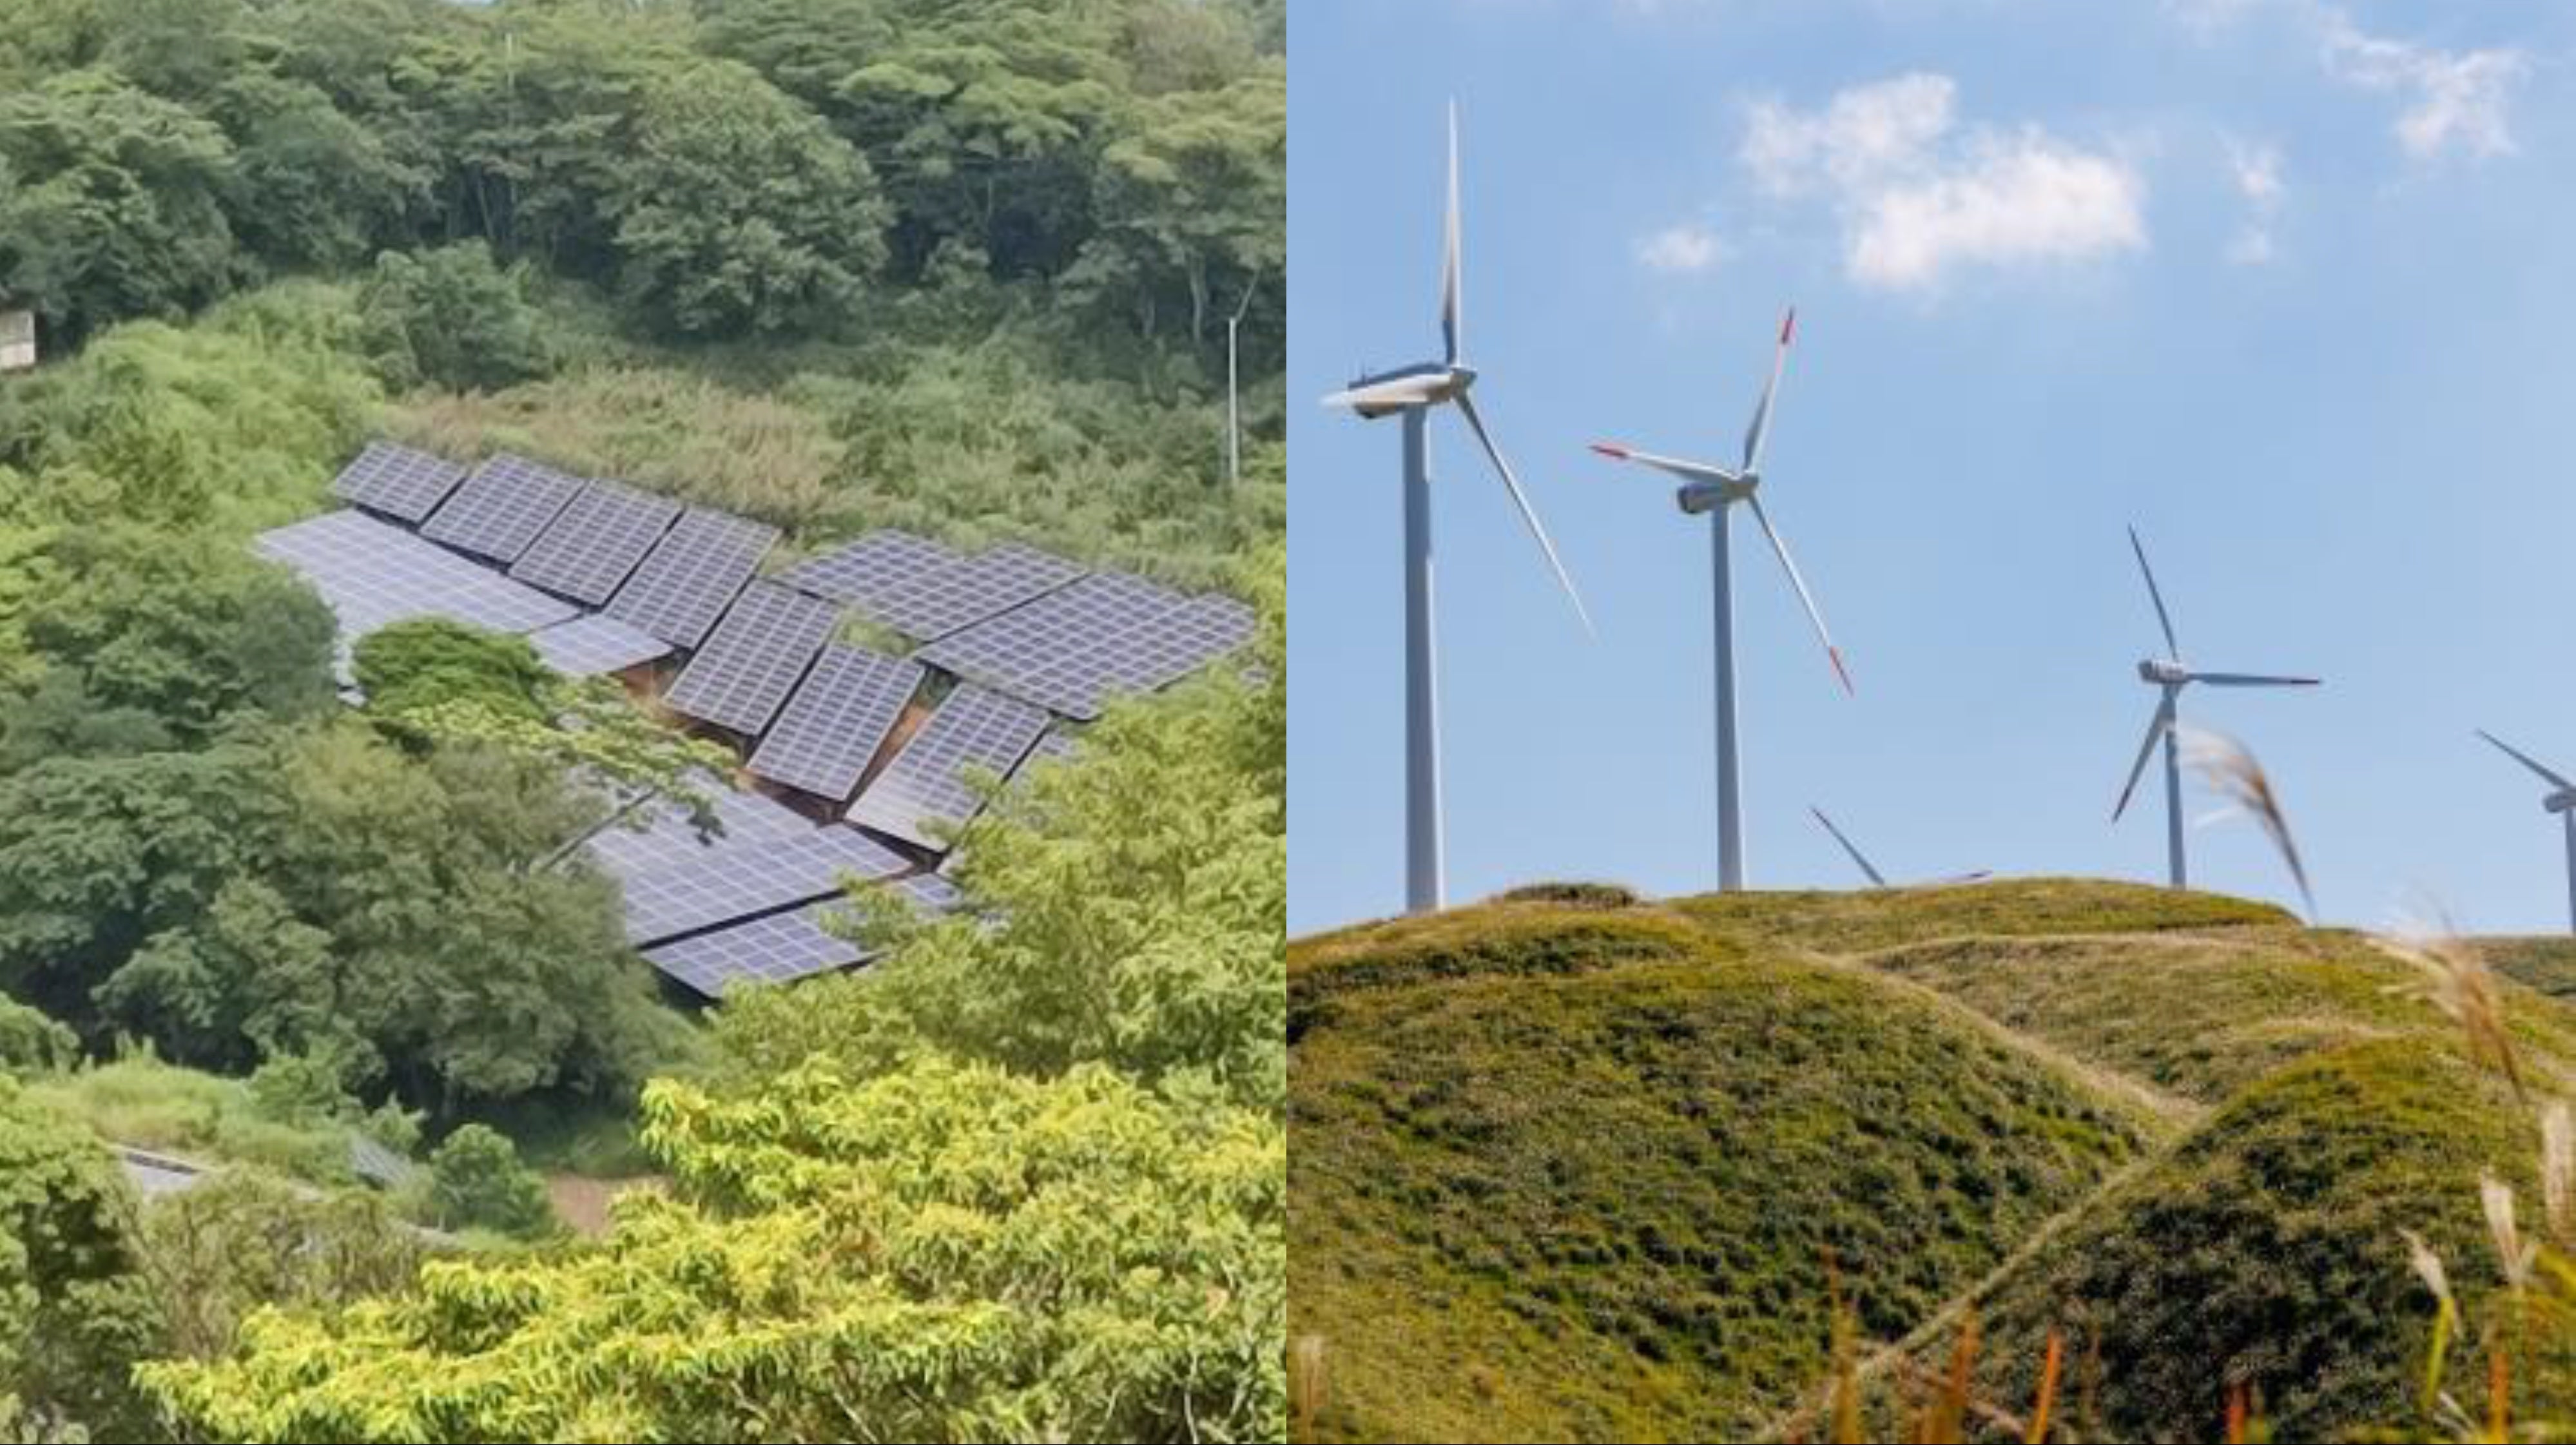
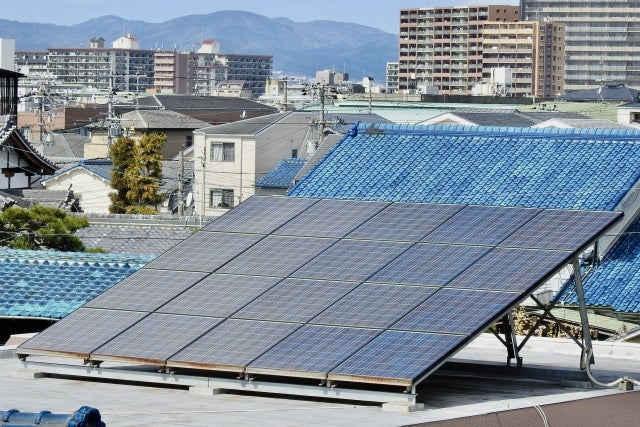
たとえば「太陽光パネルは自然を破壊する」という意見がある。今や全国どの町や村、農地、工場でも太陽光パネルを見かける。しかし屋上や耕作放棄地などを有効活用するならまだしも、なかには容赦なく野山を切り開いてパネルを設置する事業者もいる。ほかに「太陽光パネルは寿命が短い」「廃棄時に有害物質を出す」「世界最大のCO2排出国の中国から輸入した太陽光パネルで再エネを普及させるのは矛盾だ」といった意見も。
風力発電も太陽光パネル同様に「自然や景観を損なう」「風力タービンの回転音で騒音被害を受けている」といった意見。ソーラーと風力に共通する根本的問題としては「天候に左右され安定的な電力を確保できない」「自然災害で破壊されやすい」など。
これらのネガティブな意見のなかには、明確なエビデンスがあるものとないものがあるが、海外の事例などを調べると、総じて国や自治体の施策、技術的改善を通じてある程度は解決できることが分かる。
たとえば自然環境や景観を損なうとされる太陽光パネルについて、欧州やアメリカでは市街地の屋上設置の義務化が広く進められているし、東京都なども新築住宅などへの設置の義務化を推進している。安定的な電力の確保についても、蓄電池を利用することで昼夜を問わない電力の確保は十分可能だ。
■ソーラーはどれくらい普及している?
ここで、国際エネルギー機関(IEA)による世界の太陽光発電の普及状況を見てみよう(「Snapshot of Global PV Markets 2023」より)。これによると、2018~2022年の主要な国・地域ごとの太陽光発電導入量は中国が最も増加しており、次いで欧州連合、アメリカとなっている。日本やインドなどはあまり変化が見られない。このうち上位国を対象とした2022年の順位を具体的に見ると次のようになる。
まず「年間の太陽光発電導入量」では中国(106GW)、欧州連合(38.7GW)、アメリカ(18.6GW)、インド(18.1GW)、ブラジル(9.9GW)、スペイン(8.1GW)、ドイツ(7.5GW)、日本(6.5GW)で、日本は振るわない。
一方「累積容量」で見ると中国(414.5GW)、欧州連合(209.3GW)、アメリカ(141.6GW)、日本(84.9GW)、インド(79.1GW)、ドイツ(67.2GW)となっている。年間の太陽光発電導入量も累積容量も、中国が先鋭的に太陽光発電の普及に取り組んでいるが、その一方でアメリカなどは国土面積の割に普及が進んでいないように見受けられる。
このレポートには「太陽光発電の導入区分」という推移グラフも掲載されている。主に住宅用の太陽光発電や工場屋根などへの自家消費型太陽光発電と、大規模太陽光発電所(メガソーラー)の2つの区分を示したものだ。2015~2021年では後者の増加が顕著だったが、2022年は両者とも半々ぐらいの導入量となっている。
国土の狭い日本では、とくにメガソーラーの拡充が難しい面もあるだろう。その分、屋根に設置するタイプの発電設備でカバーできるのかどうか、今後の状況を見守る必要がある。
■再生可能エネルギーはどこへ向かうのか?
IEAが発行している報告書には、「再生可能エネルギー2022:2027年までの分析と予測」というのもある。以下ではこれをよりどころとして解説する。
まず太陽光発電については「太陽光発電の設備容量は2027年までに石炭火力を上回り、世界最大の電源になる見通し」と述べている。とくに欧州では、クリーンエネルギーへの移行が進んでいるが、主な理由はロシアによるウクライナ侵攻が、欧州における再生可能エネルギーの導入加速の転換点となったからである。
太陽光発電の年間導入容量は、これから毎年5年ごとに増加し続け、資材価格の上昇にともない投資コストが上昇しているものの、世界の多くの国々で最も低コストで発電設備を導入できる手段だ。国の支援策を拡充すれば、より成長は加速されるだろう。
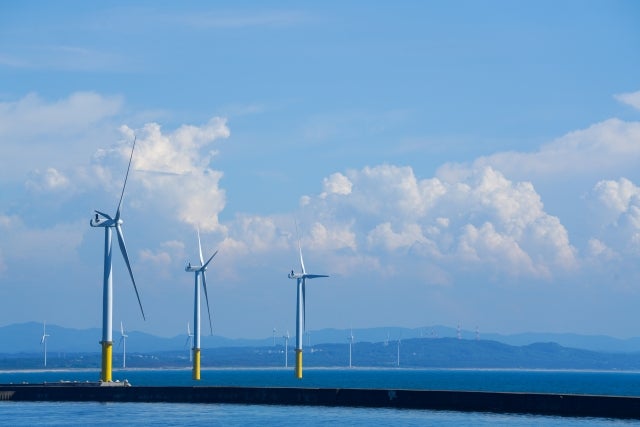
次に、世界の風力発電設備容量は2027年にかけてほぼ倍増し、洋上風力発電が成長の2割を占めるようになると見ている。陸上風力発電は約570GWが新規稼働する一方で、洋上風力発電は世界中で導入が加速しており、中国では省レベルの政策支援によって急速に拡大し、米国でも大規模な洋上風力発電市場が形成される見通しだ。
陸上と違い洋上は発電設備の設置に対する制約が少ない点や、昼夜や季節を問わず安定した風量が見込めることから、今後は本格的な導入が進むことだろう。
ちなみに一般社団法人日本風力発電協会によると、陸上・洋上を合わせた日本の風力発電の累積導入量は、2022年末で480.2万kW、2622基となっている(洋上風力発電導入量は135.6MW)。2021年末時点と比べて214MW、4.7%の増加だ。日本においても、洋上風力発電所の建設は今後加速していくと考えられるが、その際の海洋環境や漁業への影響なども、速やかに解決しつつ進めていくことを期待したい。