世界最大級の保険・再保険ブローカーであるAonは、1年間に発生した自然災害の被害規模や発生状況のトレンドなどをまとめた報告書を、「Weather, Climate & Catastrophe Insight」として毎年発表しており、本連載でも2021年2月3日にその2020年版と2021年版を紹介させていただいた(注1)。今年も1月25日に最新版が発表されたので、本稿ではこちらを紹介させていただく。
なお、本報告書では1年間のデータをまとめたものが翌年1月に発表されるため、報告書のタイトルには前年の年数がつけられていた(例えば2022年1月に発表された報告書のタイトルは2021年版となっている)。ところが今回からは発表された年の年数が付けられるようになったので、本稿で紹介させていただくのは2022年のデータがまとめられた「2023年版」である。したがって見かけ上は1年スキップされたようなタイトルとなっていることにご注意いただきたい。
本報告書は下記URLにアクセスして「Download the report」というところをクリックすれば、無償でダウンロードできる。
https://www.aon.com/weather-climate-catastrophe/index.aspx
(PDF 115ページ/約 12 MB)
また、本報告書のバックナンバーも同社ウェブサイト(http://thoughtleadership.aon.com/pages/Home.aspx)で公開されている。
報告書の全体的な構成は概ね前年から変わっておらず、データをもとに解説されているセクションは次の4つに分かれている。
・2022 Natural Disaster Events and Loss Trends
・2022 Regional Catastrophe Review(前年はGlobal Catastrophe Reviewであった)
・2022 Natural Peril Review
・2022 Climate Review
まず筆者が興味を持ったのは、「2022 Regional Catastrophe Review」の前に設けられている「Why Robust Historical Data Is Crucial for Identifying Trends」(なぜ確固たる過去のデータが傾向を特定するために極めて重要なのか)という、4ページほどのセクションである。ここでの説明によると、同社が報告書に用いているデータベースは、新たに発生した災害に関する情報が単に追加されているだけではなく、過去にさかのぼってデータの追加修正が行われているのだという。
そのような修正が行われる主な理由は、特に途上国においては被害状況の把握が難しく、後から情報がアップデートされる場合があることや、災害による経済被害が複数年にわたって拡大する場合があること、過去に把握しきれなかった中小規模の災害に関するデータが追加されること、などである。結果的には過去の被害額に関する数字が、最新版の報告書と過去の報告書との間で異なるという状況になっているが、本報告書においては報告書間の整合性よりもデータベースの網羅性や精度を上げることが優先されている。このようなデータ保守を継続的に行うためには、相応のノウハウを持つチームが必要だと思われるので、本報告書のもとになっているデータは、アンケート調査の結果や単に過去のデータを集計したようなものとは比べものにならないような、付加価値が積み上げられたデータであると考えられる。
図1は2022年の1年間に発生した災害における経済被害額のトップ10である。トップは米国およびキューバで発生したハリケーンによるもので、これ1つで全世界の年間経済被害の約3割、保険支払額の約4割を占めている。日本に関連するものとしては3月に福島で発生した地震が6位に入っている。
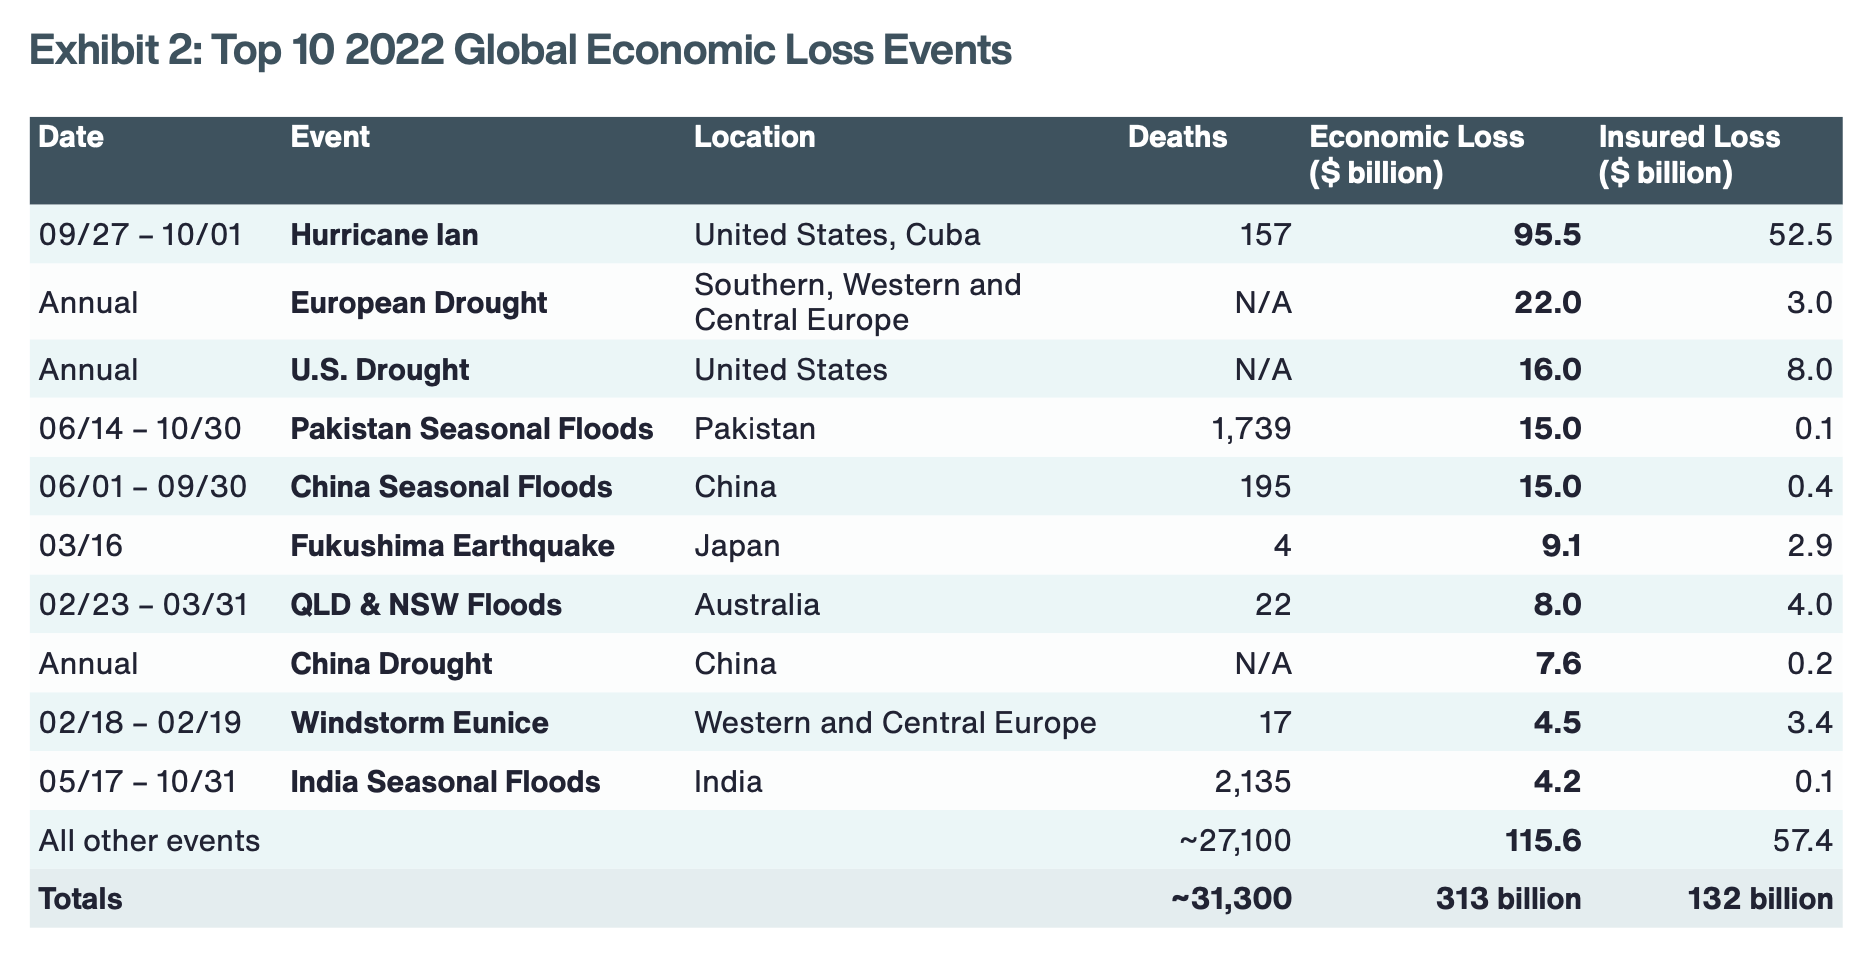
一般的に、先進国においては人的被害が小さい割に経済被害が大きく、途上国においては人的被害が大きいにもかかわらず経済被害が小さくなるという傾向があるが、この点に関しては本報告書でも同様である。また本連載でもたびたび指摘させていただいているとおり、損害保険の普及が進んでいる米国においては、経済被害額に対する保険支払額の割合が、他国に比べて高くなることが多いが、この点に関してもやはり同様である。別のページに掲載されている保険金支払額のランキングでは、米国で発生した災害がトップ10の中に6件も含まれている。
ここで図1に含まれている福島県の地震に関するデータを見ると、経済被害の約3割が保険でカバーされたという数字になっている。これに対して米国のハリケーンや干ばつ(drought)のデータを見ると、経済被害の半分以上が保険でカバーされている。地震とハリケーンを同列で比べるべきではないと思われるかもしれないが、2020年版に掲載されていた九州での「令和2年7月豪雨」のデータでも、保険でカバーされたのは24%程度なのである。このように見ていくと、日本ではまだまだ損害保険を有効活用できる余地がかなり残っているのではないかと感じる。
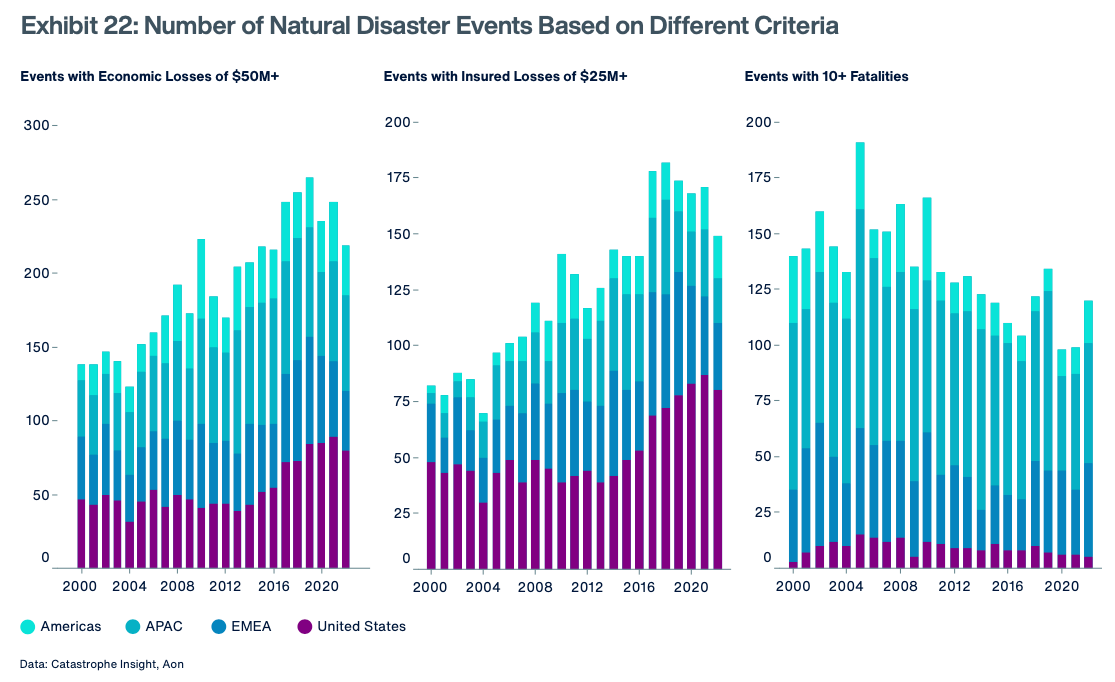
ところで読者の皆様の中には、「自然災害は増加傾向にある」と認識されている方々が少なくないであろう。気候変動の影響で気象災害の頻度が高まり、被害規模も大きくなっていると指摘されることも多い。ところが図2はそのような認識に対して再考を促すデータとなっている。
図2は「Is the Number of Natural Disasters Increasing Globally?」(自然災害の件数は世界的に増えているのか?)というセクションに掲載された図で、左側は経済被害が500億米ドル以上、中央が保険金支払額が250億米ドル以上、右側は死者数が10人以上となった自然災害の発生件数である。
一般に、「災害」とは地震やハリケーンなど何らかの現象が人間社会にもたらす被害や悪影響として定義されている(注2)。そして、災害をもたらす現象そのものは「ハザード」として区別されている。したがって自然現象であるハザードがより強大になったとしても、その結果として発生した経済被害や人的被害が小さくなれば、災害は小さくなったといえる。
そのような前提で図2を見ると、まず人的被害の観点(右側)からは全体的に減少傾向にあると見ることができる。また経済被害の観点(左側)からは、全体的には増加傾向であるものの、直近数年においては減少傾向が見られる。本報告書によると、2000年以降に世界の人口が30%、GDPは80%増加しているという。つまりハザードにさらされている人や富は大幅に増加しているが、さまざまな対策のおかげで被害の増加が抑えられていると考えることもできる。
もちろんこれは世界全体としてデータをまとめた場合の話であるから、日本国内など特定の地域ごとに見た場合には状況は異なるかも知れない。しかしながら全体としてこのような傾向にあるということは知っておくべきであろう。
本報告書には他にも、地域別の傾向や気候変動に関するデータなどが多数掲載されており、世界規模で自然災害の傾向を掴むために有用な報告書となっているので、ぜひダウンロードしてご覧いただきたいと思う。
注1)第133回:地球規模の気候変動を踏まえつつ自然災害を総括した報告書
Aon / Weather, Climate & Catastrophe Insight 2020 Annual Report
https://www.risktaisaku.com/articles/-/46364 (2021/02/03 掲載)
第169回:地球規模の気候変動を踏まえつつ自然災害を総括した報告書(2021年版)
Aon / 2021 Weather, Climate & Catastrophe Insight
https://www.risktaisaku.com/articles/-/64440 (2022/02/01 掲載)
注2)例えば下記リンク先には、国連国際防災戦略(UNISDR)(当時)による用語の定義の英和対訳が掲載されている。こちらの4ページ目に「Disaster」(災害)の定義が掲載されているので参照されたい。
https://www.dpri.kyoto-u.ac.jp/web_j/publication/other/unisdr2009_j.pdf
また災害対策基本法でも、「災害」とは「暴風、竜巻、豪雨、豪雪、洪水、崖崩れ、土石流、高潮、地震、津波、噴火、地滑りその他の異常な自然現象又は大規模な火事若しくは爆発その他その及ぼす被害の程度においてこれらに類する政令で定める原因により生ずる被害をいう」と定義されている。