

BCMの専門家や実務者による非営利団体BCI(注1)は、国際物流大手DHLのグループ企業であるResilience360(注2)と共同で、2020年7月14日に「Covid-19: The Future of Supply Chain」と題した調査報告書を発表した。BCIはこれまでも会員を主な対象として、新型コロナウイルスへの対応状況に関するアンケート調査を多数実施して多くの調査報告書を発表しているが(注3)、今回紹介する報告書は、Resilience360との共同調査ということもあって、サプライチェーンに特に注目した調査内容となっている。
図1は新型コロナウイルスのパンデミックによる影響の度合いを、調達(supply)、物流(logistics)、需要(demand)の観点から尋ねた結果である。有害な影響(detrimental effect)は総体としては需要側よりも調達側の方でより大きくなっているが、非常に有害な影響(significant detrimental effect)はむしろ需要側の方が大きくなっているのが興味深い。
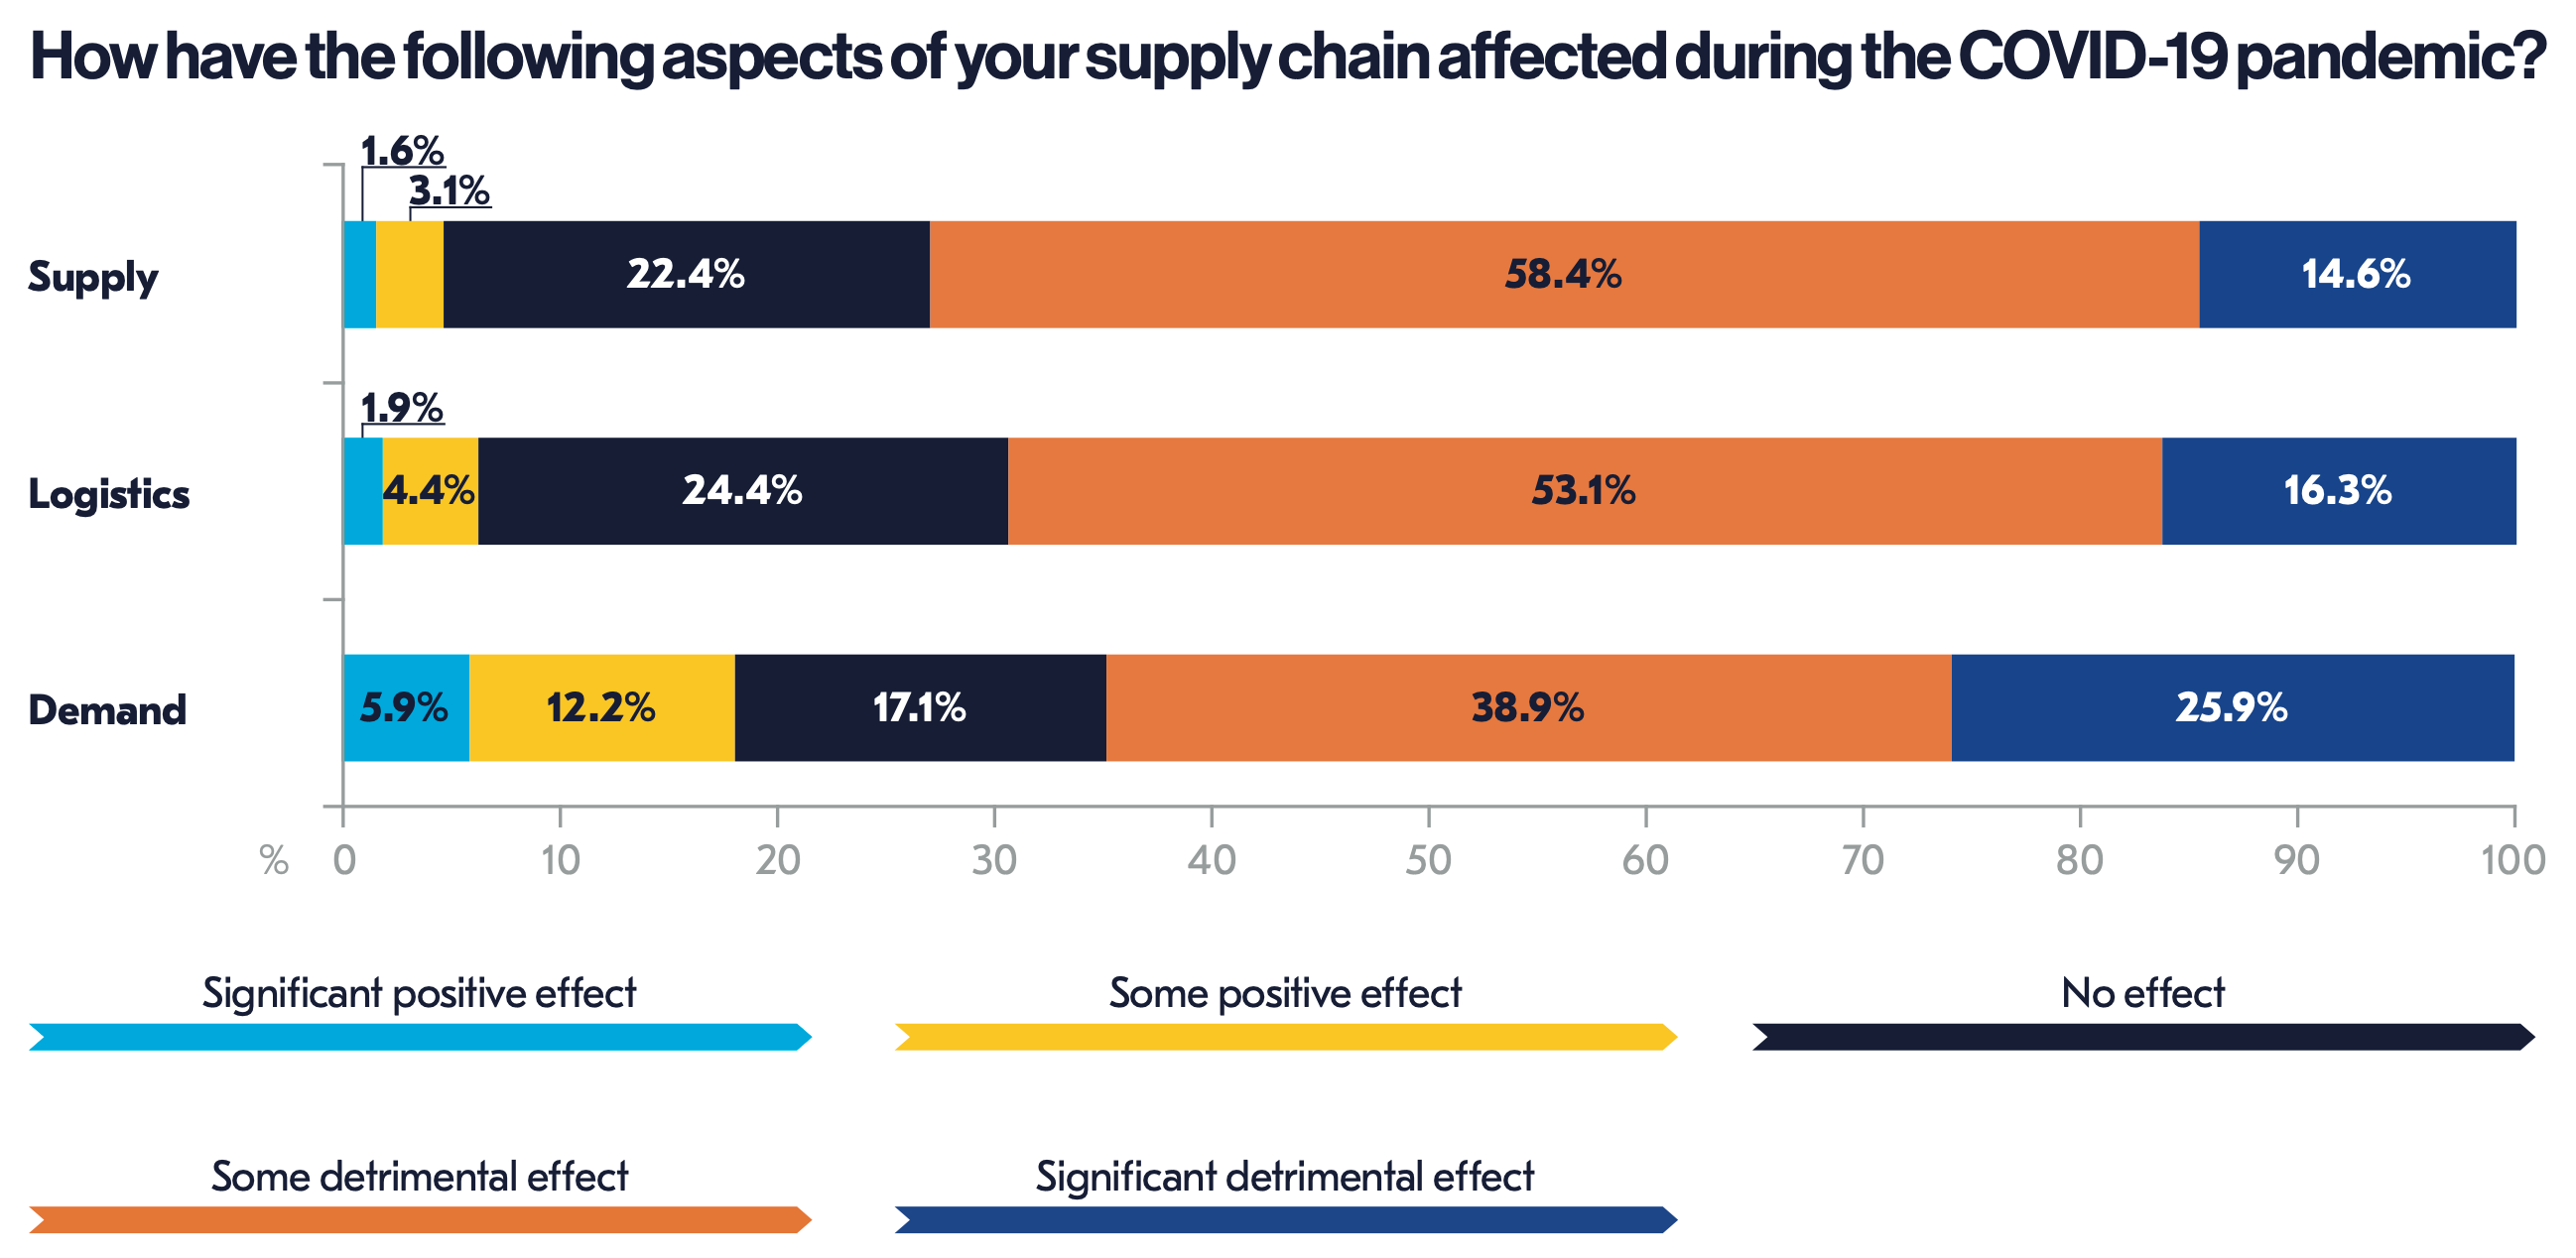
需要側で有益な影響(positive effect)があったと回答されたのは、ITおよび通信、製造業、輸送・物流業に多かったという。これらはリモートワークや宅配需要の増加、医療用資材の製造・配送などが影響していると考えられている。
なお別の設問で、物流における影響の度合いを輸送モード別(鉄道、トラック、海運、航空)に尋ねた結果を見ると、航空輸送における悪影響が最も大きかったという。これは旅客機の多くが運休となったために、航空貨物の輸送を貨物専用機を持つ物流会社に頼らざるを得なくなったからであろう。
進む地元サプライヤー活用
このように、特に国境を越える物流において混乱が大きかった影響からか、調達のあり方を見直す企業が増えているようである。回答者の57.2%が、地理的な観点からサプライヤーを多角化するよう計画していると答えている。より具体的には、図2に示されているように、地元のサプライヤーから調達することが検討されている。
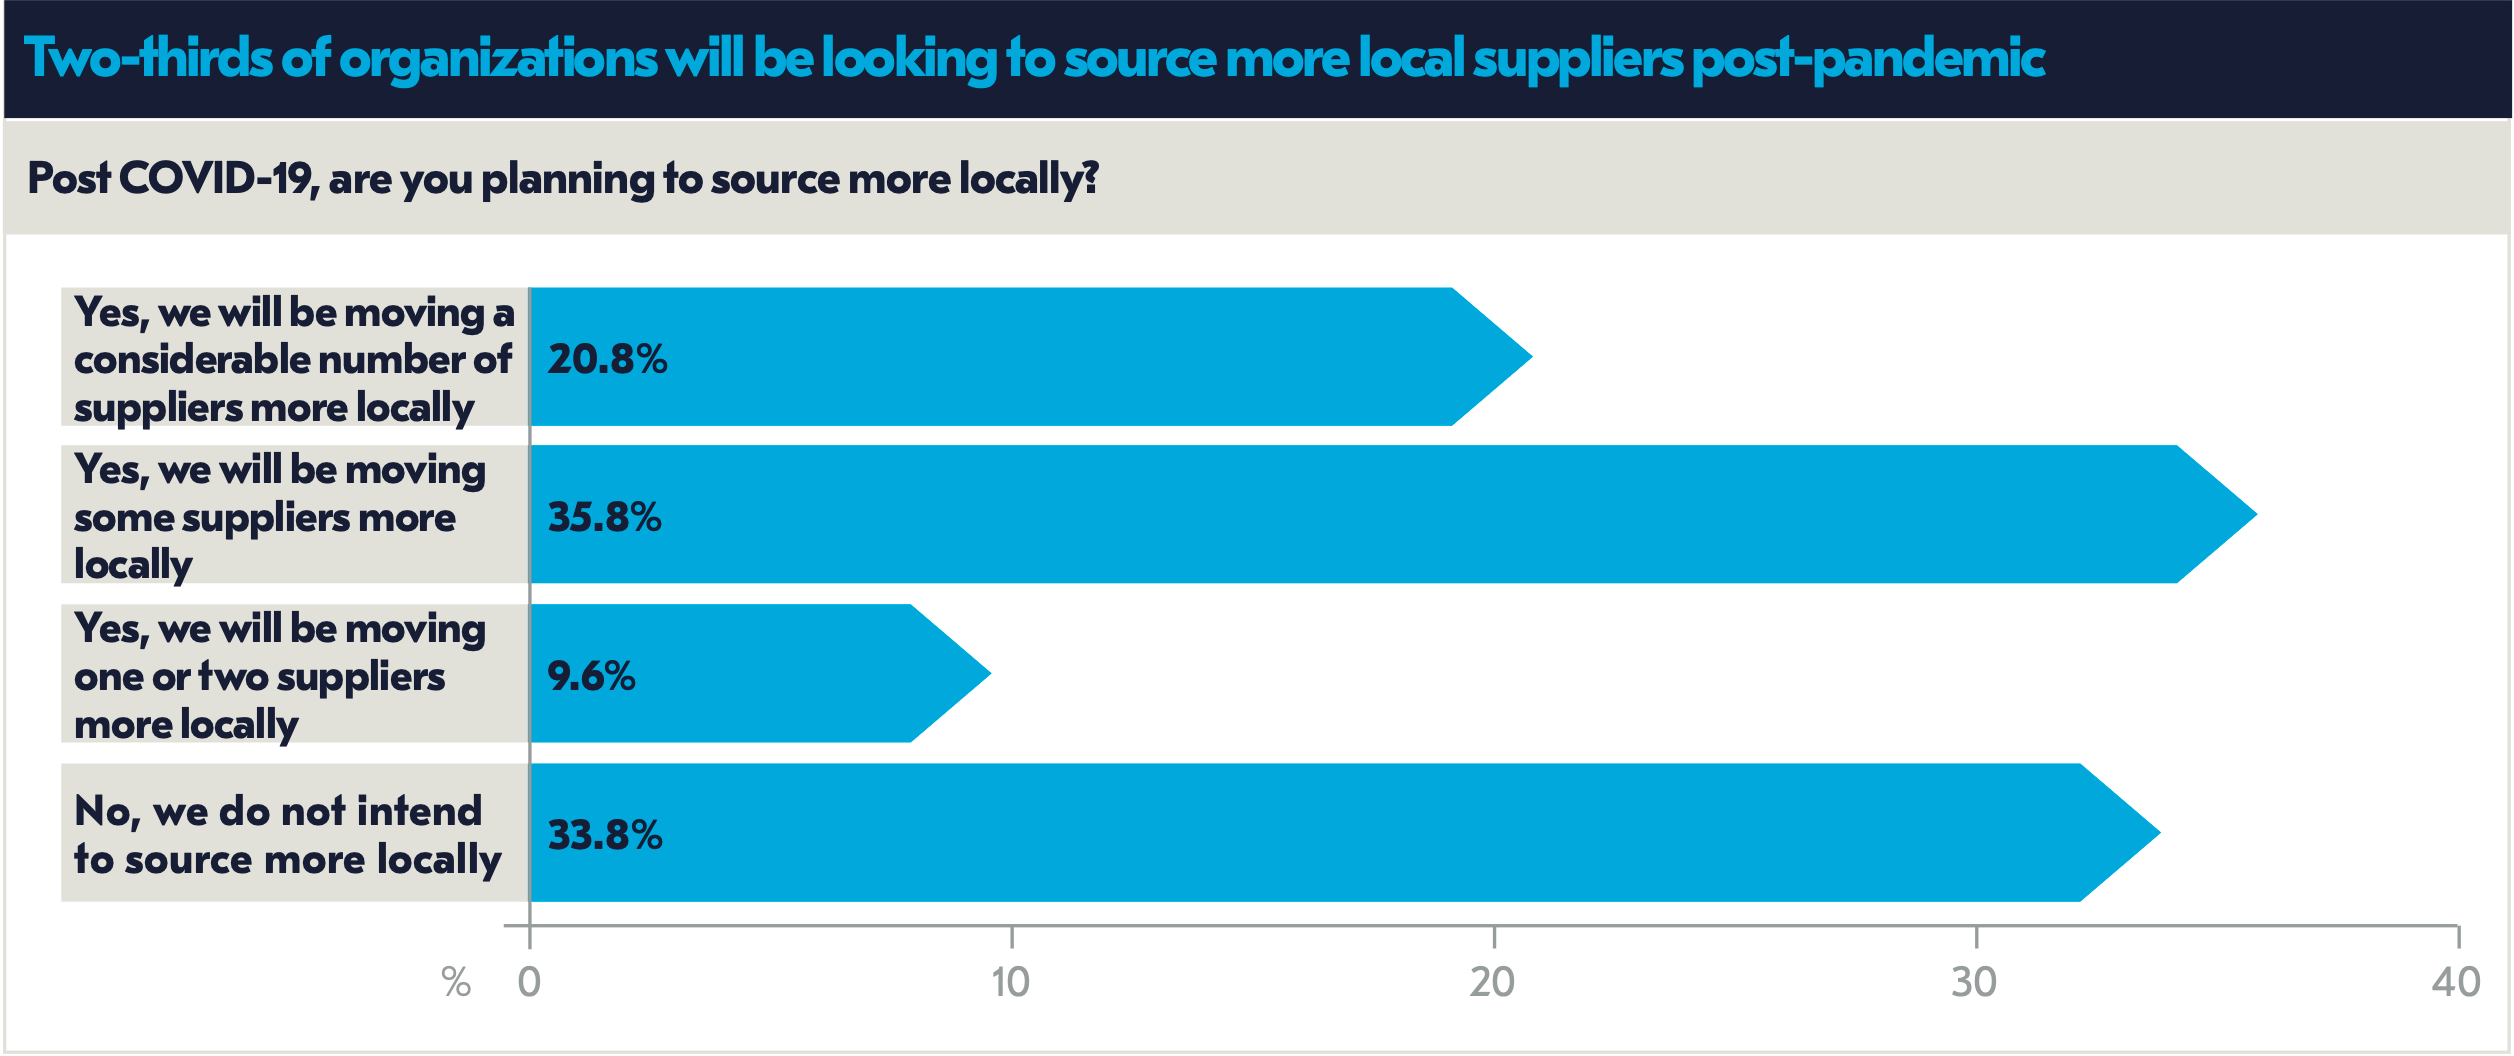
回答者の20.8%が相当数(considerable number)のサプライヤーを、35.8%がいくらか(some)のサプライヤーを、地元のサプライヤーに切り替えると回答している。
なお、ここでは「more locally」などと表現されている部分の「local」を便宜上「地元」と訳しているが、これが具体的にどの程度の範囲なのか(例えば自国内という意味なのか、同じ県や市町村の中なのか、など)は特に明記されておらず、回答者によってまちまちであろうと思われる。したがって、物流面のリスクを減らすために、より近くのサプライヤーを選ぶ傾向がある、という具合に解釈すべきであろう。さらに別の設問(図は省略)では、回答者の13.1%が中国からの、29.9%が極東(Far East)からの調達を減らす予定であると答えている。
過去の災害においても、サプライチェーンの途絶や混乱が発生したことを踏まえて調達先を変更したり、原材料や部品の在庫量を見直したりといった、方針や戦略、計画の見直しが行われてきたが、中には状況が落ち着いてきたところで、コストや効率の観点から元の形態に戻されたものもあったように思う。そういった意味では、新型コロナウイルスのパンデミックによる、このような変化も、収束後(これがいつになるかは分からないが)は元に戻るのではないか?という考え方もあり得る。
しかしながら、このような変化が一過性で済まない可能性も指摘されている。今回の調査の中で行われたインタビューによると、地元のサプライヤーから調達することによって、サプライチェーンがよりシンプルになり、かつ輸送経路が短くなることで二酸化炭素排出量削減目標を達成する上でも有利になるというメリットもあることから、今後も継続的に地元のサプライヤーからの調達を志向する企業は少なくないようである。このあたりは今後どうなるのか、非常に気になるところである。
物流サービスの利用意向にも変化
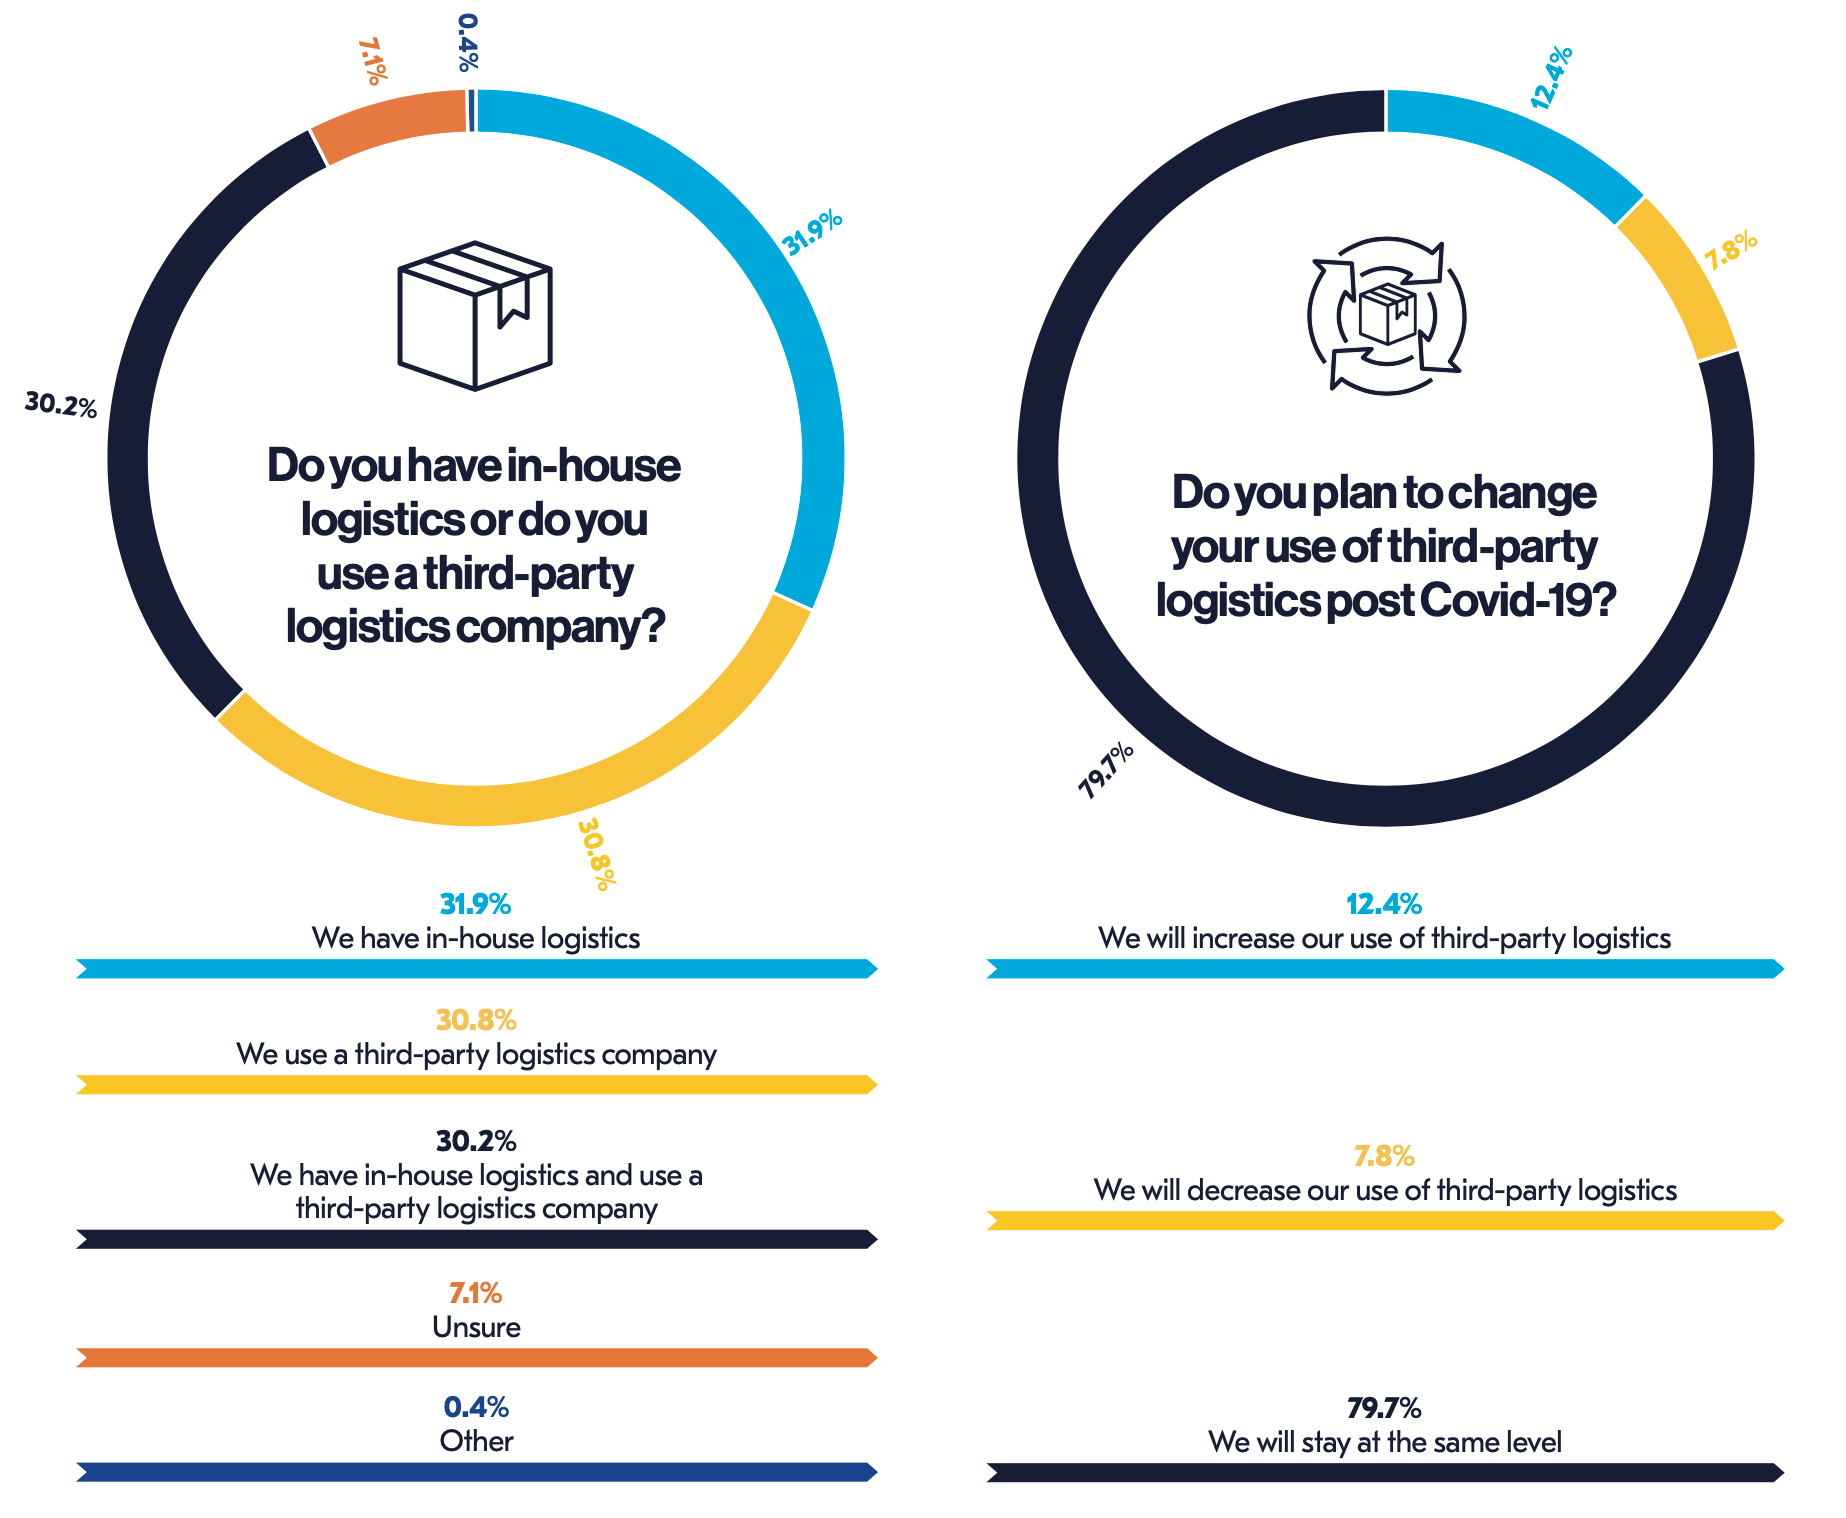
なお図3の左側は物流を自前で行っているか(in-house logistics)サードパーティ・ロジスティクス(third-party logistics:3PL)(注4)を活用しているかを、右側は3PLの活用に切り替えるかどうかを尋ねた結果である。回答者の 3分の1程度が現在3PLを活用しているが、パンデミックの影響を受けて12.4%が3PLの活用を増やすと回答している一方で、7.8%が逆に減らすと回答しているのが興味深い。なお、3PLの活用を増やす第一の動機は、パンデミックによる経営状況の変化を踏まえた、物流に関する人件費の削減であることが指摘されている。
本報告書では他にも、企業における在庫管理のあり方や財務戦略なども含めて、さまざまな観点からパンデミック後の変化について調査されている。また従来のBCIによる調査報告書と比べて、外部の文献などの参照も多く、サプライチェーンにおけるパンデミックの影響やパンデミック後に予想される変化について、広範囲にわたって論じられているので、多くの皆さまにお読みいただければと思う。
■ 報告書本文の入手先(PDF 52ページ/約4.4MB)
https://www.thebci.org/resource/covid19--the-future-of-supply-chain.html
注1)BCIとは The Business Continuity Institute の略で、BCMの普及啓発を推進している国際的な非営利団体。1994年に設立され、英国を本拠地として、世界 100 カ国以上に9000人以上の会員を擁する。https://www.thebci.org/
注2)https://www.resilience360.dhl.com/
注3)これまで本連載で紹介させていただいた通り、BCIでは2020年3月から5月にかけて2週間ごとに6回のアンケート調査を実施している。第6回のアンケート結果は次の通り紹介させていただいた。
第102回:海外企業における新型コロナウイルスへの対応状況【第6報】
BCI / Coronavirus Organizational Preparedness 6th Edition
https://www.risktaisaku.com/articles/-/33129(2020年6月2日掲載)
また、これらの一連の調査とは別に、これまでの対応状況の振り返りやパンデミック収束後の変化を含めた観点での調査が実施され、その結果が5月21日に公開されている。
第101回:パンデミック後に予想される状況変化と適応のための課題
BCI / Coronavirus - A Pandemic Response 2020
https://www.risktaisaku.com/articles/-/32613 (2020年5月26日掲載)
注4)サードパーティ・ロジスティクスとは、企業が物流業務をまとめて(場合によっては物流部門の業務の大半を)物流専門の企業に外部委託する形態をいう。















