CSR・環境本部 CSR企画部 主任コンサルタント 横山 天宗
はじめに
第2次安倍内閣が日本経済の再生に向けて掲げている「成長戦略」では、「攻めの農林水産業」を謳っており、「今後10年間で6次産業化(※1)を進め、農業・農村全体の所得を倍増」、「水産物・食品の輸出額を2020年までに1兆円へ拡大」、「1兆円の“6次産業化”市場を、10年間で10兆円に拡大」、「農地を集積し生産性の向上を図るため、農地の中間的な受け皿機関を整備・活用」(※2)することを目指している。
株式会社が農地を借りやすくするなど、限りある我が国の農地を有効利用するために大幅な見直しが行われた2009年の農地法改正以降、農業分野は成長市場として一般企業の参入が増えている。さらに、安倍内閣が掲げるこうした政府方針を受け、農業分野への関心はますます高まっている。また、政府による6次産業化の推進を受け、農業から食品加工や流通販売へ多角化する農業者が増えている。しかしながら、近年、気候変動による異常気象の増加や、担い手の高齢化、耕作放棄地の増加など、農業を取り巻く様々なリスクが増大している。また、6次産業化に伴い、食中毒や食品表示ミスなど、食品安全やコンプライアンスに関する新しいリスクに、農業者が直面しはじめている。
こうしたリスクに対処するには、農業分野においてもリスクマネジメントの取り組みが必要である。リスクマネジメントには、リスクの発生を防止し、また万一リスクが発生した場合の損害規模を減少させる「リスクコントロール」と、リスクが発生した場合に備えて保険などによって資金面の準備を行う「リスクファイナンス」がある。
本稿では、「リスクコントロール」と「リスクファイナンス」に関して、幾つかの具体的な事例を取り上げ、農業分野におけるリスクマネジメントについて概観していく。
1. 農業分野のリスク
農業者が抱える農業分野のリスクとして、「価格リスク」、「収量減少リスク」、「人的リスク」、「財務リスク」、「制度上のリスク」、「賠償責任リスク」が挙げられる(表1)。
表 1 農業分野のリスクの種類と対策(※3)
| リスクの種類 | 対策 | |||
| リスクコントロール | リスクファイナンス | 政府による対策・救済措置 | ||
| 1.価格リスク | ・価格安定作物の選択・経営の複合化・多角化・販売時期の分散・直販(販売ルート多様化)・栽培契約 | ・手元資金の留保 | ・農産物価格安定政策・貿易関税 | |
| 生産物と投入財の予測不可能な価格変動に伴うリスク | ||||
| 2.収量減少リスク | ・リスク低減技術の導入・安全作物の選択・経営部門の複合化・圃場の分散・農薬散布時における 他作物への飛散防止・動物薬投与の適切な処置 | ・天候デリバティブ・手元資金の留保 | ・農業共済(NOSAI)・天災融資法などの制度金融による 救済措置・災害復旧事業・激甚災害法による 助成措置・救済措置としての 税の減免措置 | |
| 天候、病害、虫害などによって起こる生産の変動に起因するリスク | ||||
| 3.人的リスク | ・労働条件・環境の改善 (農業機械の安全装置など) |
・傷害保険、生命保険、労災保険など | ・生命共済など、政府の運用する制度共済 | |
| 傷害や疾病などに伴うリスク | ||||
| 4.財務リスク | ・信用の保持 | ・流動性の確保・安全性に配慮した適切な資金計画 | ― | |
| 事業への資金借入によるリスクや金利上昇のリスク | ||||
| 5.制度上のリスク | ・情報の収集・適切な経営判断能力、情報の分析能力 | ― | ― | |
| 政府の定める法律や規制によるリスク | ||||
| 6.賠償責任リスク | ・品質管理 | ― | ― | |
| 残留農薬や異物混入などによる損害賠償請求 | ||||
表1に挙げたように、農業分野におけるリスクへの対策は、「リスクコントロール」、「リスクファイナンス」、「政府による対策・救済措置」の3つに大別することが可能である。
まず、「リスクコントロール」については、「価格安定作物の選択」、「経営の複合化・多角化」、「リスク低減技術の導入」、「労働条件・環境の改善」、「情報の収集」など、農業者自らの手による、経営面や技術面でのリスク対策が挙げられる。リスクコントロールは、農業分野のリスクマネジメントのなかで大きな位置を占めているが、日本の場合、経営規模の小さい農業者が多いため、その対策には限界がある。
次に、「リスクファイナンス」であるが、「手元資金の留保」、「天候デリバティブ」、「傷害保険、生命保険」などが存在する。しかしながら、日本の農業者は経営規模が小さく、対策のための資金の拠出が難しいため、現状では取り組みは進んでいない。また、天候などに起因する収量減少リスクに関して、農業者は高い確率でリスクに晒されているが、数年に一度起きるような天候リスクを保険でカバーする場合、保険料が高額になるため、リスクファイナンスによる対策には難しい面がある。
そのため、大半の国家では、食料安全保障の観点から、「政府による対策・救済措置」を設けている。こうした政府による公的な制度が、農業者のリスクマネジメントのなかで重要な役割を果たしている。
日本では、①自然災害を原因として農家が受ける経済的な被害が甚大、②日本の農家の半数以上の経営規模が零細であるため、個々の農家の自助努力だけで損害を回復し、再生産を確保することが困難である、という背景のもと、「農業災害補償制度(NOSAI制度)」が1947年に開始された。
NOSAI制度とは、農家が掛金を出し合って共同準備財産をつくり、災害が発生したときに共済金の支払いを受けて農業経営を守るという、農家の相互扶助を基本とした「共済保険」の制度である。発足以来、幾多の改善・拡充がはかられ、今では主要な作物のほとんどが制度の対象になっている。現在、「農作物共済(水稲・陸稲・麦)」、「家畜共済(牛・馬・豚)」、「果樹共済(みかん、りんご、ぶどうなど」、「畑作物共済(じゃがいも、大豆、たまねぎなど)」、「園芸施設共済(ガラス室・プラスチックハウスなど)」、「建物共済」、「農機具共済」の7つの共済事業が実施されている。
「農作物共済」の場合、「風水害、干害、冷害、雪害その他気象上の原因(地震および噴火を含む)による災害」、「火災、病虫害、鳥獣害などによる災害」を対象としている(※4)。1993年の大冷害では、水稲の支払い共済金は約4400億円にのぼったが、NOSAI制度により農業経営の再建、農家経営の安定が図られている。
※1 6次産業化とは、自然エネルギーや農林水産物など、農林漁業者が生産(1次産業)と加工・販売(2次・3次産業)を一体的に行ったり、地 域資源を活用した新たな産業の創出を促進したりすることにより、儲かる農林水産業を実現し、雇用確保と所得向上を目指すことである。
※2 首相官邸.“攻めの農林水産業~成長戦略第2弾スピーチ~”, http://www.kantei.go.jp/jp/headline/nourin_suisan2013.html, (アクセス日:2013-12-03)
※3 リスクマネジメント協会理事長 前川寛. 農家のためのリスクマネジメント. 家の光協会. 2007をもとに当社作成
※4 NOSAI 農業共済. http://www.nosai.or.jp/,(アクセス日:2013-12-03)
2. リスクコントロール
日本で最も重要な作物であるコメを例に取ると、コメの収量減少を招く要因として、冷夏、猛暑、台風などの天候や、病害、虫害などがある。近年、気候の温暖化により、白未熟粒や胴割れ、カメムシ類の吸汁によって発生する斑点米などの問題が深刻化しており、こうした収量減少リスクに対処していくことが必要である。
玄米の全部又は一部が乳白化する白未熟粒の問題は、九州をはじめとする西日本地域を中心に悪化している。2003年-2007年の米の作況指数は、全国が約100であるのに対し、九州は78-95と低迷した。白未熟粒は、出穂・開花から収穫までの登熟期となる出穂後の約20日間における日平均気温が26℃-27℃を越えると発生する(※5)。九州では、近年、日平均気温が、白未熟粒が多発する26℃を上回っているうえ、日最低気温も20年前より約3℃上昇し、米の成長に悪影響が及んでいる(※6)。
また、温暖化に伴い、胴割れ米の問題が深刻化している。胴割れ米は、完熟した米粒内の急激な水分変化により、内部膨縮差が大きくなり、米粒に亀裂が生じる減少である。胴割れ米は、出穂後10日間の最高気温が32℃以上になると発生しやすい5。青森県津軽中央地域では、胴割米による品質低下が問題となっており、高温年であった2007年には、等級が下がる要因の8割を胴割れ米が占めた(※7)。胴割れ米が多い場合、等級検査で等級が落ちるうえ、砕米が多くなることで味が低下する場合がある。
他にも、カメムシ類の吸汁によって発生する斑点米の被害が増えているが、温暖化によるカメムシ類の分布域の拡大や増加が、その原因と言われている(※8)。山口県では、斑点米カメムシの主要な種類は大型のクモヘリカメムシ、ホソハリカメムシ及び小型のアカスジカスミカメであったが、近年の温暖化の影響で、九州や南四国地域に生息しているミナミアオカメムシが新たに発生している(※9)。
こうした収量減少リスクへのリスクコントロールとして、登熟期の高温を避けるため、栽培時期をずらす、穂が実るのが遅い晩成品種や穂が実るのが早い早生品種を導入する、などの手法が存在する。また、高温耐性を持つ品種の導入が、各都道府県で進められている。いち早く温暖化対応米の栽培を始めた長崎県では、独立行政法人農業・食品産業技術総合研究機構の九州沖縄農業研究センターが開発した「にこまる」という品種の作付けを2006年に開始し、作付面積を拡大している。長崎県壱岐市では、普通期の作付け品種として「ヒノヒカリ」から「にこまる」への転換を進めており、2012年産では、「にこまる」の作付けは500ha以上(壱岐市水稲作付面積の約4割) となっている(※10)。
カメムシ類の発生の対策には、水田周辺の雑草地の草刈や農薬散布がある。カメムシ類は、エノコログサやメヒシバなどのイネ科雑草の穂を餌にして増殖し、イネが出穂すると圃場に侵入・加害する。水稲の出穂前後の草刈りは水稲への斑点米カメムシ類の移動を助長するため、草刈は水稲の出穂2週間前までに実施し、その後は新たな穂が出ないように管理することが重要である9。
このように、収量減少リスクへのリスクコントロールの取り組みは多岐にわたるが、気象庁では、農業分野のリスクコントロールの取り組みを支援するために、農業・食品産業技術総合研究機構と共同で、東北地方のコメの低温障害・高温障害の被害軽減に活用することができる情報発信に取り組んでいる。東北地方は、夏はヤマセの影響などにより低温になる年がある一方、高温となる年も出始めており、コメの生産に影響が出ている。そのため、気象庁と農業・食品産業技術総合研究機構では、1週間~2週間先までの気温の予測などを用いた水稲栽培管理警戒情報を作成し、ウェブサイトを通じて利用者に提供している(※11)。生産の現場ではこのような情報をリスクコントロールに活用することが重要である。
ここまで収量減少リスクを中心に見てきたが、6次産業化により、農業から食品加工や流通販売へ多角化する農業者が増えているなか、食中毒や食品表示ミスなどの食品安全やコンプライアンスに関する新しいリスクに、農業者は直面しはじめている。2000年初頭の集団食中毒事件やBSE問題を契機に、「食の安全」に関する消費者の意識が高まったが、昨今の「産地偽装」、「賞味期限改ざん」、「期限切れ原材料の使用」、「農薬・異物などの混入」といった問題を受け、食品安全やコンプライアンスに対する社会的要請は、ますます高まっている。そのため、6次産業化に取り組む農業者は、食品安全マネジメントの構築やコンプライアンスへの取り組みなどをさらに進めていく必要がある。
食品安全マネジメントについては、ISO(国際標準化機構)が定める食品安全マネジメントシステムに関する国際規格であるISO 22000が、代表的な規格のひとつとして挙げられる。同規格は、生産から消費までの全工程(フードチェーン)で食の安全を守ることを目指しており、農業、漁業から、製造業、運送業、小売業など、フードチェーンに関わる全ての組織が認証の対象となっている。
ISO 22000の認証制度は2005年9月から本格的にスタートしているが、同規格の認証を取得するには、第3者による厳しい審査をパスする必要がある。そのため、認証を取得することは、食品安全に対する透明性や客観性を示すことになるため、消費者や取引先、投資家などのステークホルダーからの信頼向上に繋がるといえる。
※5 農林水産省.”高温適応技術レポート”,http://www.maff.go.jp/j/seisan/kankyo/ondanka/pdf/h22_tekiou_gijyutu_report.pdf, (アクセス日:2013-12-03)
※6 農林水産省.”温暖化に伴う最近の気象変化と米生産への影響”,http://www.maff.go.jp/j/study/suito_sakugara/01/pdf/ref_data.pdf, (アクセス日:2013-12-03)
※7 青森県産業技術センター農林総合研究所.“青森県における胴割米の発生要因とその軽減対策”, https://www.ondanka-net.jp/index.php?category=measure&view=detail&article_id=638, (アクセス日:2013-12-03)
※8 農林水産省.”地球温暖化が農林水産業に与える影響と対策”,http://www.s.affrc.go.jp/docs/report/pdf/no23.pdf, (アクセス日:2013-12-03)
※9 JA全農やまぐち.”技術情報”, http://www.yc.zennoh.or.jp/rice/gijutsujoho/gijutsu/12_05.pdf, (アクセス日:2013-12-04)
※10 九州農政局.”九州食料・農業・農村情勢報告”http://www.maff.go.jp/kyusyu/kikaku/jyouseihoukoku/h24jyouseihoukoku.html, (アクセス日:2013-12-04)
※11 気象庁.”農業分野における気候リスクへの対応の実例”http://www.data.jma.go.jp/gmd/risk/taio_jiturei.html, (アクセス日:2013-12-05)
東北農業研究センター・岩手県立大.“GoogleMapによる気象予測データを利用した農作物警戒情報”http://map2.wat.soft.iwate-pu.ac.jp/, (アクセス日:2013-12-05)
3. リスクファイナンス
農業分野におけるリスクファイナンスの取り組みはあまり進んでいないのが現状であるが、収量減少の影響を低減するリスクファイナンス手法として、天候デリバティブや天候インデックス保険が注目を集めている。
天候デリバティブは、1997年に、米国の大手エネルギー会社が開発したのが始まりといわれている。日本では、1999年に、株式会社損害保険ジャパン(以下「損保ジャパン」)が、気温を支払基準としたデリバティブを販売したのが最初である。
天候デリバティブとは、気温、風、降水量、積雪量などの天候にかかる指標(インデックス)が一定の条件を満たしたときに、あらかじめ約定した金額の支払いを受けられる金融商品である。こうしたインデックス型の商品を活用することにより、想定外の気象条件により被る収益減少や支出増大に対して、通常の実損型の保険と比較し迅速に補填することが可能となり、異常気象への復旧の遅れによる二次被害を防ぎ、被害を最小限に食い止めることができる。なお、天候デリバティブと天候インデックス保険は、商品の機能はほぼ同じである。
程度の差はあれ、収益が天候に影響される企業は、企業全体の4分の3にも達するといわれているが、こうした企業に対して、損保ジャパンではオーダーメイドで天候デリバティブを提供している。過去のデータをもとに、どのような指標に基づきどの程度の支払い水準にするかなど、顧客企業と検討を重ね、商品を設計している。損保ジャパンが提供している天候デリバティブは多岐の分野にわたるが、農業分野では、冷夏や多雨などのリスクを補償する天候デリバティブを、農業法人向けに提供している。冷夏を対象とした天候デリバティブの場合、対象期間中の最低気温が予め定めた一定値以下となる日の合計日数に応じて、一定額を支払う形をとっている。
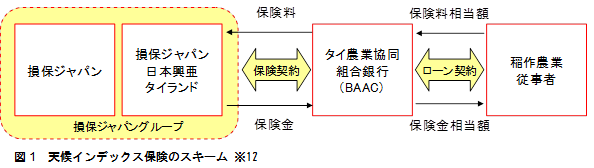
また、損保ジャパンでは、灌漑設備の整備が遅れ、農業用水を雨水に頼る天水農法が主体であるタイ東北部において、農家向けに、コメを対象とした天候インデックス保険を、2010年から提供している。タイの一般的な農家は、主として労働力確保のための資金を銀行から借り入れ、収穫物を現金化することにより元本と金利を返済、翌年また同じように借り入れを行うということを繰り返している。そのため、干ばつなどにより収穫に影響が出ると、ローンの返済が滞り、翌年以降の農作業に支障が出てしまう。そこで、損保ジャパン日本興亜タイランドでは、現地の販売パートナーでありタイの政府系金融機関であるタイ農業協同組合銀行(BAAC)と連携し、ローンに付帯する形で、保険商品を提供している(図1)。
こうした取り組みは、気候変動の影響に脆弱な途上国において、特に注目を集めている。インドでは、モンスーンの到来が遅れ、干ばつが発生すると、農業生産高が大きく落ち込み、農家は大きな影響を受ける。そのため、総合保険会社のICICI Lombardと、小規模融資を通じて貧困層の自立を支援するマイクロインシュランス機関のBASIXは、2003年から、天候インデックス保険を開発・販売している。両者が同国のアンデラパラデシュ州の小規模農民に対して降水インデックス保険の販売を開始した2003年当初は、ごく小規模であり、230人の契約者を対象に特定のリスクのみをカバーしていた状況であった。その後、両者は、2005年までに、このスキームの対象を気象変化に係る様々なリスクに拡充し、6州36地点の約7,000の契約者に、7,600を越える保険商品を販売するまで、契約規模が拡大した(※13)。
また、6次産業化に伴うリスクとして、食中毒や食品表示ミスなどの食品安全やコンプライアンスに関する新しいリスクに対処する必要性について前項で触れた。こうしたリスクに対しては、食品安全マネジメントシステムの導入といった、リスクコントロールの取り組みだけではなく、食品事故の発生時に、リコール(製品の回収)の責任を果たせるよう、フードリコール保険への加入などのリスクファインナンスの取り組みが重要である。
※12 損保ジャパン作成
※13 UNFCCC. ”Microinsurance reducing farmers exposure to” http://unfccc.int/files/adaptation/application/pdf/basix.pdf, (アクセス日:2013-12-05)
おわりに
本稿では、農業分野におけるリスクマネジメントについて、リスクコントロールやリスクファイナンスの具体的な事例を取り上げた。
近年、農業分野が成長市場として注目を集め、一般企業の参入が増えている。また、6次産業化に取り組む農業者が増えてきている。しかしながら、本稿で見てきたように、農業分野は天候などの影響を受けやすいうえ、6次産業化には食中毒や食品表示ミスなどの様々なリスクが存在する。また、今後、気候変動の進行や社会情勢の変化、人口増大に伴う食糧需要の増加など、農業分野を取り巻く状況が大きく変わっていくことが見込まれる。
そのため、自らが抱えるリスクを洗い出したうえで、優先的に対処すべきリスクを特定し、リスクコントロールやリスクファイナンスを通じて、損失などの回避や低減、移転を図るリスクマネジメントの取り組みを、農業分野においても、広く推し進めていくことが不可欠である。
[2014年1月17日発行]
【執筆者紹介】
横山 天宗
CSR・環境本部 CSR企画部
主任コンサルタント
専門は、気候変動、CSR、リスクマネジメントなど
【本レポートに関するお問合せ】
損保ジャパン日本興亜リスクマネジメント株式会社
CSR・環境本部 CSR企画部
〒160-0023 東京都新宿区西新宿1-24-1 エステック情報ビル
TEL:03-3349-6828(直通)