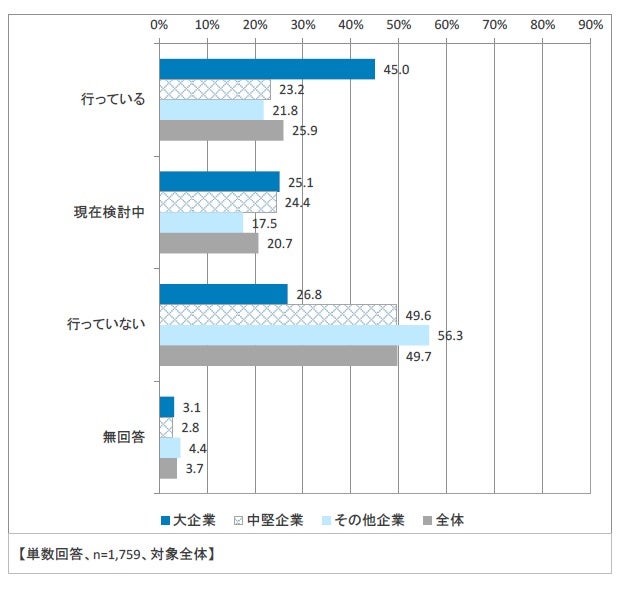
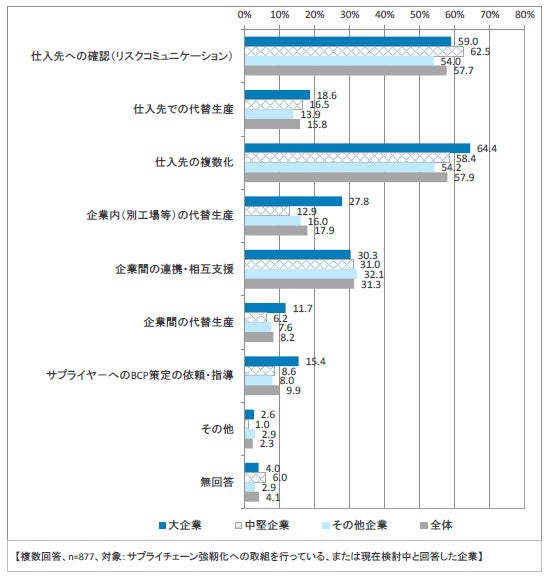
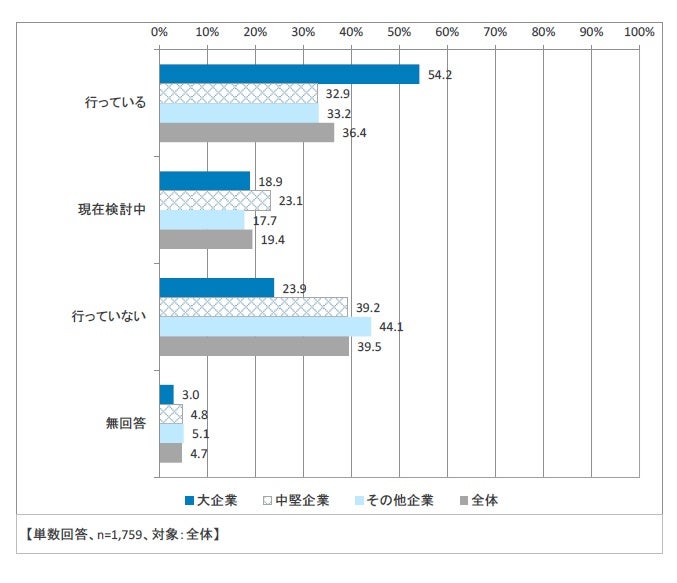
内閣府は、令和7年度における「企業の事業継続及び防災の取組に関する実態調査」についての結果を発表した。2007年度から隔年で実施しているもので前回の令和5年度時点での調査以来となる。それによると、近年災害時などで課題になっているサプライチェーンの対策について「サプライチェーン強靭化への取組を行っているか」との設問に対し、「行っていない」が49.7%と最も高く、サプライチェーン対策が進んでいない状況が明らかになった。取り組んでいる企業は大企業が多く、具体的な取り組みについては、全体では「仕入先の複数化」が57.9%と最も高く、次いで「仕入先への確認」が57.7%、「企業間の連携・相互支援」が31.3%となっている。また災害時など有事における協力体制についても、全体では「行っていない」が39.5%と最も高く、特にサプライチェーン間や取引先との連携が課題になる可能性が浮かび上がった。事業継続のための代替戦略への取組を行っているかとの質問に対しては、全体では、「行っていない」が46.1%と最も高く、次いで「現在検討中」が25.8%、「行っている」が24.3%となった。
※詳細は、4月28日(火)の「中澤・木村が斬る!今週のニュース解説」にて解説。
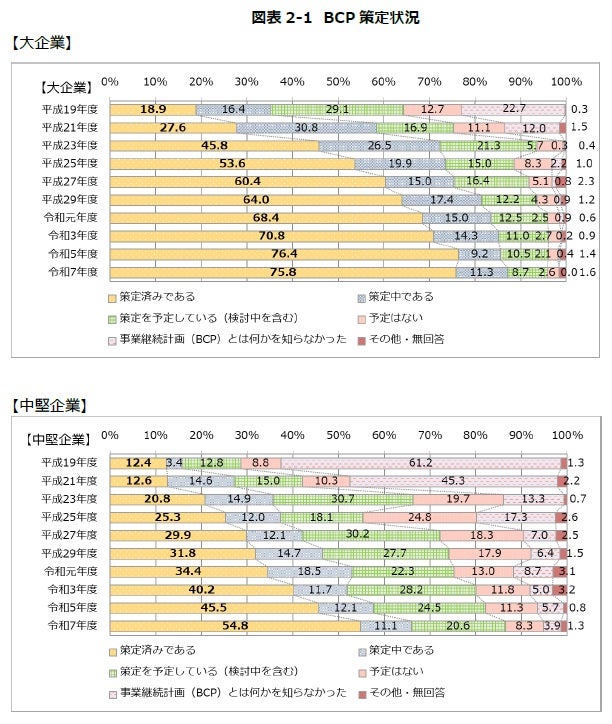
BCP策定状況は頭打ち
BCPの策定状況は、大企業のBCPの策定状況は、策定済みが前回の76.4%から75.8%へとやや減少。策定済と策定中を合わせた割合は前回とほぼ同じ87.1%(前回は85.6%)で、頭打ちの状況が顕著になった。
中堅企業は、策定済みが54.8%(前回45.5%)、策定中が11.1%で、策定済と策定中を足した割合は65.9%(前回57.6%)となっている。
BCP を策定(予定)したきっかけについて聞いたところ、全体では「リスクマネジメントの一環として」(35.0%)、「親会社・グループ会社の要請」(19.5%)、「企業の社会的責任の観点から」(12.0%)が上位を占めた(事業継続計画の策定状況において「策定済みである」「策定中である」「策定を予定している(検討中を含む)」と回答した企業に対して質問)。企業規模別では、すべての規模において「リスクマネジメントの一環として」の割合が最も高くなっているが、中堅企業及びその他企業では「親会社・グループ会社の要請」が大企業と比較して割合が高くなっている。
サプライチェーンの対策進まず
BCPの実効性を高めるため「サプライチェーン強靭化への取組を行っているか」との設問については、全体では、「行っていない」が49.7%と最も高く、次いで「行っている」が25.9%、「現在検討中」が20.7%となった。企業規模別では、大企業において「行っている」が45.0%と他の規模と比較して高くなった。業種別では、製造業において「行っている」が46.4%と他の業種と比較して高くなった。
サプライチェーン強靭化への具体的な取組については、全体では、「仕入先の複数化」が57.9%と最も高く、次いで「仕入先への確認」が57.7%、「企業間の連携・相互支援」が31.3%となった。業種別では、医療、福祉において「仕入先の複数化」が82.7%と他の業種と比較して高くなった一方、金融・保険業及び不動産業・物品賃貸業では1 割強と低くなった。
有事の協力体制は「行っていない」が39.5%
一方、実際の災害発生時などを想定し、「有事の協力体制等(地域連携含む)の備えを行っているか」については、全体では、「行っていない」が39.5%と最も高く、次いで「行っている」が36.4%、「現在検討中」が19.4%となった。企業規模別では、大企業において「行っている」が54.2%と他の規模と比較して高くなった。業種別では、建設業において「行っている」が54.0%と他の業種と比較して高くなった一方、生活関連サービス業、娯楽業及び電気・ガス・熱供給業・水道業では「行っていない」が5 割弱以上と高くなった。
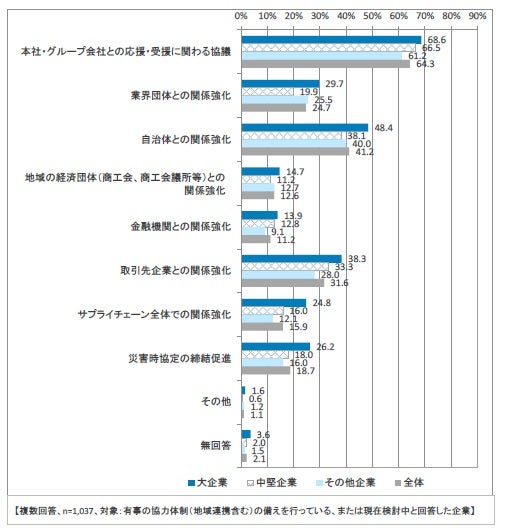
有事の協力体制等(地域連携含む)の具体的な取組については、全体では、「本社・グループ会社との応援・受援に関わる協議」が64.3%と最も高く、次いで「自治体との関係強化」が41.2%、「取引先企業との関係強化」が31.6%となった。業種別では、電気・ガス・熱供給業・水道業において「災害時協定の締結促進」が52.7%と他の業種と比較して高くなった。
代替戦略は「行っていない」が46.1%
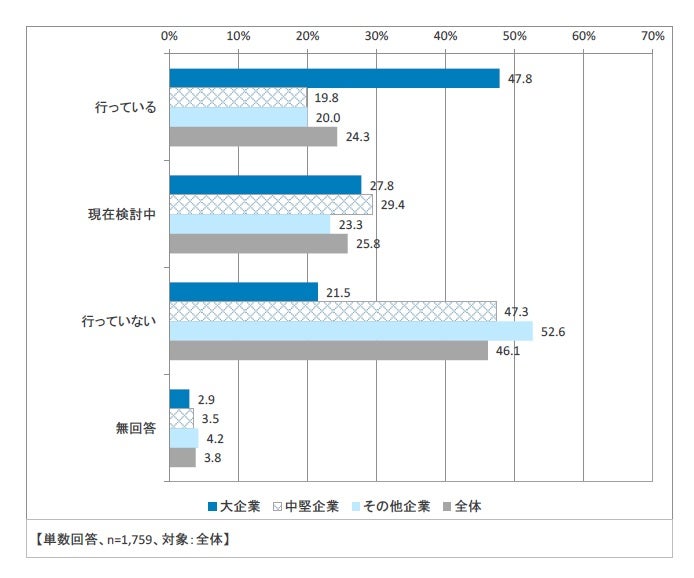
事業継続のための代替戦略への取組を行っているかとの設問については、全体では、「行っていない」が46.1%と最も高く、次いで「現在検討中」が25.8%、「行っている」が24.3%となった。企業規模別では、大企業において「行っている」が47.8%と他の規模と比較して高くなった。業種別では、製造業及び金融・保険業において「行っている」が3 割台半ば以上と他の業種と比較して高くなった。
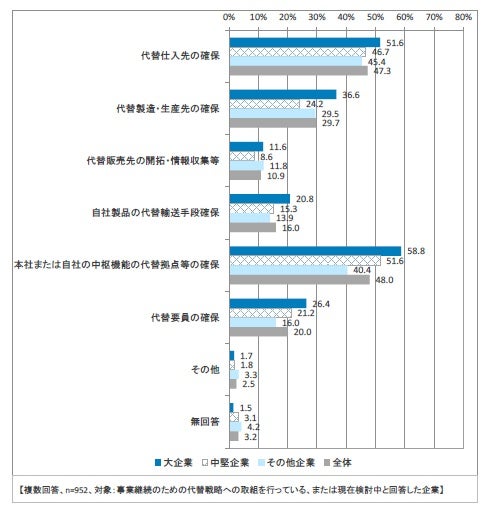
事業継続のための代替戦略の具体的な取組については、全体では、「本社または自社の中枢機能の代替拠点等の確保」が48.0%と最も高く、次いで「代替仕入先の確保」が47.3%、「代替製造・生産先の確保」が29.7%となった。
企業規模別では、大企業において「本社または自社の中枢機能の代替拠点等の確保」が58.8%と他の規模と比較して高くなった。
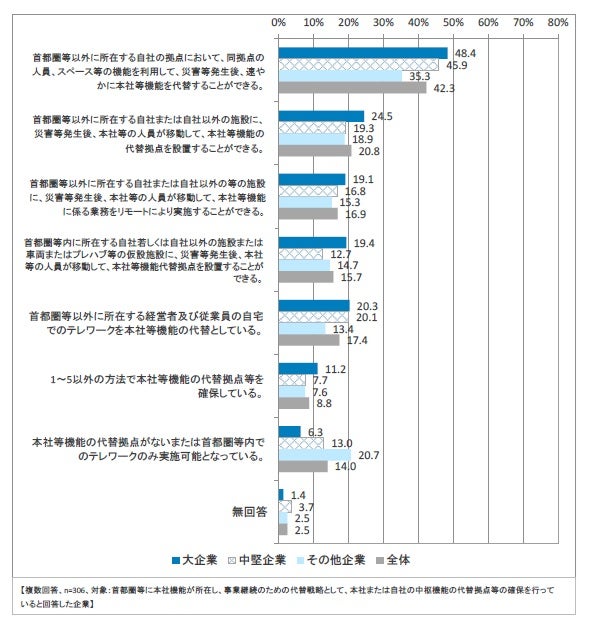
本社または自社の中枢機能の代替拠点等の確保の取組内容として、主に首都圏に所在する企業を対象とした設問では、全体では、「首都圏等以外に所在する自社の拠点において、同拠点の人員、スペース等の機能を利用して、災害等発生後、速やかに本社等機能を代替することができる。」が42.3%と最も高く、次いで「首都圏等以外に所在する自社または自社以外の施設に、災害等発生後、本社等の人員が移動して、本社等機能の代替拠点を設置することができる」が20.8%、「首都圏等以外に所在する経営者及び従業員の自宅でのテレワークを本社等機能の代替としている。」が17.4%と続いた。