1. アメリカにおけるリスクマネジメントの発展
アメリカにおけるリスクマネジメントは、企業が損害保険を掛けるにあたり、いかに有利に損害保険を購入するかという視点で生まれ育ってきています。
日本と異なり欧米では、保険ブローカーが企業と保険会社の間に立って損害保険契約の締結をサポート(契約の媒介)することが主流になっています。
保険ブローカーとは「保険契約者と保険会社の間に立って、契約者のために最適な保険契約の締結の実現に向けて尽力する者」とされています。損害保険ブローカーと代理店の立場の違い会社は損害保険の引受けを行うだけです。
また、アメリカでは損害保険の保険料は企業や業界のリスクの発生状況によって大きく変動します。企業の損害保険の担当者は、現在の保険料水準 が低ければ、なるべく自社のリスクを損害保険に転嫁します。つまり、 保険をなるべく多く買うことで、 保険によってカバーされるリスクの範囲を広げるわけです。逆に、保険料水準が高い時期には、自社のリスクを損害保険に転嫁する割合をなるべく低くして、残余のリスクは自社で保有します。言い換えれ ば、保険にかける費用を低く抑えるかわりに、保険でカバーされる範囲も狭めるということです。ただし、それだけでは保険でカバーされていないリスク が現実に起きた場合の損失による影響が大きくなっ てしまうため、リスクマネジメントを徹底して、自社で保有しているリスクの発生を可能な限り軽減し ようとします。
リスクマネジメントとは、「リスクの持つ悪影響を極小のコストで、極小化すること」と定義するこ とができます。

■リスクコスト
「リスクの持つ悪影響を極小のコストで、極小化する」場合のコストをリスクコストと呼び、理論的には、 ①支払い保険料、 ②自己保有リスクの損失額、 ③リスクコントロール費用、④管理費用の合計となります。
③リスクコントロール費用とは、リスクの調査や防災などリスクを軽減するための費用で、企業内 で多様な組織が関係しており、実際にどの部門がいくらリスクコントロールに費用を使っているかは、明確に調べられないという問題があります。④管理 費用は、リスク管理の経費で、リスクマネジャーの人件費や、リスク管理部門の経費などで、これはリスクコントロール費用よりは把握が容易です。現在アメリカでは実務上、リスクコストは「①+②+④」 で把握されています。
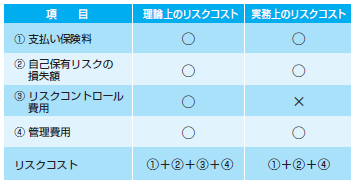
つまり、リスクコストとは、リスクの持つ悪影響を極小化するのに、毎年どれだけを支払っているかを定量的に計る指標だと言えます。 例えば、①として年間 500 万円の損害保険料を 支払っている企業があったとします。この会社では地震による建物の被害や事業中断による損失は、保険でカバーできていません(日本では中小企業は地震保険加入が困難です)。つまり地震のリスクを保 有しているわけです。ただし、この企業では地震の 被害を最少限に抑えるため、リスクマネジメント部門を持ち、定期的な訓練などを徹底していました。 リスクマネジメント部門の維持費には④管理費用として年間 200 万円ほどの予算を割いていました。

地震が発生したときの被害は、最低限「建物被害 +事業中断による損失」 があります。これが②の 「自社が保有しているリスクの発生による損害額」 です。地震が発生して建物の被害が 5000 万円、事業中断による損害が1000 万円だった場合、この企業のリスクコストは、①年間の保険料 500 万円+②リスク発生時の損害額 6000 万円(建物被害+事業中断損 害)+④リスク管理費用 200 万円で計 6700 万円と なります。これが妥当であったかどうかについては、 巨大な災害発生の場合には、BCP(事業継続計画)との兼ね合いも見なければなりません。
一般に平時のリスクコストについては後述の 「RIMS Benchmark Survey」で評価することがで きます。 アメリカには「The Risk Management
Society (RIMS) 」という全世界 120 ヶ国に 10000 名以上の 会員を持つリスクマネジャーの組織があります。そこでは毎年、会員企業を対象にしたアンケート調査 結果を集約し「RIMS Benchmark Survey」を公表 しています。
「RIMS Benchmark Survey」では、「リスクコスト」 は売上高 1000 ドル当たりの金額に換算して表示されています。業種別に、財産リスク、賠償責任リスク、労災リスクと、リスクの種別ごとに保険料と保有損失、全社の管理費の内訳が明示されています(下表参照) 。

古い年度で恐縮ですが、概念は把握していただけると思います。リスクコスト総額は年度により変動しています。保有損失・保険料の金額・構成比も 年度により変動しています。分野別の保有損失・保険料も常に変動しています。業種別のリスクコストも大きく異なっています(図表参照) 。

アメリカの企業はこの Bench mark Survey のデータと自社のデータを比較することにより、平時における自社のリスマネジメントが他社に比べて上手く行っているかどうかを見極めることができます。こうした状況下では、自社のリスクマネジメントの巧拙がいかに自社のコストに反映しているかが明らかになるため、リスク管理担当者の評価はキチンとなされます。
このような仕組みで、アメリカではリスクマネジャーという職業が成立しました。結果、大 学の講座、各種資格試験も充実し、企業はリスクマネジャーを 雇用して「リスクコスト」の低減を図り、リスクマネジャーの集まりである RIMS も発展してきました。
2.我が国におけるリスクマネジメント普及の問題点
日本では、保険ブローカーの制度は導入されていますが、主流にはなっていません。損害保険会社の代理人である損害保険代理店を通して損害保険契約をするのが主流です 。 大企業と損害保険会社とは密接な関係を保ち、企業本体の損害保険のみならず、社員個人の火災保険、 傷害保険等も取り扱い、銀行のメインバンク制度のように主取引の損害保険会社と従取引の損害保険会社が存在しています。損害保険会社は会社と社員のトータルで保険料の取扱いを考慮しますから、アメリカのようなリスクコストの思想の導入はなかなか困難であり、さらに、こういった背景もあって我が国では損害保険料はドラスティックには変動せず、 合意の上でなだらかに変動していると考えられます。従って、企業別に保険料の調査を行い、リスクコストの調査を行うことも、我が国では至難の技だと思われますし、調査する組織もありません。これではリスクマネジャーと言う職業は確立しません。
わが国にリスクマネジメントを導入したのは、主として損害保険会社です。損害保険会社は、損害保険販売のサービスの一環として 「リスクマネジメントのコンサルティング」 を行ってきました。損害保険会社にとって、 企業側の「リスクは自社で保有し、 その代りリスクマネジメントを徹底して、自社で保有しているリスクの発生を最少化する」という動きは嬉しいことではありません。 そのためか、 ART(代替的リスク移転)と言いますが、 例えば Captive(企業自身の保険契約を引受対象として設立する企業の保険子会社)の設立支援などについては、積極的ではありません。損害保険会社側からのリスクマネジ メントと、保険購入者側からのリスクマネジメントは、似て非なるものだと思います。
また、損害保険の対象となるリスクが中心となったためか、わが国では 「リスク」 を「危険」と訳されたこともあって 「リスク」 がマイナスのイメージ を持って受け止められてしまっています。「リスク」 とは「事象発生の不確実性*」と定義されるべきです。
*経済産業省の『リスク新時代の内部統制∼リスクマネジメントと一体となって機能する内部統制の指針∼』
一般に、リスクマネジメントは 「損害を減少させるために費用を掛けるもので、利益を生むものではない」と思われています。
それに加えて 「リスクは起こるもの」 という前提で欧米人は考えるのに対し、日本人は「リスクは起きてはいけないもの、起きるはずがないもの」と考える傾向が強いと言われています。常にリスクが伴う狩猟型民族と、そうでない農耕型民族とのリスク 観の差だとも例えられます。事前の備えによる危機対応の手法である BCP(事業継続計画)も欧米に比べてなかなか進展しません。
日本人の 「仏教的諦観」 ともいうべきメンタリティの問題もあります。「起きるはずがないもの」 が起きた時には、日本的な“無常感”で諦めてしまうことがリスクマネジメントの発展を阻害してきたと説く人もいます。
私は、リスクマネジメントの成果を計数として表すことができない損害保険業界を含めたわが国の仕組みが、リスクマネジメントの発展を阻害した最も 大きな原因だと考えます。これは損害保険業界側からは改善できない部分で、企業側、特に経営者が自覚しなければならないことですが、これは至難の技であることも事実です。
3.なぜ品質管理は普及したか
ここで、 我が国における品質管理(Quality Control)発展の歴史と比較をしたいと思います。
第二次世界大戦に敗北した翌年の 1946 年 11 月に、連合軍最高司令部(GHQ)の担当者が「統計的品質管理(SQC・ Statistical Quality Control) 」の導入を勧告しました。アメリカから導入された SQC という経営手法が我が国の企業に定着し、さらに我が国独自の総合的品質管理(TQC・Total Quality Control)に発展した理由は次のように考えられます。
1. 当時の、経営者・管理者・現場では、我が国の管理技術の後進性が極めて大きいことが認識されており、企業構成員のすべてが新しい経営管理手法の導入に熱心であった。
2. 日本科学技術連盟を中心として、産、官、学一体となった普及活動が強力に推進された。
3. SQC は生産部門という単一の部門に対する管理手法であったため、経営者の理解も得易く、縦 割色の強い我が国企業において、他部門との調整をあまり必要としないで導入が可能であった。
4. 我が国企業は、もともと生産工程の中に現場で情報の共有と協調の仕組みを持っていたため、 現場の情報を基盤に自発的に生産工程を 「改善」 していくQC サークル活動を独自に開発・導入したことにより、高い品質と生産性を実現できた。アメリカでは現場はマニュアル通りに働くワーカーの集まりであった。
5. SQC がまず企業に定着し、QC サークル活動が成功した結果、QCの思想・手法を全社に適用して営管理の高度化を図る、わが国独自のTQCに発展し、QC は全社的な経営管理手法に進化した。かくして QC・TQC はわが国の経済 的発展に大きく貢献した。
リスクマネジメントや BCP(事業継続計画)の導入にあたっては、QC の導入時のような、産、官、 学一体となった推進体制も無く、経営者・管理者・ 現場において、リスクマネジメント、BCP についてわが国の後進性が大きいことの認識などもありません。わが国に適したリスクマネジメント、BCP 手法の確立といったことも議論されません。それで良いのでしょうか。
欧米におけるリスクマネジメントの発展や、かつての日本の品質管理の取り組みからは、リスクマネジメントが普及しない本質的な問題を読み取ることができます。
次回は BCP について、リスクマネジメントと同様の分析・検討を試みたいと思います。